En ordre dispersé
Il aura donc fallu attendre tout à la fois que les effets néfastes de l’accélération de la trajectoire haussière des taux souverains sur l’économie réelle commencent à…

Par Mathieu CRON
La résilience extraordinaire des spreads de crédit aux turpitudes du réel a semble-t-il touché ses limites, sur l’ensemble des segments de marché.
Evolution des Spreads de Crédit EUR IG vs. HY
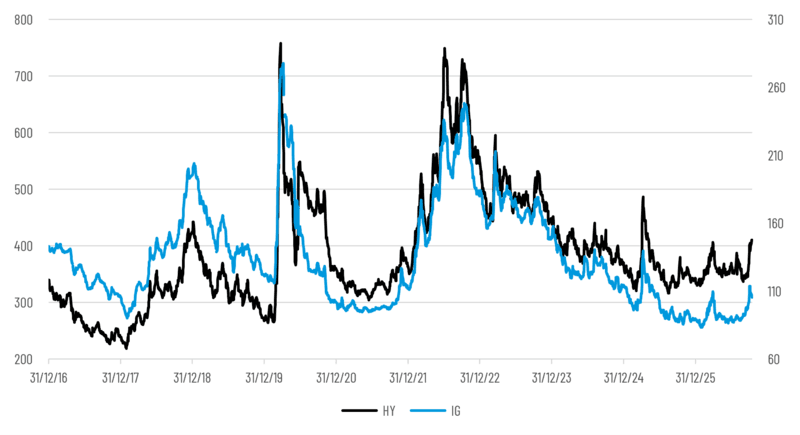
Sources : IHS Markit, Amplegest - données arrêtés au 15/10
Evolution des Spreads de Crédit USD IG vs. HY
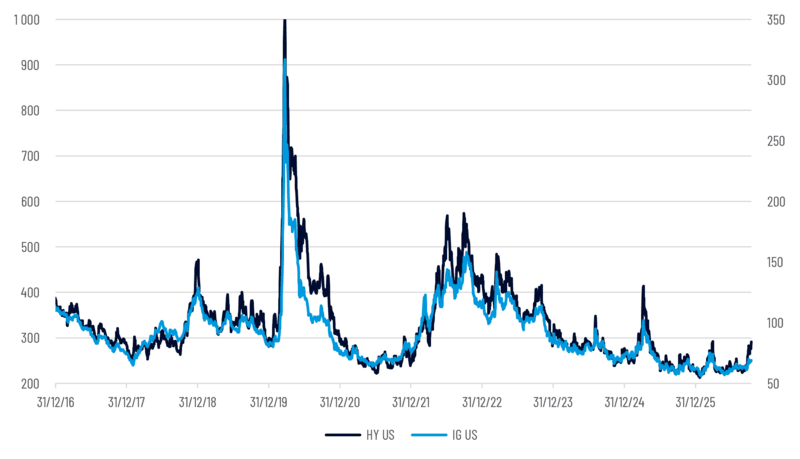
Sources : Bloomberg, Amplegest - données arrêtés au 15/10
Ou comment la complexité d’une réalité qu’on a trop longtemps voulu ignorer au seul prétexte de l’hypercroissance et la voracité des têtes de gondole de l’écosystème de l’Intelligence artificielle a finalement refait surface ; et plus avant, les interrogations des investisseurs ont manifestement commencé à avoir raison de facteurs techniques dont nous avons régulièrement fait état de la puissance. Et comme tout mouvement de remontée de l’aversion au risque des investisseurs crédit, celui qui semble se dessiner depuis le début du mois d’octobre revêt deux aspects totalement complémentaires que reprennent les graphiques ci-dessous : une décompression des spreads entre catégories de notation et un accroissement de la dispersion des spreads au sein des catégories de notation les plus risquées.
Evolution des spreads BB et du Multiple BB/BBB (EUR)
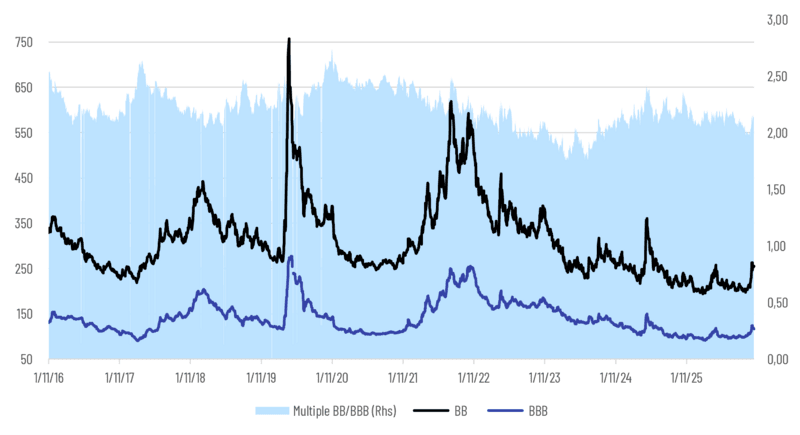
Sources : IHS Markit, Amplegest - données arrêtés au 15/10
Evolution des spreads B et du Multiple B/BB (EUR)
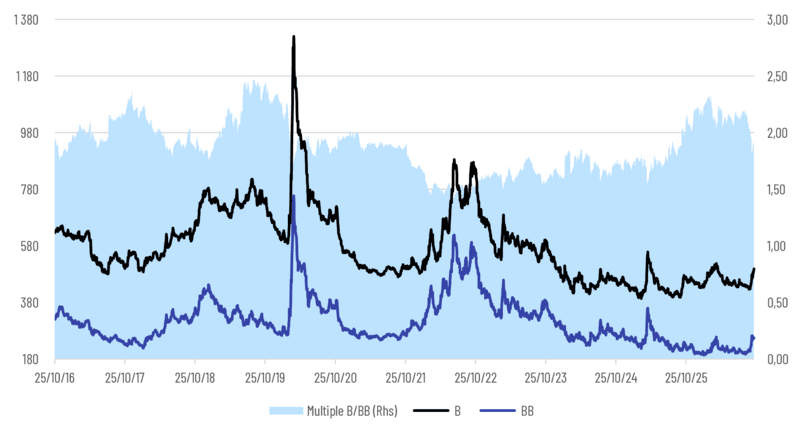
Sources : IHS Markit, Amplegest - données arrêtés au 15/10
Evolution de la Dispersion du HY par Secteurs
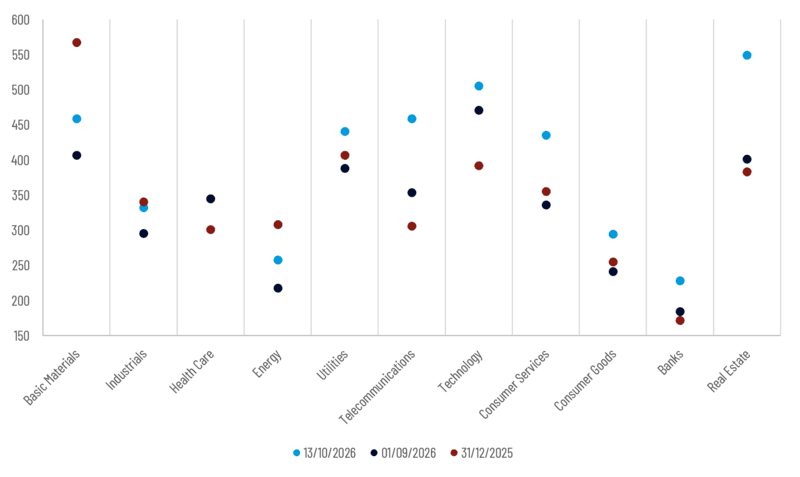
Sources : IHS Markit, Amplegest - données arrêtés au 15/10
Et comme le montre le dernier graphique, fort logiquement, les secteurs les plus travaillés par le Private Equity et les plus sujets à des montages de LBO ont été les plus sensibles à cette remontée d’aversion des investisseurs… Au premier rang desquels, le secteur immobilier et celui des Télécoms, qui affiche (en ce qui le concerne) tout à la fois : i. un des niveaux les plus élevés du HY (européen) de structures LBO (qui plus est, construites sur des documentations de crédit largement permissives) ; ii. une intensité capitalistique potentiellement élevée (le potentiel étant ici à comprendre comme dépendant des différents modèles d’opérateurs qui participent de cette industrie) et iii. un pricing power relativement limité (qui plus est dans un contexte d’érosion progressive du pouvoir d’achat du consommateur moyen sous les assauts de l’inflation), iv. le tout potentiellement agrémenté de quelques éléments idiosyncrasiques regrettables. La cible est facile pour les « short sellers » de tout poil…
Ce constat posé, que penser de la suite ? Nous nous risquerons ici à avancer tout à la fois que la rationalité nous porte à croire que ce mouvement se poursuivra au cours des semaines à venir et que ceci n’est pas forcément une mauvaise nouvelle pour les investisseurs crédit. Pour étayer la première partie de cette assertion, nous pourrions souligner tout à la fois :
- qu’il nous semble vain d’espérer à court terme une quelconque intervention des banquiers centraux au soutien (des taux) de leurs souverains respectifs, tout autant qu’il paraît illusoire d’espérer un apaisement des tensions inflationnistes (quel que puisse être le bruit généré par le locataire de la Maison-Blanche pour en convaincre les marchés tout autant que les électeurs US en amont des élections de mi-mandat) ;
- que le niveau des spreads de crédit était, on a souvent eu l’occasion de le rappeler, trop serré au regard non seulement de leurs moyennes historiques, mais du degré d’incertitude qui entoure l’évolution de l’économie monde à l’heure actuelle.
Quant à la seconde partie, sans doute plus polémique ou au moins osée, de cet énoncé, nous retiendrons ici pour l’étayer les éléments suivants :
- que si la hausse des taux souverains (et son intime connexion avec la compétition – inédite dans son intensité - à laquelle peuvent se livrer pour la captation de capitaux, acteurs privés – pour éviter de mettre trop l’accent sur les promoteurs de la révolution de l’intelligence artificielle – et gouvernements) ne saurait rester sans impact sur les taux de défaut, une telle hausse ne suffit pas à induire une hausse généralisée du risque de défaut. Dans les faits, son impact en termes de potentialisation des défauts est à évaluer au regard d’une conjonction d’éléments : l’immédiateté des besoins de refinancement des émetteurs, la lourdeur/les faiblesses de leurs structures capitalistiques et les pressions sectorielles particulières auxquelles ils doivent répondre à court/moyen terme. En d’autres termes, la hausse des taux n’invalide rien d’autre qu’une approche indicielle, en bêta, du crédit, au profit d’une approche construite sur la prudence et l’analyse fondamentale… Oserais-je dire Value dans son essence même.
- que les écartements de spreads actuels sont autant d’occasions d’améliorer le potentiel de performance embarqué des fonds, qu’ils soient flexibles ou datés. Avec d’autant plus de force d’ailleurs que dans les phases de remontée d’aversion du risque, à l’instar des phases de FOMO, les mouvements de spreads peuvent se trouver pour certains émetteurs, très largement exagérés
- que si cette aversion au risque devait s’ancrer plus profondément et perdurer, elle ne saurait d’une part, rester cantonnée aux marchés de crédit et d’autre part rester indéfiniment concomitante à une hausse des taux souverains.
C’est donc, vous le comprendrez pour nous, une période intensément intéressante qui s’ouvre. Une période pendant laquelle nous veillerons à avancer avec prudence mais conviction dans la voie qui est la nôtre depuis l’origine de la gamme OCTO, celle de la gestion obligataire Value.
Ceci est une communication publicitaire. Veuillez-vous référer au prospectus de l’OPCVM ou au document d’informations clés avant de prendre toute décision finale d’investissement. Cette communication publicitaire ne constitue ni un document contractuel contraignant, ni un document d’information requis par une disposition législative, et elle n’est pas suffisante pour prendre une décision d’investissement. Les investisseurs peuvent avoir accès à un résumé de leurs droits en français sur notre site internet dans la rubrique informations réglementaires, Droits des Investisseurs. Les avis, opinions et perspectives exprimées dans ce document sont celles d’Amplegest, peuvent varier à tout moment et ne constituent pas un engagement de la part d’Amplegest. Elles sont à caractère purement informatif et ne constituent pas une offre, une recommandation ou un conseil en investissement. Les chiffres prospectifs, estimations et scénarios reposent sur des hypothèses et des sources disponibles à la date de publication. Ils sont susceptibles de ne pas se réaliser, peuvent être modifiés sans préavis et ne constituent ni une garantie de résultat ni une prévision de performance. Les arbitrages de portefeuille dépendent des contraintes et objectifs propres à chaque fonds et sont susceptibles d’évoluer. Les évolutions de marché décrites dans ce document peuvent être différentes de celles anticipées et affecter négativement la valeur des investissements L’investissement sur les marchés présente un risque de perte en capital. Avant tout investissement sur les marchés financiers, il convient de vous rapprocher de votre conseiller financier habituel. Les performances passées ne sont pas un indicateur fiable des performances futures et ne sont pas constantes dans le temps. La Gamme obligataire Octo présente, notamment, un risque de perte en capital. Les risques du fonds peuvent être consultés dans le prospectus, disponible sur simple demande et sur le site : www.amplegest.com.