Covéa Solis : investir dans la souveraineté énergétique européenne
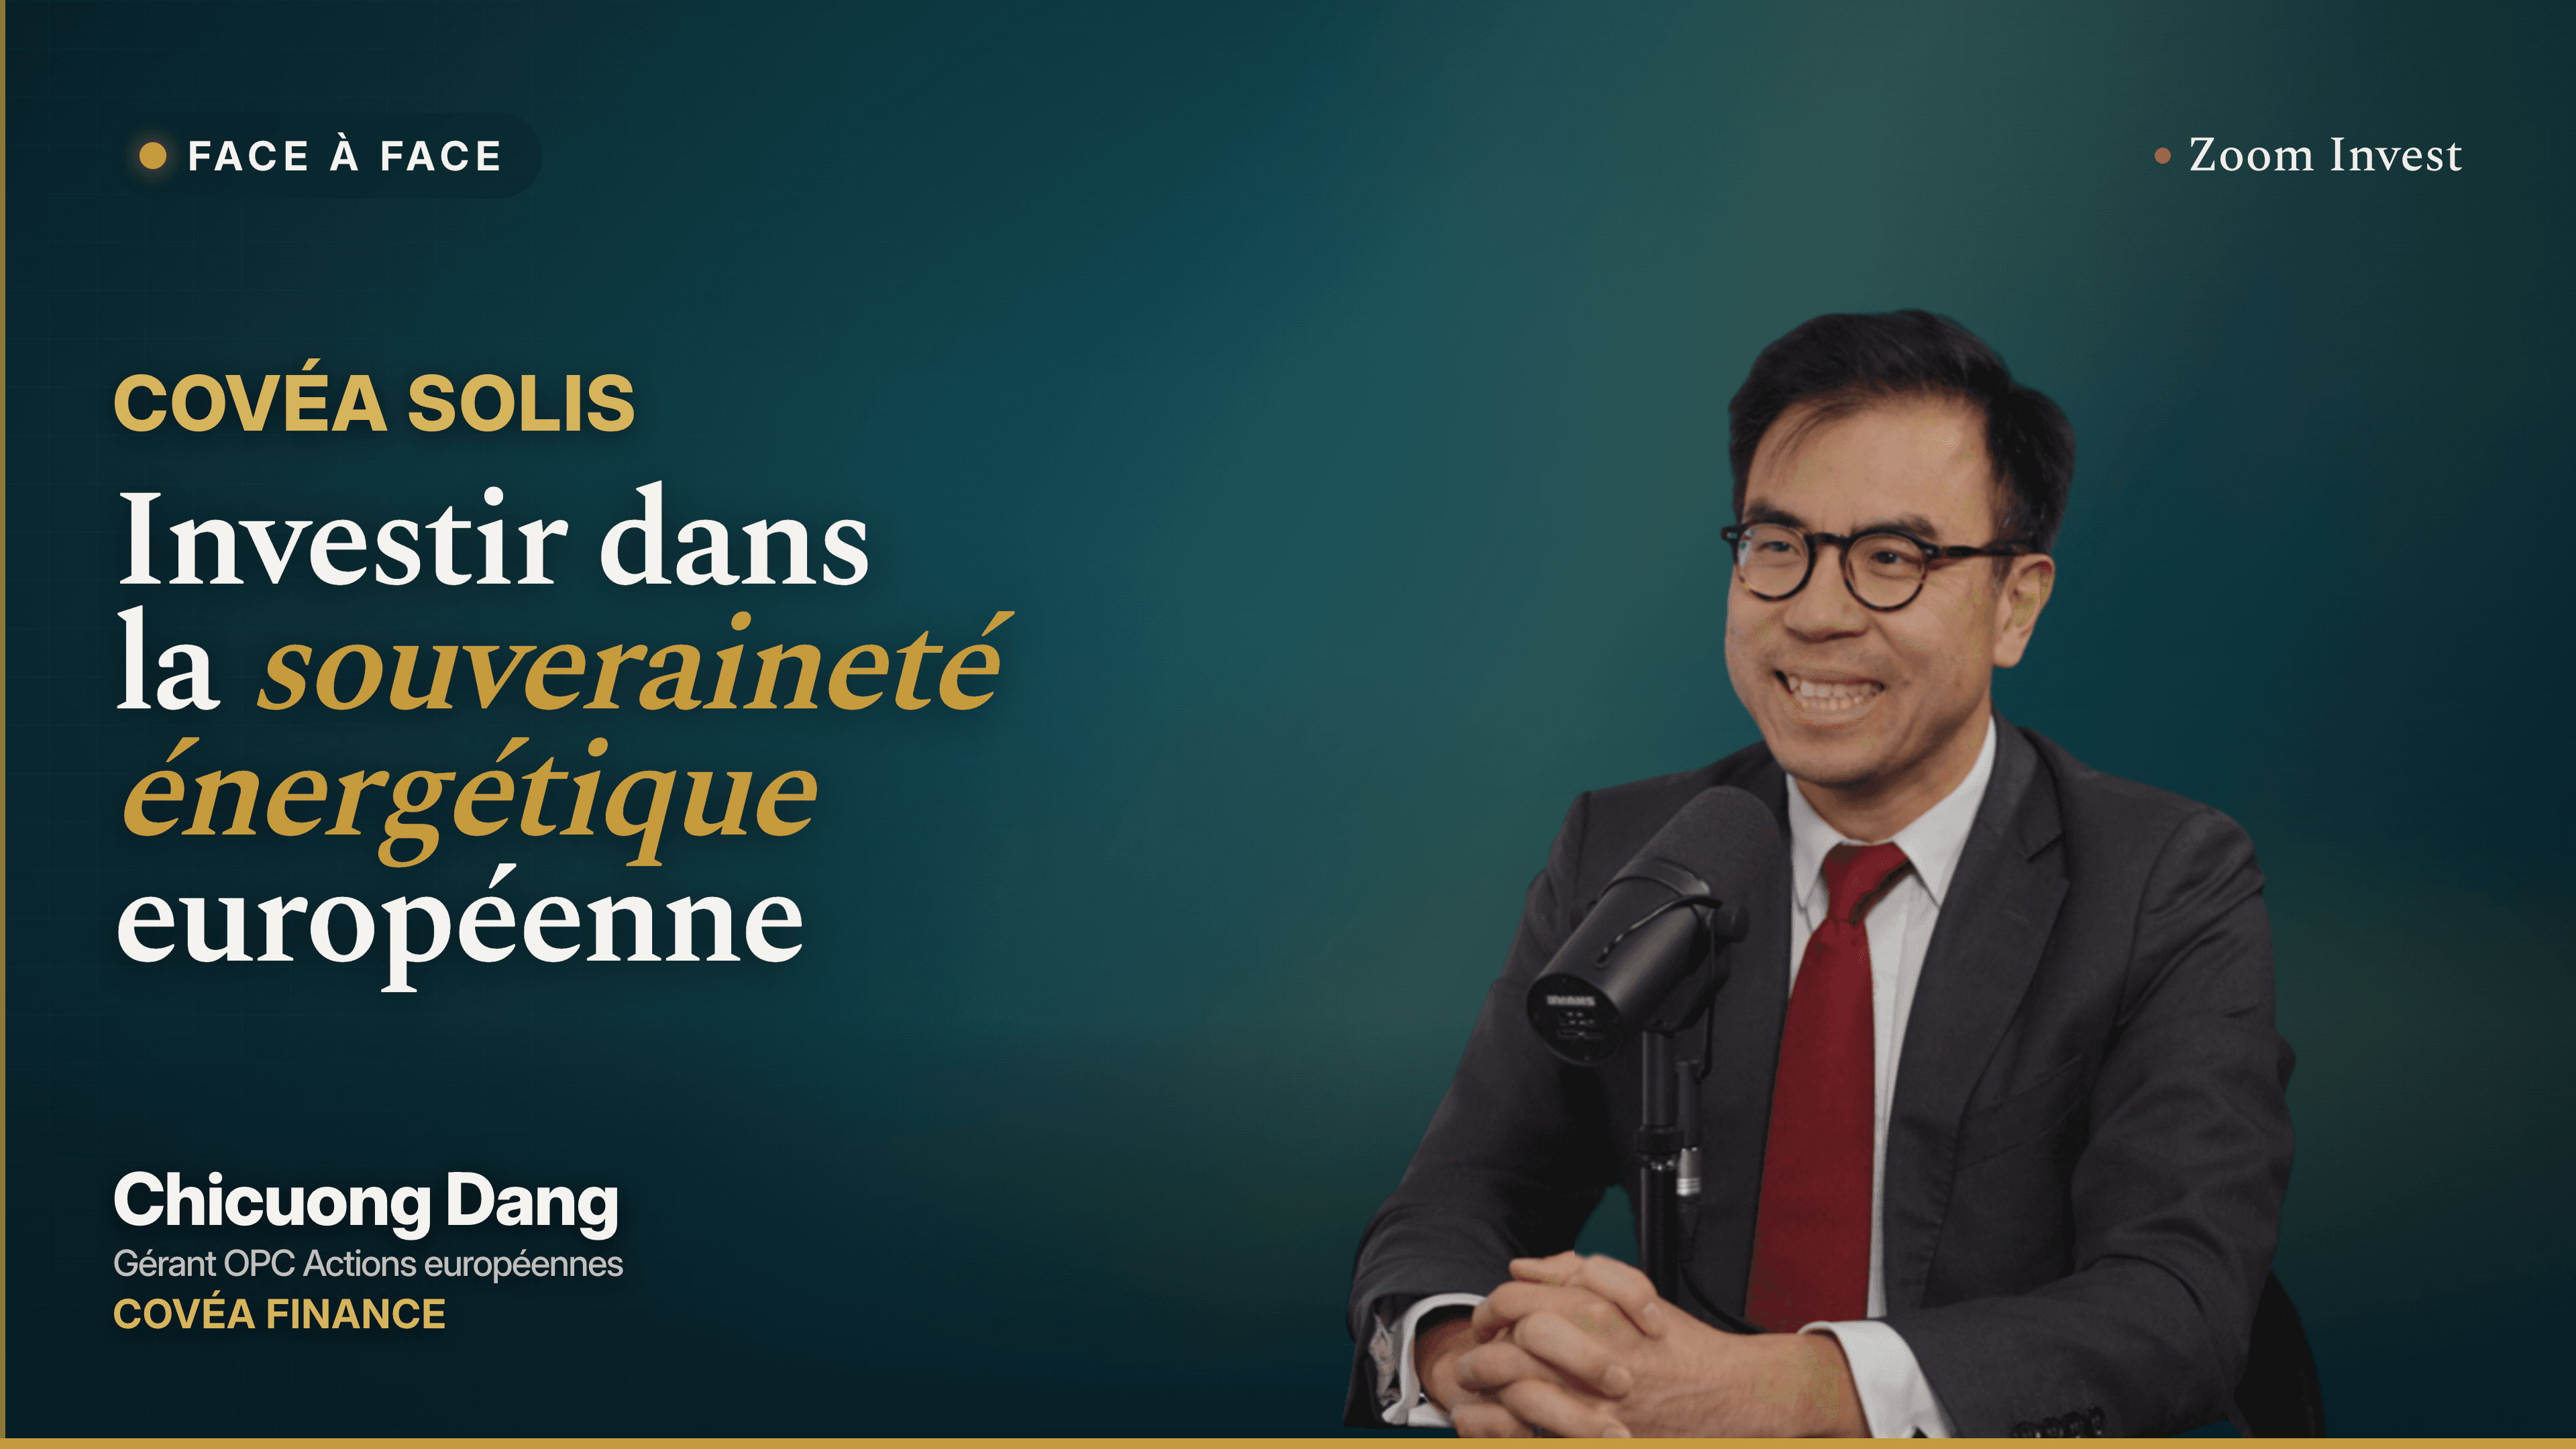
Chicuong Dang, Covéa Finance
Gérald Grant reçoit Chicuong Dang, gérant OPC Actions européennes chez Covéa Finance, pour présenter Covéa Solis. L’entretien aborde la transition énergétique sous l’angle de la souveraineté : sécurisation des approvisionnements, électrification des économies et modernisation des infrastructures.
Le gérant explique comment cette lecture se traduit dans un portefeuille d’actions européennes qui dépasse les seules énergies renouvelables, des réseaux électriques aux équipements et aux métaux nécessaires à la transition.
Les 5 choses à retenir
- La transition énergétique répond aussi à un enjeu de souveraineté.
Pour Chicuong Dang, la dépendance aux importations fossiles fragilise les États et les expose aux variations de prix. Une électricité produite localement à partir de sources renouvelables peut contribuer à sécuriser les approvisionnements. Voir à 01:01
- L’électrification, les centres de données et la réindustrialisation soutiennent la demande.
Le gérant identifie trois moteurs : le remplacement des usages fossiles par l’électricité, les besoins des nouvelles technologies et la relocalisation industrielle. Il estime que leur développement nécessitera des investissements durables dans le système électrique. Voir à 03:55
- Le coût du capital pèse sur les projets, sans effacer les besoins d’investissement.
Chicuong Dang rappelle que des taux plus élevés renchérissent le financement et réduisent la rentabilité des projets. Il considère néanmoins que les impératifs de résilience continueront de soutenir les dépenses de transition, pendant la coexistence des anciens et nouveaux systèmes énergétiques. Voir à 06:50
- Covéa Solis investit sur toute la chaîne de valeur de l’électrification.
Ce fonds d’actions européennes ne se limite pas aux producteurs d’électricité : il couvre aussi les réseaux, les équipements, les câbles, les métaux critiques et les usages dans les bâtiments, la mobilité ou la technologie. Le gérant le positionne en cœur de portefeuille. Voir à 08:46
- Les réseaux et leurs équipements figurent parmi les convictions présentées.
Chicuong Dang cite Iberdrola et National Grid pour les réseaux électriques, Vopak pour les infrastructures de stockage d’énergie et Schneider Electric pour les biens d’équipement. Ces exemples illustrent les choix du gérant au moment de l’entretien, et non une promesse de rendement. Voir à 11:34
Transcription complète
Bonjour à tous, bienvenue dans ce véritable face-à-face, puisque comme vous le constatez, changement de décor chez Zoom Invest, mais toujours autant d'intérêt. Aujourd'hui, on va aborder quelque chose d'assez original puisqu'on va parler de transition énergétique, mais sous un angle un peu différent. On va parler beaucoup plus de souveraineté, de stratégie énergétique. Et pour ce nouveau format, nous allons accueillir Chicuong Dang, gérant chez Covéa Finance, qui gère le fonds Covéa Solis et qui va nous parler pas uniquement de transition énergétique, ou en tout cas sous un autre angle, la transition énergétique sous l'angle de la souveraineté et de la stratégie énergétique. Bonjour Chicuong. Bonjour Gérald. Première question, ça sera sur ce qui se passe en ce moment en Europe, sur le fait qu'on a changé peut-être l'angle de voir la transition énergétique. Vous le voyez effectivement sous l'angle de la sécurisation énergétique, de la souveraineté. Dites-nous ce qui s'est passé pour que vous alliez sur ce terrain de jeu-là pour un fonds transition.
En effet, nous vivons dans une période où le contexte géopolitique est particulièrement tendu. On a une multiplication des conflits à travers le monde. On a le conflit russo-ukrainien, on a les conflits au Moyen-Orient. Ces conflits nous enseignent une chose, en tout cas pour le sujet qui nous intéresse aujourd'hui, c'est que les ressources peuvent devenir soudainement rares et très chères. Parmi ces ressources, il y en a une qui cristallise toutes les attentions, c'est l'énergie. Pourquoi? Parce que l'énergie est essentielle pour notre quotidien, pour les transports, pour les processus industriels. Et le monde, surtout, consomme chaque année plus d'énergie. Un État ne peut pas être souverain s'il ne contrôle pas son accès à l'énergie. Et parmi ces énergies que nous consommons, les énergies fossiles restent largement dominantes encore à travers le monde dans le mix énergétique actuel. Et le problème des énergies fossiles, c'est que les lieux de consommation sont différents des lieux de production. C'est le cas notamment de l'Union européenne. Il faut savoir que le mix énergétique de l'Union européenne est encore représenté à hauteur de 70 % par les énergies fossiles. Et que ces énergies fossiles sont largement, à autour de plus de 80 %, importées de l'extérieur. Ça crée une fragilité vis-à-vis de nos fournisseurs extérieurs. Et puis, ça nous expose à la fluctuation des prix de l'énergie. Cette situation crée une faiblesse pour les États, une faiblesse économique, énergétique et puis une faiblesse géopolitique vis-à-vis de l'extérieur. C'est là où la transition énergétique apporte une réponse à ces enjeux, notamment au travers de l'électrification. Parce que lorsque l'électricité est produite localement à partir de sources d'énergie renouvelable, vous êtes moins dépendant de l'extérieur et donc vous êtes plus résilient. D'ailleurs, c'est intéressant de voir les motivations pour lesquelles la transition énergétique a été faite. Il y a quelques années, il y a 10 ans, les États s'engageaient dans la transition énergétique pour se décarboner. Aujourd'hui, au-delà de la volonté de décarbonation, on s'engage dans la transition énergétique pour sécuriser nos approvisionnements. Relocaliser en quelque sorte. Exactement. Et surtout, renforcer la souveraineté des États.
Ça va m'amener à une autre question à laquelle je n'avais pas tout de suite pensé, mais avant cela, qu'est-ce qui s'est passé? Parce que finalement, on a eu une consommation, notamment en Europe, assez stable au fil des dernières années. Et puis là, on a eu une forte accélération. On intuit un petit peu les raisons. Tu parlais de l'intelligence artificielle, bien sûr, avec le besoin en data center, etc. Mais qu'est-ce qui s'est vraiment passé? Est-ce que c'est ça le trigger? Parce qu'il y a sûrement d'autres choses. Vous parlez de l'électricité, j'imagine. Oui, de l'électrification.
Effectivement. Il faut savoir que sur les deux dernières décennies, la consommation d'électricité en Europe a été déclinante et au mieux stagnante en Amérique du Nord. Mais vous avez raison, il y a eu un point d'inflexion qui a eu lieu à partir de 2023, où on a eu un rebond de la consommation d'électricité qui s'est confirmé en 2024, en 2025 et encore en 2026. Notre conviction, c'est que l'électricité va continuer à progresser dans le mix énergétique mondial. Sa part de marché, en tout cas, va continuer à grossir dans le mix énergétique mondial. Pourquoi? Il y a trois effets principaux. Le premier, vous l'avez cité, c'est l'électrification des économies. C'est lorsqu'on peut remplacer les énergies fossiles par l'électricité. L'exemple le plus parlant pour tout le monde, c'est vous remplacez votre véhicule thermique par un véhicule électrique. Et vu les prix de l'essence, la demande est là. Voilà, en tout cas, ça fait du sens. Il faut savoir que le taux d'électrification dans l'Union européenne n'est que de 23 %. C'est un taux qui est stagnant depuis plusieurs années. On est encore très loin des économies asiatiques, notamment, on pense à la Chine, au Japon, qui ont déjà un taux d'électrification à quasiment 30 %. C'est pourquoi la Commission européenne, cet été, a dévoilé son plan d'électrification qui vise à doubler le taux d'électrification au sein de l'Union européenne pour le porter de 23 % aujourd'hui à 46 % d'ici 2040. C'est un premier point qui sous-tend la consommation d'électricité. Le second point, vous l'avez cité, c'est le développement des nouvelles technologies, le développement des data centers. Tout cela est très énergivore. Il faut savoir que lorsqu'on passe de l'IA générative à de l'IA agentique, c'est beaucoup plus consommateur d'électricité. Et puis, troisième point, vous l'avez cité aussi, c'est la relocalisation, c'est une volonté de réindustrialisation des gouvernements pour relocaliser une partie de leur production sur leur sol domestique. Donc ça aussi, ça sous-tend la croissance de la demande d'électricité. Et dans le même temps, vous avez dans les pays émergents les phénomènes qui se poursuivent d'urbanisation, de démographie, de croissance de l'économie. Donc tout ça, ces deux éléments mis bout à bout, fait que la consommation d'électricité va croître dans les prochaines années. L'Agence internationale de l'énergie prévoit une consommation d'au moins 2 % par an Dans les prochaines années. Nous, on pense que cette consommation va continuer à accroître, mais pour cela, il va falloir investir
beaucoup d'argent. Ça me fait une bonne transition parce que qui dit beaucoup d'investissement, dit beaucoup de besoins de financement. Ces besoins de financement dans un contexte, comme on le sait, où les taux ont monté. Ils se sont un peu calmés récemment, mais on n'est plus sur les niveaux d'il y a deux ou trois ans, avec un coût du capital qui est là. Est-ce que ça va être un frein à court terme? Ou comment est-ce qu'on va gérer cette problématique
? Évidemment, lorsque vous avez une hausse des taux d'intérêt, il y a un renchérissement des coûts de financement, naturellement, et ça pénalise aussi la rentabilité des projets. Vous savez que tous les financiers allouent leurs capitaux en fonction de la rentabilité de leur projet. C'est normal. Maintenant, cette hausse des taux d'intérêt ne pénalise pas que les projets liés aux énergies renouvelables ou plus globalement la transition énergétique, mais pénalise tous les projets. Et pour notre part, nous ne pensons pas que les investissements en faveur de la transition énergétique ralentissent, plutôt le contraire. Parce qu'encore une fois, le monde a besoin de plus d'énergie. Cette transition énergétique est longue. C'est un processus qui va être long et coûteux. On a deux systèmes énergétiques qui doivent cohabiter pendant cette période de transition, un ancien système qui est conventionnel, le nouveau système, plus propre, certes, plus résilient, mais qu'il faut construire. Et il va falloir investir. Aujourd'hui, les États ont compris qu'ils ne peuvent pas être souverains s'ils ne contrôlent pas l'accès à l'énergie. Et s'ils sont dans cette situation de vulnérabilité aujourd'hui, c'est parce qu'ils ont sous-investi dans le passé en faveur de leur résilience. On a eu des montants qui étaient assez importants, des montants des investissements en faveur de la transition. On parle de plus de 2 000 milliards d'investissements par an dans le passé en faveur de la transition énergétique. Et nous, on pense que ce montant va continuer à s'accélérer dans les prochaines années parce que les États doivent être plus résilients. Et cette résilience a un prix. Aujourd'hui, on ne peut plus se permettre de reporter à demain les investissements en faveur de cette résilience.
Jusqu'à présent, c'est la théorie. La pratique, ça donne quoi dans votre fonds Covéa Solis? Comment est-ce qu'on construit ce fonds transition énergétique large? Qu'est-ce qui vous plaît dans ces segments-là? Comment vous gérez ce fonds
? Effectivement, Covéa Solis, c'est le fonds de la gamme Covéa Finance qui est dédié à la transition énergétique. C'est un fonds action européenne dédié à cette thématique. Nous investissons dans tous les acteurs qui permettent de renforcer la résilience énergétique, économique des États. Concrètement, on travaille par chaîne de valeur. Notre fil conducteur, vous l'avez compris, c'est l'électrification. Et dans l'électrification, on va investir sur toute la chaîne de valeur de l'électrification, pas juste les producteurs d'électricité. On va aussi investir dans des gestionnaires de réseaux, par exemple, parce qu'il ne sert à rien de produire de l'électricité si vous n'êtes pas capable de la transporter. Surtout lorsqu'on est sur du renouvelable où ça arrive à un point A et qu'on peut en avoir besoin à un point B un peu loin. Exactement. Si vous n'êtes pas capable de la transporter et de la distribuer. Il faut savoir que ces réseaux électriques, à travers le monde, sont assez vieillissants, donc il faut les moderniser. Il faut aussi déployer, vous avez parlé des renouvelables, pour les connecter au réseau existant. Ce réseau électrique nécessite des investissements colossaux qui doivent avoir lieu dans les prochaines années. Donc, les régulateurs doivent fournir un cadre de régulation et une rémunération qui est très encourageante, très incitante pour que ces gestionnaires investissent. L'Agence internationale de l'énergie, par exemple, pour donner un chiffre, prévoit que d'ici 2040, il y a plus de 80 millions de kilomètres de réseaux qui vont être déployés dans le monde. 80 millions de kilomètres, c'est la taille du réseau électrique existant aujourd'hui. Et sur un réseau électrique, vous avez plein d'équipements, vous avez des relais, des transformateurs, des appareillages de distribution. Tout ça, c'est favorable pour les producteurs de biens d'équipement qui vont bénéficier des investissements de ces gestionnaires de réseaux. Vous avez aussi des câbles qui sont faits par des câbliers. Un câble, c'est constitué de cuivre, d'aluminium. Dans ce Covéa Solis, on va également investir dans des producteurs de métaux critiques nécessaires à cette transition. Donc Covéa Solis, ce n'est pas un fonds utilities, on est d'accord? On est d'accord. C'est un fonds beaucoup plus large que ça. On va également investir dans des acteurs des équipements miniers pour extraire ce cuivre. Et aussi, on va investir dans tous les acteurs qui vont bénéficier de l'usage de l'électrification. On pense naturellement aux bâtiments, à la mobilité ou encore aux acteurs de la technologie. Donc Covéa Solis, pour résumer, on investit dans les acteurs de décarbonation, les acteurs qui construisent le système énergétique de demain, c'est un système beaucoup plus résilient, et tous les acteurs qui bénéficient de l'usage de l'électrification.
Pour terminer ou en tout cas une des dernières questions, est-ce que vous pourriez nous donner deux ou trois exemples de valeurs qui sont dans le portefeuille et que vous appréciez
? Écoutez, nous, dans Covéa Solis, l'une des convictions qu'on a aujourd'hui, c'est les réseaux électriques, vous l'avez compris. On aime bien les acteurs de réseaux. On aime bien, par exemple, le gestionnaire espagnol Iberdrola, qui est une grande utilities intégrée, qui est un producteur d'électricité, mais aussi un gestionnaire de réseau présent mondialement, ou encore le gestionnaire de réseaux britannique et américain National Grid. Dans les infrastructures de stockage, nous aimons bien, par exemple, une valeur qui s'appelle Vopak, qui sert à faire du stockage d'énergie, ou encore dans les biens d'équipement, nous aimons bien des acteurs comme Schneider Electric, que nous connaissons bien, qui sont des acteurs souverainement ancrés.
Pour terminer, est-ce qu'il y a un pays parmi votre vivier européen qui, vous le sentez, a plus envie d'aller vers cette souveraineté énergétique et de sécuriser au mieux ses approvisionnements? Est-ce qu'il y en a un qui se distingue
? Je ne pense pas qu'on puisse aujourd'hui parler d'un pays qui se démarquerait par rapport à un autre. Je pense que c'est un mouvement collectif. D'ailleurs, ce n'est pas un pays, ce n'est pas une zone, c'est le monde. Aujourd'hui, le monde a besoin- C'est sûr, je concentrais par rapport à votre univers d'investissement...de plus d'énergie chaque année. Et les gouvernements l'ont bien compris. L'accès à l'énergie, c'est un enjeu de souveraineté majeur. Il n'y a pas un pays qui va être plus entreprenant que l'autre. Tout le monde va être très entreprenant pour garantir sa sécurité d'approvisionnement et puis garantir sa souveraineté.
Dernière question, et ça va être une réponse avec un mot : votre fonds, cœur ou satellite? Cœur.
Merci Chicuong Dang. Un grand merci. Vous l'aurez compris, on peut gérer la transition énergétique en ayant une vue un peu plus large que seulement les renouvelables. N'hésitez pas à prendre renseignement si vous voulez plus d'informations sur Covéa Solis. Nous nous retrouvons bientôt sur Zoom Invest pour un futur face à face. Merci beaucoup. Merci Gérald. Merci.