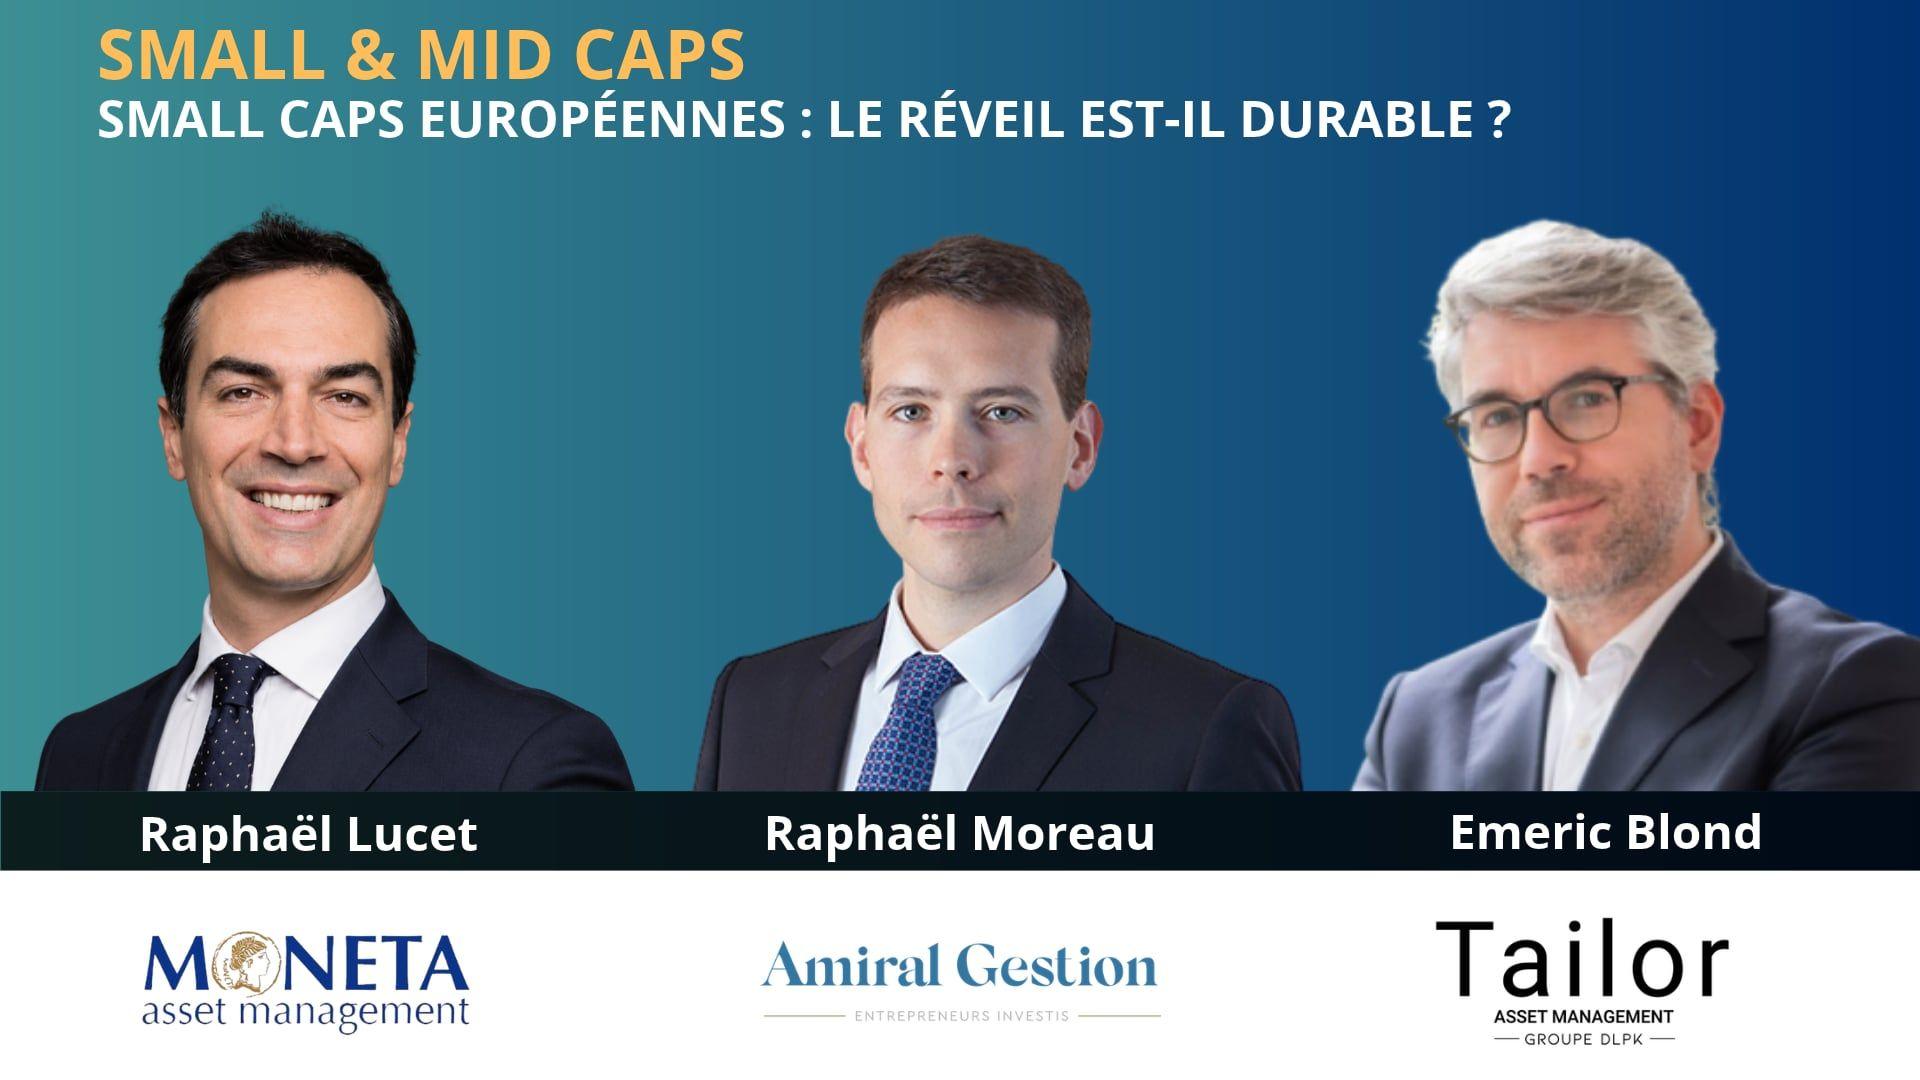
Small caps européennes : le réveil est-il durable ?
Emeric Blond, Tailor AM, Raphaël Moreau, Amiral Gestion, Raphaël Lucet, Moneta AM
Le rebond des petites et moyennes capitalisations européennes reste contrasté. Lors de cette table ronde du 18 novembre 2026, animée par Stéphane van Huffel, trois gérants confrontent leurs diagnostics sur les flux, les valorisations et la sélection des entreprises.
En synthèse
Les small caps retrouvent progressivement une place dans les allocations, sans retour massif des capitaux. La résistance des résultats d’entreprises contraste avec la volatilité des marchés et les rotations sectorielles. Amiral Gestion privilégie la qualité des bilans et la diversification des convictions ; Moneta défend une sélection fondamentale attentive aux écarts de valorisation ; Tailor AM adapte ses expositions aux thèmes porteurs tout en encadrant la liquidité. Le réveil de la classe d’actifs n’efface ni les différences entre segments de capitalisation ni la nécessité d’un horizon d’investissement long.
Les points importants
- Le redressement des small caps demeure progressif et inégal. Raphaël Moreau relie leur amélioration à la reprise de l’activité européenne et à la recherche de diversification face aux grandes valeurs technologiques américaines. Les trajectoires diffèrent toutefois selon les secteurs et les tailles de capitalisation. Voir à 03:05
- Les rotations de style peuvent l’emporter sur les publications de résultats. Émeric Blond décrit un déplacement des investisseurs de la croissance vers la value, qui a pesé sur la technologie et certains acteurs de l’énergie malgré des résultats jugés solides. Voir à 06:58
- L’envie de revenir ne se traduit pas encore par des flux puissants. Raphaël Lucet observe un regain d’intérêt chez les conseillers et les institutionnels, après plusieurs années difficiles. La gestion passive et le poids des grandes valeurs technologiques restent des éléments du diagnostic. Voir à 10:22
- Tailor combine sélection thématique et sélection des valeurs. Les infrastructures, la transition énergétique, certains semi-conducteurs après leur correction et les banques d’Europe du Sud figurent parmi les thèmes présentés. La consommation reste en retrait dans cette approche. Voir à 12:51
- Moneta recherche des écarts de valorisation entre entreprises comparables. La stratégie conserve un suivi fondamental des petites comme des grandes valeurs, avec des paris suffisamment diversifiés. Les exemples portent notamment sur les infrastructures, les services à l’énergie et LDC. Voir à 16:12
- Un bilan solide donne aux entreprises des moyens d’agir à contre-cycle. Pour Amiral Gestion, les avantages compétitifs et la solidité financière permettent de traverser les chocs, d’investir lorsque les concurrents ne le peuvent pas et, parfois, de racheter des actions fortement décotées. Voir à 22:27
- Les fonds présentés répondent à des choix distincts de capitalisation et de liquidité. La séquence finale expose les fonds fermés de Moneta et leur horizon de cinq ans, puis Sextant PME et Sextant Entrepreneur Europe chez Amiral Gestion, avant Tailor Actions Entrepreneurs et son encadrement de la liquidité. Les performances passées évoquées ne préjugent pas des performances futures. Voir à 24:48
Lecture par intervenant
Raphaël Moreau, gérant de fonds chez Amiral Gestion. Il défend une lecture davantage conjoncturelle que structurelle des difficultés rencontrées par les petites capitalisations. Sa gestion associe diversité des paris, qualité des entreprises et bilans solides. Il évoque les banques, la défense et une sélection prudente des sociétés françaises, dont l’activité n’est pas nécessairement dépendante de la demande domestique. Sextant PME et Sextant Entrepreneur Europe déclinent une même philosophie sur des tailles de capitalisation différentes.
Raphaël Lucet, Portfolio Manager chez Moneta AM. Il insiste sur la stabilité de la méthode et sur les limites du market timing. Le suivi d’un vaste univers européen permet de comparer les valorisations et de réagir aux évolutions économiques sans prétendre les prévoir. Il présente également les fonds fermés de la gamme Moneta Micro Entreprises : l’engagement sur cinq ans vise à rendre les flux plus prévisibles pour la gestion, avec un rendez-vous de souscription évoqué pour 2027.
Émeric Blond, gérant de portefeuille chez Tailor AM. Il souligne le contraste entre le contexte géopolitique et la résistance des résultats, puis les effets de la rotation de style sur les portefeuilles. Son approche multithématique adaptative associe identification des thèmes et sélection des entreprises. Il cite Technip Energies pour illustrer les opportunités industrielles et énergétiques, puis présente Tailor Actions Entrepreneurs, éligible au PEA-PME, en insistant sur la discipline de liquidité et l’horizon de la stratégie.
Transcription complète
Bonjour à toutes, bonjour à tous, bienvenue sur cette nouvelle table ronde Zoom Invest en ce mercredi 18 novembre 2026. Table ronde en deux parties. Une première partie sur les small and mid caps, les petites capitalisations européennes. Est-ce le réveil ? Et surtout, est-ce que le réveil est durable ? Ensuite, la deuxième demi-heure, on parlera de la classe d'actifs cousine du small and mid cap côté, le non coté en private equity. On parlera des perspectives et des opportunités pour nos clients, ce qui nous permettra, à la fin de cette heure entière, de pouvoir allouer au mieux les actifs de nos clients à nous, CGP et banquiers privés. Pour attaquer cette première partie, je suis très friand de savoir ce qui se passe un peu sur les petites capitalisations européennes de notre quotidien.
Pour en parler, je reçois Raphaël Moreau, gérant de fonds Amiral Gestion. Raphaël Lucet, portfolio manager chez Moneta Asset Management et Émeric Blond, gérant de portefeuille chez Tailor AM. Fin d'année oblige, je dois vous demander, messieurs, de nous faire un point sur le contexte de marché. Petit bilan des mois écoulés. Comment ça s'est passé cette année ? Est-ce que la classe d'actifs a enfin trouvé sa place dans les allocations des CGP et des banquiers privés ? Et surtout, est-ce qu'on peut imaginer que ce réveil est durable ? Raphaël Moreau, je te fais commencer. Merci, bonjour à tous. 2026, ça a été une année avec beaucoup de volatilité, pas que sur les small caps, sur les marchés en général.
Et en particulier, je pense qu'il fallait avoir des nerfs d'acier parce que le marché a su tester nos convictions en tant que gérant. Ça a commencé avec le thème SaaS apocalypse, l'effondrement des valeurs de software ou de services informatiques, par exemple, en début d'année, puis en miroir, l'envolée des sociétés de semi-conducteurs. Ça, ça dure jusqu'en mai. Puis après, tout s'est inversé. Les boîtes de semi-conducteurs ont beaucoup reculé et inversement, on s'est aperçu que finalement, les sociétés de software étaient souvent assez résilientes. Et puis les boîtes de services informatiques, carrément, elles voyaient leur croissance accélérée.
Vous avez eu des rebonds qui ont été massifs sur cette classe d'actifs. Vous avez eu évidemment Ormuz avec la guerre et donc l'envolée du prix du pétrole, puis la paix, puis la guerre à nouveau. Aujourd'hui, vous avez le thème de la France qui est plus dans le collimateur des marchés financiers. Il est assez facile de se prendre les pieds dans le tapis si on suit tout simplement le narratif du marché du moment. Et finalement, les cycliques ont pas mal marché en 2026, parce que malgré tout ce bruit ambiant, l'économie européenne est finalement assez résiliente. On a vu l'accélération des PMI partout en Europe, malgré tout ce qu'on aurait pu craindre.
On n'aurait pas forcément parié là-dessus il y a quelque temps. Sur la question des small caps, je pense qu'elles retrouvent leur chemin petit à petit dans les portefeuilles des différents intervenants, aussi dans une logique de diversification par rapport aux inquiétudes sur la tech américaine. Nous, on n'a jamais été fan de l'argument structurel sur la difficulté des small caps. Il y a eu, c'est vrai, plusieurs années difficiles. Pour nous, ça a surtout été conjoncturel, lié notamment, depuis la guerre en Ukraine, avec le ralentissement économique qu'on a connu. Le fait est que depuis que l'activité économique en Europe se reprend, les small caps, ça dépend les cas, ça dépend les thèmes, ça dépend les tailles de capi, mais de manière générale, se reprennent assez sensiblement.
Comment ça se passe ? Il te reste quelques minutes, mon cher Raphaël. Comment ça se passe chez Amiral ? Comment s'est passée cette année 2026, globalement, pour toi ? Comme je disais, beaucoup de volatilité. Nous, plutôt, on n'était pas exposé aux semi-conducteurs, donc le début d'année était plus difficile. On préfère quand même des secteurs plus résilients, plus qualitatifs dans l'aspect résilience de la profitabilité. Par contre, sur la deuxième partie de l'année, on a fortement récupéré. On termine l'année, elle n'est pas finie, mais pour le moment, on est à peu près 5 points au-dessus de notre indice de référence. Bravo. Super, parfait. Émeric, même question, est-ce que tu peux nous donner un peu ta vision de notre environnement ? Oui, la vision, je vais commencer peut-être par l'année.
Ce qui s'est un peu passé pour 2026, c'est vrai que comme disait Raphaël, c'est une année qui a été en deux temps. Un S1 où il y a eu vraiment une géopolitique absolument, le mot est faible, instable. Avec effectivement des intervenants géopolitiques à travers le monde divers et variés. On a l'attaque des USA sur l'Iran et le blocage du détroit d’Ormuz. Ça a créé une inflation énergétique qui a été assez mal appréciée au départ et qui après, effectivement, s'est beaucoup amplifiée. Ça a probablement entraîné les banques centrales à réagir et puis à commencer à discuter et puis à faire des hausses de taux. Mais avant ça, on a eu la hausse des taux longs qui après a commencé à contraindre un petit peu les financements, notamment sur pas mal d'acteurs qui avaient des CAPEX peut-être un peu élevés.
Je pense notamment dans les semi-conducteurs. C'est vrai que c'était autant d'éléments perturbateurs qui n'ont pas vraiment empêché les marchés de progresser. On avait vraiment un fond de tension et de besoins énergétiques croissants. Et c'est vrai que ça n'a pas empêché de très bonnes publications. On a eu un T2 de très grande qualité. Le T3 n'a pas été mal non plus. Et c'était vraiment des deux côtés de l'Atlantique, aussi bien aux USA qu'en Europe. Effectivement, bien plus fort aux USA qu'en Europe, mais l'Europe a quand même eu son mot à dire et s'est quand même vraiment bien défendue en termes de publications. Ça, c'était quand même un petit peu une dissonance cognitive par rapport au bruit ambiant.
C'était un petit peu troublant quand on est observateur extérieur et investisseur et qu'on se dit que ça se tend sur tous les fronts, mais c'est bizarre, le discours des sociétés est toujours aussi positif. Modulo certains secteurs qui, effectivement, ont des problèmes un peu spécifiques. Et c'est vrai que depuis le début du S2, notamment ces quatre derniers mois, parce qu'il est là, on est en novembre, mi-novembre, ces quatre derniers mois, on a assisté à une rotation de style assez marquée. C'est vrai que dans le S1, il y a eu vraiment des valeurs de croissance qui ont beaucoup progressé, mais qui ont pris le chemin inverse à la faveur de cette rotation de style où les investisseurs se sont déportés des valeurs de croissance vers de la value plus ou vers des valeurs qui avaient jusqu'à présent été mal valorisées par les marchés ou mal appréciées par les marchés.
C'est vrai que malgré des publications de grande qualité, on a assisté quand même à une sortie massive de capitaux sur les valeurs technologiques, sur les valeurs liées à l'énergie, parce qu'effectivement, il y a eu un effet contagion. On a associé l'IA et l'énergie, tout simplement pour des besoins assez simples. C'est basique, c'est les data centers, ils consomment de l'électricité, il faut les relier au réseau. D'où vient l'énergie ? Plein de sujets comme ça. Ça a eu un effet tache d’huile sur le thème de l'énergie, la transition énergétique. Et c'est ce qui a effectivement assez fortement pesé. Je prends l'exemple de notre gestion. Effectivement, là, c'est un peu compliqué de ce point de vue-là.
Très bien, merci Émeric. Raphaël Lucet qui attend sagement. Ce n'est jamais facile de passer le dernier sur la partie contexte, mais est-ce que tu partages cette vision ? Quelle est la vision chez Moneta ? En fait, non, je pense qu'effectivement, c'est une année qui pouvait rendre fou. Je pense que ce qu'il faut, mais ce que je pourrais dire chaque année, c'est qu'il faut une stratégie qui marche sur le long terme et s'inscrire, c'est la seule chose qu'on peut faire. Déjà, dans les actions, on sait que globalement, sur le temps long, on a le vent dans le dos parce qu'il y a une hausse de la population, il y a de l'inflation, on se lève tous le matin pour créer des richesses.
C'est vrai qu'en début d'année, on nous avait dit, j'aurais pu dire la même chose l'année d'avant et l'année encore d'avant, si on nous avait dit en début d'année qu'on aurait une guerre en Iran, une hausse des taux, des incertitudes politiques et que les actions allaient être flat ou même en hausse, on ne l'aurait pas cru. Il y a cette phrase bien connue en investissement qui est de dire qu'il y a plus d'argent qui a été perdu à vouloir éviter les baisses de marché que dans les baisses de marché elles-mêmes. Parce que c'est très difficile de vouloir timer tout ça. Déjà, il faut avoir raison sur quand on sort, et ça, c'est dur. Ensuite, il faut avoir raison sur quand on rerentre.
Souvent, quand on a évité la baisse, on est très fier et finalement, on rerentre plus haut que quand on est sorti. Mes collègues l'ont dit, il y a eu la hausse des taux, la hausse des coûts de l'énergie, le thème de l'IA, la France, la politique. Au final, les entreprises ont toujours bien géré leurs marges. C'est vrai que la catégorie des small mid est extrêmement large. Il y a toujours des entreprises qui vont bien, soit parce que leur secteur est porteur, même dans des secteurs difficiles, il y a des sociétés qui s'en sortent bien. Au final, on arrive toujours à peu près sur le temps long, ce n'est pas chaque semaine, chaque trimestre, mais à créer de la valeur.
Tu vois un peu, je vais en profiter parce qu'il reste un petit peu de temps, Raphaël. Comment s'est passé le rapport avec les CGP, avec les professionnels du patrimoine sur les small et mid caps sur l'année ? Est-ce que tout ça, finalement, fait que les réactions restent les mêmes ? Est-ce qu'il y a un retour de cette classe d'actifs côté ? Est-ce que c'est toujours un peu compliqué en ce moment pour vous ? Comment ça s'est passé au niveau des flux aussi ? Ça peut avoir de l'importance pour vous quand même. Je pense qu'il y a une envie de retour. C'est quand même une classe d'actifs qui fonctionne mal depuis 2018 globalement. Tout le monde se dit qu'à un moment, ça va rattraper.
Il y a plein de raisons pour lesquelles ça rattrape moins vite : la gestion passive qui va surtout sur des sous-jacents liquides et la tech qui avait beaucoup tiré les mega caps. Il y a quand même une envie de revenir. On l'a vu chez CGP, mais aussi des institutionnels qui avaient pas mal quitté la classe d'actifs et qui du coup ont des benchmarks et se disent que c'est peut-être le moment d'en remettre un petit peu. Après, il faut être honnête, ce n'est pas non plus encore une année incroyable pour les small mid dans un environnement qui est quand même en Europe assez contraint d'un point de vue de la croissance. Très bien. Merci beaucoup pour ces petits éléments complémentaires.
Je pense que c'est important aussi de faire un petit point sur comment on se comporte, nous les professionnels, dans ces moments-là. Justement, dans ce contexte, où se situent, ce n'est pas une question piège, mais où se situent et où vont se situer les meilleures opportunités pour vous et donc pour nos clients ? Est-ce que vous pouvez nous parler de vos stratégies en place ou celles que vous allez mettre en place, pour fin 2026, fin 2027 ? On sait que vous avez une classe d'actifs qui se voit quand même plutôt sur du moyen, long terme. Émeric, je te donne la parole. Qu'est-ce qu'il va falloir faire et qu'est-ce que vous allez faire pour que nos clients trouvent encore des leviers sur les small and mid ? Oui, je pense que déjà, le premier levier, ce sont des leviers en relatif.
[nom indistinct] évoquait tout à l'heure effectivement des notions de flux, beaucoup de flux passifs qui privilégient des positionnements un petit peu [passage indistinct sur les ETF], etc. C'est vrai qu'une partie des flux aussi sur les small and mid caps s'est évadée dans le private equity et s'est retrouvée captive. On ne voit pas de flux entrants très forts sur les small and mid caps, mais on voit beaucoup d'intérêts. À la faveur, tout simplement, d'une sous-performance qui a été assez chronique d’un point de vue boursier, pas d'un point de vue opérationnel. Et aussi parce qu'effectivement, les valorisations sont devenues extrêmement basses sur les small and mid caps. Je pense qu'effectivement, c'est aussi pour ça que les gens commencent un petit peu à réfléchir profondément sur le sujet.
Par rapport à ce qu'on voit. Qu'est-ce que vous allez faire de ce contexte ? Comment vous allez réagir ? Absolument. On a un fonds sur les mid caps, vous le savez, Tailor Actions Entrepreneurs, qui est géré sur une approche de gamme. On a effectivement toute une gamme de produits large cap, small and mid caps aux US et en Europe, gérés selon la même méthodologie qui est la multithématique adaptative. On va aller combiner les différents thèmes qu'on a identifiés comme porteurs à court ou moyen terme. Après avoir identifié ces grands thèmes, on va aller sélectionner les valeurs qui sont dans ces thèmes-là et les allouer au fonds en question. Donc effectivement, theme picking après stock picking. Aujourd'hui, les grands thèmes privilégiés, selon nous, en tout cas à court ou moyen terme, sont les infrastructures, la transition énergétique, un petit peu les semi-conducteurs. On commence à regarder après cette énorme correction qu'on a eue depuis la fin du mois de juin, et les banques, toujours, mais plutôt Europe du Sud.
Évidemment, une approche toujours sur des valeurs plutôt croissance, croissance momentanée. Très bien. Est-ce qu'il y a des exclusions particulières, habituellement, chez Tailor, ou de nouvelles exclusions que tu vois apparaître dans le contexte qu'on vient de décrire ? Des exclusions, si on parle exclusion effectivement d'un point de vue extra financier, avec des secteurs qu'on ne touchera pas, oui, on en a évidemment. Se référer aux normes du label ISR. Ce qui intéresse plus, je pense, les auditeurs, c'est vraiment les exclusions d'un point de vue thématique. En ce moment, il y a des choses qu'on ne touchera pas. Donc voilà, c'est consommation de base, consommation discrétionnaire.
Je ne trahis pas de secret, ce sont des thèmes qui aujourd'hui, effectivement, ont des très grosses difficultés d'un point de vue opérationnel, d'un point de vue du momentum. À l'inverse, Émeric, est-ce qu'il y a un thème, au contraire, un secteur, une boîte à laquelle tu penses qui, au contraire, symbolise ce que vous aimez en ce moment et ce que vous avez envie de faire en ce moment ? Oui, effectivement, je pense à Technip Energies, par exemple. C'est une valeur de grande qualité, identifiée comme une parapétrolière, mais qui n'est pas vraiment une parapétrolière. C'est un acteur plutôt dans les services à valeur ajoutée, industriel et énergétique, avec pas mal de cartes à jouer dans le domaine actuel sur des fonds de transition énergétique, diversification énergétique, efficience énergétique, nouveaux processus industriels.
C'est un acteur qu'on aime beaucoup, qui s'est fait maltraiter pas mal pendant la crise du COVID-19 récente et qui effectivement retrouve un petit peu des couleurs et on pense que commercial, ça peut aller sans rupture. Super, merci Émeric. Raphaël Lucet, même question, est-ce que tu peux nous parler un petit peu de votre stratégie ? Comment vous allez vous adapter si ce n'est pas déjà fait ? J'imagine que c'est déjà fait. Quelles sont les bonnes pistes et les éléments de langage que l'on peut traduire à nos clients pour expliquer ce que vous faites chez Moneta ? Pour nous, il n'y a pas changement de stratégie. La stratégie, c'est celle que Romain Burnand a mise en place en 2003 et qui est de suivre les petites valeurs comme les grandes.
Chez nous, on prend au total exactement le même tableau Excel que LDC. C'est le même type de suivi et d'être multi cap. C'est vrai que c'est bien de suivre des petites, des moyennes, des grandes, pour comparer les discours, pour comparer également les valorisations. Je peux parler des thèmes actuellement qu'on a en portefeuille. Notre but, c'est de trouver des cas un peu asymétriques. On se dit que 60 % du temps, on va avoir raison, donc 40 % va avoir tort. Et si on a suffisamment de paris non corrélés en portefeuille, sur le temps long, ça devrait bien marcher. Typiquement, ce qu'on a aujourd'hui comme thème en portefeuille, on a le thème des infrastructures, surtout dans le pays du Nord.
On fait aussi des comparaisons. Je vais donner des noms. On aime bien la société Strabag, on aime bien la société Bam ou Friedrich Vorwerk, société qui se paye à peu près 10 fois les bénéfices. On peut comparer à SPI, qui est plus chère. On préfère ces acteurs-là sur des thématiques à peu près similaires. Ensuite, Émeric avait cité le thème des services à énergie avec Technip. Nous, on regarde plutôt Técnicas Reunidas, parce que pareil, il y a 20, 30 % de décote sur Technip Energies ou Maire Tecnimont sur une thématique à peu près équivalente. Une des lignes importantes du portefeuille dans la nutrition, c'est LDC, qui sont les Poulets de Loué, [marques indistinctes], qui se payent 11 fois les bénéfices quand on a un comparable nordique qui s'appelle Scandi Standard, qui se paye 21 fois ou Cranswick au UK, qui se paye 18. C'est le genre de thèmes qu'on essaye de jouer, qui sont plutôt moins chers, porteurs, les sociétés vont bien.
Et après, pour 2027, pour être honnête, je n'en sais rien. Notre stratégie sera la même, c'est-à-dire espérer connaître suffisamment de sociétés et ensuite voir ce qui se passe. Par exemple, si le pétrole baisse, qu'est-ce qu'il faut faire ? Est-ce qu'on achète des airlines, par exemple ? Si les taux baissent, est-ce qu'on revient sur l'immobilier, oui ou non ? Si l'intelligence artificielle apporte des gains de productivité à des utilisateurs ou non. Ensuite, suivant ce qui va se passer, et ça, on ne prédit pas l'avenir, ça sera à nous de nous positionner sur les à peu près 300 sociétés qu'on connaît bien, à se dire : « Tiens, le pétrole baisse, il faut qu'on mette telle société en portefeuille. » Voilà pour l'année prochaine.
Et sur cette année, je vous ai expliqué les grands thèmes. Principalement en portefeuille, c'est juste pour avoir une idée, votre champ d'action, il est européen, il est français, Benelux, Scandinavie un peu ? Toute l'Europe. On a étendu ces dernières années dans différents pays. Dans le bon sens du terme, opportuniste selon finalement les critères Opportuniste. La Grèce qu'on ne suivait pas il y a 3 ans, c'est un pays où aujourd'hui, on a pu pas mal investir. C'est un pays qui a fait des gros efforts il y a 10 ans et qui du coup a maintenant une situation financière assainie avec des sociétés qui ne sont pas très tech pour être honnête. Vous regardez les indices grecs, c'est quand même plutôt de la vieille économie, mais c'est de la vieille économie qui fonctionne bien et qui n'était pas chère. Il y a eu des très bonnes paires sur ce marché.
Et puis, il y aura encore évidemment de la transformation à venir. Donc c'est toujours porteur de plein de choses. Raphaël Moreau, qui attend sagement ? Est-ce que tu peux nous en dire plus sur la même typologie d'exercice ? Nous parler un peu d'abord des convictions, comment vous les traduisez dans vos stratégies et quelles sont finalement les thématiques, les secteurs et les entreprises que vous mettez de côté ou que vous privilégiez pour les prochains mois ? Oui, je pense que la diversité dans les paris est importante parce que le monde est extrêmement incertain. Il est toujours incertain, mais c'est vrai que la situation géopolitique, on en est quand même très tributaire.
Qu'est-ce qui se passe si la guerre en Ukraine s'arrête, par exemple ? Des signaux pourraient laisser espérer que peut-être qu'on en verra le bout bientôt ou pas, on ne sait pas. Inversement, est-ce qu'en Iran, ça s'envenime à nouveau ? Il y a quand même des sujets comme ça où faire des plans sur la comète, c'est un peu illusoire parce qu'effectivement, il y a des grands thèmes quand même qui sont assez évidents, qui peuvent faire tomber la pièce d'un côté ou de l'autre. Malgré tout, nous, on est quand même assez convaincus que l'inflation est structurellement là pour rester. Donc, on va avoir plutôt plus de banques que d'immobilier, même si on a un peu d'immobilier quand même, parce que parfois, la correction aujourd'hui semble excessive sur certains pans du marché.
On a aussi de la défense. Alors, la défense a plutôt été, ça dépend un petit peu où, mais elle a été un peu plus maltraitée en 2026. Nous, on pense que même s'il y avait paix en Ukraine, si l'Europe veut éviter d'être totalement vassalisée, elle devrait continuer d'investir davantage dans sa défense. L'élan est lancé, le mouvement est lancé. Et donc ce n’est pas un free lunch. C'est de l'argent qui part dans la défense, il ira moins en welfare state, en subventions, en soutien à la population. Donc ça veut dire aussi qu'il faut être prudent sur tout ce qui est consommation. Sur le thème de la France, on est prudent, on est même plutôt sceptique, on va dire, sur l'activité économique en France.
Après, le tissu économique français est quand même très diversifié, beaucoup plus que d'autres pays européens. On a un tissu important de PME qui sont souvent très peu liées finalement à l'économie française, soit parce qu'elles exportent, soit parce que Raphaël citait LDC, la consommation de poulet qui est la protéine la moins chère est plutôt résiliente, peu importe finalement la croissance du PIB. Nous, on va plutôt s'orienter en fait de manière générale, toujours avec cette approche assez diversifiée dans les paris, mais sur des sociétés qui ont des bilans solides, qui sont des sociétés de qualité, parce que le monde étant particulièrement complexe, la qualité des business est quand même essentielle pour tenir quand il y a des phases plus difficiles.
Quand tu parles de ça, pardon, mais c'est pour expliquer. Tu parles de modèle, tu parles de trésorerie, tu parles de carnets de commandes ? C'est un ensemble de choses. C'est-à-dire que déjà, c'est avant tout au-delà du marché sur lequel ils sont positionnés, leurs avantages compétitifs. Souvent quand même, c'est aussi la taille relative au concurrent. Un leader d'une industrie va être en général une société qui a des avantages compétitifs sur ceux qui poursuivent. Des bilans solides. Alors les bilans solides, ça vous permet plusieurs choses. Premièrement, quand il y a un coup de grisou sur votre secteur, vous n'avez pas à vous inquiéter sur le remboursement de votre dette, si vous êtes en cash net, par exemple. Deuxièmement, vous pouvez faire des investissements à contre-cycle que vos concurrents ne peuvent pas faire. Et puis, vous pouvez aussi racheter vos actions.
Cette année, j'ai pas mal d'exemples en tête de sociétés qui, pour la première fois de leur histoire, des sociétés justement typiquement des sociétés leaders, très bien gérées, qui vont bien, mais boursièrement, ça le fait pas parce que la France, parce que le secteur, parce que je ne sais quoi, qui ont fait pour la première fois un rachat d'actions. Donc je pense à Alten en France ou [nom de société indistinct] par exemple, ou Reply en Italie. Des sociétés qui avaient un bilan forteresse, qui jamais de leur histoire n'ont fait un seul rachat d'actions, mais là, compte tenu de la valorisation parfois extrêmement faible, voire absurde, ont déclenché des programmes de rachat d'actions.
Ok, très bien. Non, mais c'est hyper intéressant parce qu'on se rend compte, souvent, on compare, nous, les professionnels du patrimoine, les performances des grandes et des petites, des moyennes capitalisations, mais c'est des secteurs qui sont avec des réflexes quand même assez proches, mais ce n'est pas tout à fait pareil que ça se gère. Je pense que ça se gère avec beaucoup plus de proximité, quelque part, plus les mains dans le moteur, si je peux m'exprimer un petit peu ainsi. J'espère que vous ne m'en veuillez pas d'utiliser ce terme-là. Mais c'est intéressant qu'on le rappelle parce que nous, face à nos clients, il faut qu'on leur explique que c'est finalement des marques du quotidien.
C'est des entreprises qu'ils croisent tous les jours évidemment également et qui sont peut-être plus facilement compréhensibles. Bon, je vois qu'il est déjà 11 h 24, donc le temps passe très vite. Pour finir, pour clôturer cette intervention, et vous le savez, j'aime bien que ce soit concret. On a commencé un peu à en parler, Émeric en particulier. Pouvez-vous nous conseiller finalement le fonds ou la gamme de fonds à intégrer dans le portefeuille qui traduit ce que vous venez de nous dire ? Je vais faire commencer Raphaël Lucet, s'il te plaît. On essaie de faire ça en 1 minute 30, 2 minutes. Attention, c'est l'instant pitch. Pour nous, la gamme des fonds MME. MME, c'est le fonds d'origine de Moneta qui a été lancé en 2003, qui a fait fois 25, c'est 14,8 % de performance annualisée sur les 23 ans.
Le souci, c'est qu'il est fermé aux souscriptions depuis 2009, parce qu'aujourd'hui, c'est un peu plus de 150 millions d'encours, ce qui est important pour investir dans des valeurs pas toujours très liquides, sachant que les gens peuvent sortir quand ils veulent. L'innovation qu'on a eue, c'était en 2021, de lancer les fonds fermés MME. C'est la même équipe de gestion, c'est la même stratégie. Sauf que le client s'engage à rester avec nous 5 ans. Comme on sait qu'on n'a pas de sorties de capitaux imprévus, on peut investir dans des valeurs moins liquides. On pensait que le moment était bienvenu parce que beaucoup de gens avaient commencé à investir dans le private equity.
Donc, ils étaient habitués à ce système un peu d'argent bloqué. Sachant, oui, l'avantage que la date d'appel est connue et la date de retour d'argent, si les gens veulent partir, est également connue. On a lancé le premier millésime en 2021 qui est arrivé à échéance au deuxième trimestre 2026, après 5 ans, qui a fait plus 80 % sur la période et les gens sont repartis pour un cycle de 5 ans. La bonne nouvelle, c'est qu'on a MME 2027 qui a été lancé en 2022, qui arrive à échéance au deuxième trimestre 2027 et qui sera à nouveau ouvert aux souscriptions pour les gens que ça intéresse. Avec la même stratégie qu'on a pu évoquer et avec la même équipe de gestion que sur les autres fonds MME.
Très bien, c'est quelque part finalement une solution hybride de gestion de côté avec la possibilité d'optimiser la non-liquidité. C'est très bien, bravo. Je vais me pencher là-dessus parce que je t'avouerais que je ne connaissais pas cette solution. Je suis ravi. C'est un avantage, alors bon, les gens restent à 5 ans et vraiment l'idée, c'est que si on vient, il faut rester 5 ans. Mais s'il y a des transactions sur le marché secondaire, c'est vrai qu'elles se font souvent, contrairement au private equity, à la nav, puisque les sous-jacents sont cotés, donc on a des valorisations qui sont objectives. Tu n'as pas la sensation d'être autant bloqué, je n'aime pas trop le terme, mais c'est quand même le cas. Raphaël Moreau, même question ? Nous, c'est le fonds Sextant PME, qui est notre flagship sur les petites valeurs, qui a été lancé en 2014 au moment de la création du PEA-PME, même si beaucoup de nos clients ne viennent pas forcément chercher le PEA-PME.
C'est un fonds qui est éligible à cette enveloppe, qui fait deux fois son indice de référence sur les 12 dernières années, avec un style plutôt petite valeur. PEA-PME, on est plutôt dans la micro-cap, moins de 2 milliards de capi, dans un style value et qualité. Donc un style blend, pas spécialement très value ni très croissance. Une espèce d'équilibre entre ces deux grandes catégories, investi dans les principaux pays d'Europe, donc Allemagne, France, Suède, Italie. Et puis, pour ceux qui ont envie d'aller chercher une taille de capi un peu plus élevée, on a un grand frère, mais qui est né après, qui s'appelle Sextant Entrepreneur Europe, qui a plus de 3 ans aujourd'hui, qui a des performances meilleures que le Sextant PME, mais aussi parce qu'il investit sur des tailles de capi supérieures et en fait ce segment de marché a mieux performé, mais qui est exactement dans la même philosophie d'investissement.
Donc nous, c'est Sextant PME et Sextant Entrepreneur Europe. Très bien, merci beaucoup Raphaël. Émeric qui attendait sagement son tour et qui finit en dernier. Qu'est-ce qu'on va chercher chez Tailor ? Table ronde sans Éric Robinet, je me dois de mettre en avant un produit qui correspond. On va parler de Tailor Actions Entrepreneurs qui est un fonds PEA-PME, article 8, ISR, qui est pour le coup un fonds plutôt grand, small, mid. C'est un fonds qui met en avant plus une contrainte de liquidité forte. On se doit d'être liquide, on essaie de consommer nos positions le plus rapidement possible. Donc effectivement, si on n'a pas consommé de position en moins d'une journée, en général, on va avoir des pondérations au sein du fonds qui vont être extrêmement ignorées.
Donc pareille à la liquidité et à la performance, parce que c'est un fonds dont on a mis en place la méthodologie 1ᵉʳ janvier 2020 et qui aujourd'hui fait d'excellentes performances. On est plutôt satisfaits. Il est géré sur une approche multithématique adaptive. Comme je vous le disais, c'est une approche de gamme qu'on a mise en place et qu'on a créée pour notre gamme action. C'est une approche qui a rencontré un franc succès. Effectivement, là, on a connu un petit creux de marché là, ces quatre derniers mois et c'est probablement peut-être une opportunité pour les gens qui seraient intéressés de regarder ce fonds. Très bien, merci beaucoup. Je rappelle évidemment que les performances passées ne présument pas des performances futures.
Donc tout ça, c'est fait, vos compliance ne m'en voudront pas. Et je rappelle surtout à nos auditeurs et à nos spectateurs que vous pouvez décrocher votre téléphone dès la fin de cette table ronde ou après l'avoir vu en replay et d'appeler toutes les équipes sales des trois sociétés de gestion qu'on a reçues pour creuser un petit peu plus ces éléments et parler un petit peu de ces trois produits ou quatre produits qui sont finalement assez complémentaires. J'étais en train de me dire en vous écoutant, chacun a son style, chacun a sa vision. Donc j'aime bien ces tables rondes parce que c'est aussi une vraie aide pour nous dans nos allocations. Messieurs, merci beaucoup, c'était limpide.
On croise les doigts pour que ça dure, pour bien se passer pour la classe d'actifs et puis on se revoit dans quelques mois pour faire un point. Maintenant, on va passer à la deuxième partie de cette table ronde et on va parler private equity, perspectives et opportunités. À tout de suite.