Private equity secondaire : pourquoi Wenova privilégie les petites opérations ?
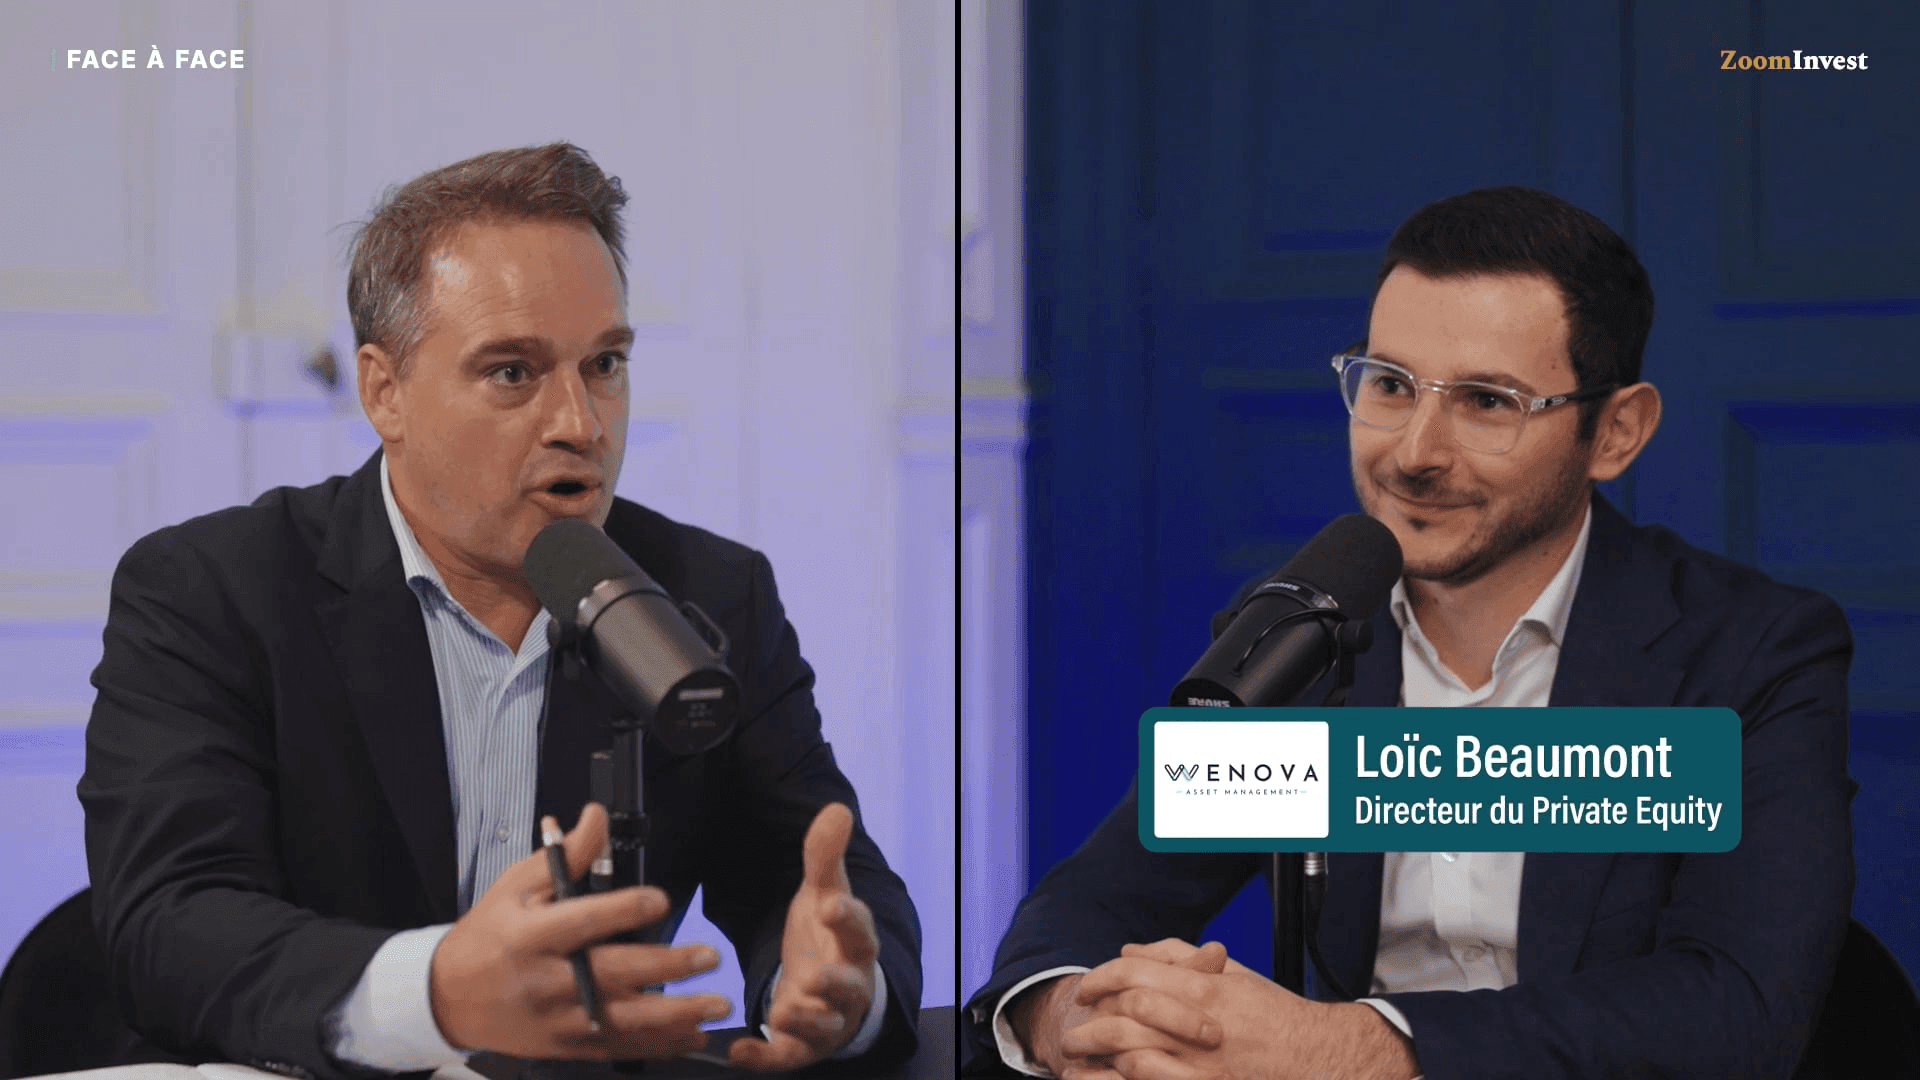
Loïc Beaumont, Wenova
Loïc Beaumont, directeur du Private Equity chez Wenova Asset Management, présente Wenova Kairos Secondary dans ce Face à Face. Il explique pourquoi la société privilégie les petites transactions sur le marché secondaire, en rachetant directement des parts de fonds à des investisseurs en quête de liquidité.
L’entretien détaille la recherche de décotes, le choix de portefeuilles matures, l’exposition européenne et la structure du fonds. Loïc Beaumont revient aussi sur les risques du non-coté et la sensibilité des valorisations aux taux.
Les 5 choses à retenir
- Le secondaire permet de racheter des parts de fonds à des investisseurs qui souhaitent sortir. Wenova se positionne face à des besoins de liquidité, avec une décote généralement négociée sur la valeur liquidative. La stratégie vise des fonds déjà investis, offrant davantage de visibilité sur leurs participations. Voir à 02:19
- Wenova cible des transactions de 1 à 15 millions d’euros, majoritairement en Europe. Loïc Beaumont décrit un segment moins occupé par les grands acteurs. L’allocation envisagée est de 70 % en Europe et de 30 % de façon opportuniste aux États-Unis ou au Canada. Voir à 03:37
- Le secondaire reste exposé aux risques du capital-investissement. L’invité rappelle le risque lié aux sociétés non cotées. Wenova entend privilégier les décotes et ne pas recourir au levier au niveau de sa stratégie ; cela ne supprime ni le risque de perte ni l’effet des taux sur les valorisations. Voir à 05:21
- La différenciation repose sur les petites opérations et l’achat direct des positions. Wenova vise notamment des fonds small et mid cap. Loïc Beaumont oppose cette gestion directe aux structures de feeders ou de fonds de fonds, qui peuvent ajouter des couches de frais et éloigner l’investisseur de l’équipe réalisant les transactions. Voir à 07:18
- Wenova Kairos Secondary est un fonds fermé, prévu pour sept ans hors prorogations. Trois années de prorogation sont possibles, soit dix ans au maximum. L’investissement s’inscrit donc dans un horizon long, sans liquidité garantie. Au moment de l’entretien, Loïc Beaumont annonce environ 15 millions d’euros d’engagements fermes. Voir à 08:55
Transcription complète
Bonjour, bienvenue dans la nouvelle émission de Zoom Invest, le Face à face. Ce n'est pas vraiment une nouvelle émission dans le sens où il y en avait déjà eu sur la partie OPCVM, mais c'est une nouvelle émission puisque c'est un face à face private equity. Aujourd'hui, pour cela, nous recevons la société Wenova avec Loïc Beaumont, qui est directeur du private equity chez Wenova. Bonjour Loïc. Bonjour Benjamin.
Ce nouveau format, l'idée c'est d'échanger et de parler de produits. C'est ce qu'on va faire aujourd'hui, puisque vous avez lancé un nouveau produit. Dans un premier temps, avant de parler du produit, en 30 secondes, c'est vraiment très compliqué, mais tu vas y arriver, j'en suis sûr.
Ma vie, mon œuvre, est-ce que tu peux nous parler de toi et pourquoi est-ce que tu es arrivé chez Wenova pour faire du private equity? J'ai passé 10 années dans le monde institutionnel. J'ai travaillé pour deux assureurs vie français pour lesquels je m'occupais d'investir l'actif général sur des supports non cotés, à savoir des fonds de private equity, des fonds d'infrastructures et de dettes privées. J'ai déployé un peu plus d'un milliard en 10 ans. Au sein de mon dernier employeur, j'ai développé une stratégie de private equity secondaire où j'allais racheter des parts de fonds à des gens qui avaient des besoins de liquidités. On va répliquer cette stratégie chez Wenova dans un fonds qui s'appelle Wenova Kairos Secondary.
Toute légitimité pour faire du private equity chez Wenova. Justement, ce fonds Wenova Kairos Secondary, pourquoi Kairos finalement? Ça m'a interpellé. Chez les Grecs, il y avait deux mots pour qualifier le temps. Il y avait Chronos, c'est le temps qui s'écoule, sur lequel on n'a pas de prise. Et Kairos, qui est le bon moment pour faire une action, le moment opportun pour réaliser quelque chose. C'est une notion de temps qualitative. On l'applique à ce fonds parce qu'on a décidé d'aller sur le marché du secondaire pour acheter des fonds matures sur lesquels on a une visibilité sur les actifs pour chercher le point d'inflexion de la courbe en J de ces actifs-là, et essayer de minimiser le risque tout en maximisant le rendement.
L'objectif du fonds, pour reprendre sur cette partie-là, on a compris le Kairos, c'est vraiment cette idée de faire les choses au bon moment. Exactement. Contrairement à Chronos, le temps qui s'écoule. J'ai appris plein de choses grâce à la préparation de cette interview.
L'objectif, concrètement, pour rentrer un tout petit peu plus dans le détail, qu'est-ce que vous allez faire exactement? Le point d'inflexion, on va en reparler, mais déjà, c'est quoi le marché secondaire, finalement? Qu'est-ce que tu entends par marché secondaire en private equity? Le marché du secondaire sur le private equity, c'est très simple, c'est le marché de la seconde main des fonds de private equity. Je m'explique : un investisseur qui rentre dans un fonds fermé de private equity sur un horizon de 10, 12 ans peut avoir un besoin de liquidités au milieu de la vie du fonds et donc être amené à céder de gré à gré à un acheteur comme Wenova son fonds sur ce qu'on appelle le marché secondaire. C'est parce qu'il a besoin de capitaux à ce moment-là, qu'il a besoin de sortir et vous venez vous positionner. Quand vous vous positionnez, vous vous positionnez avec une décote, comment ça se passe? Oui, en général, pour donner de la liquidité sur un actif qui, par définition, n'en est pas, on le fait avec une décote sur la valeur liquidative. On va se positionner grosso modo entre la fin de la période d'investissement d'un fonds de private equity, qui est souvent entre l'année 4 et 5, jusqu'à, on va dire, l'année 7, 8. Ce sont des moments où on a une visibilité parfaite sur le portefeuille et où on va avoir déjà des premières distributions qui vont arriver via la cession des entreprises sous-jacentes. Et ça marche bien? Il y a beaucoup de vendeurs, du coup, pour récupérer de la liquidité? Le marché du secondaire, c'est un marché au global qui fait 250 milliards de dollars. À l'échelle humaine, c'est un marché qui est profond. À l'échelle du marché non coté, c'est à peu près 1 à 2 % des valeurs liquidatives mondiales qui transactent sur le marché secondaire tous les ans.
Et pour le coup, ça ne va être qu'en France ou ça peut être aussi un peu à l'international? Notre stratégie, c'est de spécifiquement nous positionner sur des petites transactions, déjà de 1 à 15 millions. C'est un segment de marché sur lequel les acteurs historiques sont de moins en moins présents. Et pour répondre à la contrainte géographique, on va faire 70 % en Europe. Et quand j'entends Europe, c'est plutôt l'Europe de l'Ouest et les pays nordiques, et 30 % de façon opportuniste, soit aux États-Unis ou au Canada.
Ok. Tu parlais du point d'inflexion. Qu'est-ce qu'on peut attendre comme rentabilité? Parce que j'ai compris qu'a priori, vous vous positionnez au moment où logiquement, la fameuse courbe en J va commencer à repartir, ce qu'on se souhaite en général là-dedans. Qu'est-ce que tu entends par ce point d'inflexion et quelle rentabilité on peut espérer? Déjà, pour la rentabilité visée, notre fonds cible environ 15 % de TRI net de frais et un multiple de 1,7 fois la mise. C'est à peu près les performances historiques de la sous-stratégie du secondaire sur ces 20, 30 dernières années. On est à peu près en ligne avec les performances historiques de la classe d'actifs. Le point d'inflexion, si on trace la courbe en J d'un fonds de private equity traditionnel, souvent, on sort de la courbe en J en année 3, 4, 5. Et c'est vraiment à ce moment-là, où le TRI accélère, qu'on veut se positionner pour essayer effectivement d'avoir un couple rendement-risque qui soit le plus optimal possible.
Tu parlais de petites tailles. Vous êtes plutôt entre 1 et 15 millions, c'est ça? Exactement. Et plutôt même un sweet spot entre 1 et 5 millions. Ok. Ma question, c'est en général, qui dit petite taille dit forcément peut-être plus de risques. Qu'est-ce qu'on embarque finalement comme risques? Qu'est-ce qu'on peut attendre comme risques potentiels là-dessus? Je parle notamment aussi parce qu'avec la remontée des taux récente qui a été encore assez violente, quels sont les risques, finalement? Déjà, merci de parler des risques parce que souvent, on les élude. Déjà, le premier risque qu'il y a, c'est quand même le sous-jacent, ça reste des sociétés non cotées en bourse et l'investissement en capitaux propres dans des sociétés, ça reste risqué. Maintenant, si tu me permets de remettre les choses en perspective. Toujours. On a des statistiques assez parlantes sur le marché du secondaire et notamment sur la performance historique des fonds, puisque ça existe depuis 35 ans, on ne réinvente pas la roue. La sous-stratégie secondaire dans l'univers du non-coté, c'est celle qui a l'historique de pertes le plus faible, avec 1 % des fonds qui ont perdu de l'argent. Il ne fallait vraiment pas avoir de chance pour investir dans les fonds qui ont perdu de l'argent. C'est grosso modo 5 à 6 fonds sur à peu près 550, 600 qui sont répertoriés. Ensuite, si on distingue ces fonds classés par taille et qu'on les ségrègue vers les petits fonds, typiquement les fonds de moins de 300 millions, nous, on vise une taille entre 80 et 100 millions, ce sont ceux qui ont eu la meilleure performance et le moins de risques. Vraiment, si on se focalise sur l'univers des petites transactions, À mon sens, on n'a pas plus de risques, mais au contraire, on a un positionnement sur le marché secondaire qui est peut-être plus attractif du fait qu'on arrive à avoir des décotes qui sont meilleures pour une même qualité d'actifs. Et surtout, on ne va pas utiliser d'effet de levier comme peuvent le faire certains acteurs du marché qui ont atteint une grande taille.
Finalement, les taux sont moins importants ou moins représentatifs de la performance puisque vous n'utilisez pas cet effet de levier. Exactement. Après, il faut raison garder. L'augmentation des taux est une problématique pour tous les actifs financiers puisque comme tout le monde, on actualise des flux futurs et plus on actualise avec un taux élevé, plus c'est compliqué. On reprend les cours de finance de l'époque.
Finalement, qu'est-ce qui va vous différencier par rapport à d'autres? Puisque ça existe déjà, il y a d'autres sociétés, vos concurrents ou vos confrères, qui ont lancé des fonds de private equity en secondaire. Qu'est-ce qui va vous différencier, à part ton expertise? Bien sûr. Je pense qu'il y a deux angles de différenciation majeurs avec la compétition, si on peut l'appeler comme ça. D'abord, le positionnement sur la stratégie. On est un des rares fonds qui se positionne sur des petites tailles de transactions. Pourquoi? Parce que c'est notre premier fonds et la plupart des acteurs historiques ont des fonds de plusieurs milliards et donc vont faire des transactions en dizaines, voire en centaines de millions. Nous, on prend ce contrepied, finalement, on va là où un marché qui est délaissé, donc moins de compétition. Ensuite, on va acheter plutôt des fonds small et mid cap. Ce sont des fonds sur lesquels il y a moins d'utilisation d'effet de levier. On est sur des plus petites sociétés, sur des multiples de valorisation aussi plus conservateurs. Et historiquement, c'est un secteur du private equity qui a surperformé le large cap. Déjà sur la stratégie, petite taille sur des plus petits fonds nous différencie majoritairement de la compétition. Ensuite, puisqu'ici, on est sur un [mot indistinct] qui a quand même une visée assez patrimoniale, notre structuration est assez différente de ce que proposent les autres acteurs à visée wealth, si on peut l'appeler comme ça. Nous sommes un véritable fonds de private equity secondaire en direct. Je vais moi-même acheter les positions sur le marché, là où une grande partie de l'offre aujourd'hui est structurée sous la forme de feeders ou de fonds de fonds qui vont investir au primaire dans des fonds secondaires. Là, on va avoir trois couches de frais, trois couches de frais de performance parfois, et on perd finalement l'ADN et on perd surtout la relation avec la personne qui fait les deals dans le marché.
Dernière question, est-ce que c'est un fonds qui va être evergreen ou c'est un fonds qui sera fermé potentiellement? C'est un fonds fermé qui a une durée de vie de 7 ans avec 3 années de prorogation possible, donc un maximum de 10 ans. OK.
Et si tu dois nous parler de l'actualité, la collecte depuis le lancement, comment ça se passe? Pour finir ce face-à-face. On est très contents du démarrage de ce fonds parce qu'on adresse à la fois les institutionnels et les CGP ou family office et on a déjà un institutionnel français de premier plan qui nous a mis un engagement de 10 millions dans le fonds, plus quelques partenaires historiques de Wenova qui se sont aussi engagés dans le fonds. On démarre et on est déjà à peu près à 15 millions d'engagements fermes, là, à l'instant où je te parle. C'est très bien.
Merci Loïc pour ce premier face-à-face private equity, pour la présentation de ce fonds Wenova Kairos Secondary. On vous souhaite plein de bonnes choses, bien évidemment, la collecte et des bonnes performances pour les clients finaux. C'est ce qui est le plus important. Merci à toi Benjamin. Et j'espère revenir pour t'annoncer de bonnes nouvelles à ce sujet prochainement. Avec grand plaisir, tu seras toujours le bienvenu dans le face-à-face private equity chez Zoom Invest. Merci.
Merci Loïc.