Le nouvel élan des banques européennes
Le secteur bancaire européen continue de faire preuve de résilience, soutenue par des tendances opérationnelles positives qui reflètent une volonté de s'affranchir des…

Un secteur bancaire soutenu par des fondamentaux robustes
Le secteur bancaire européen continue de faire preuve de résilience, soutenue par des tendances opérationnelles positives qui reflètent une volonté de s'affranchir des cycles de taux et de se concentrer sur l'efficacité opérationnelle et la productivité du capital. La rentabilité des banques est à un point haut depuis la crise financière de 2008, bénéficiant d'un environnement de taux favorable, d'une diversification continue des revenus, d'une gestion disciplinée des coûts et de besoins de provisions faibles. L’environnement crédit reste en effet bénin avec des proportions de créances douteuses faibles au bilan des banques. Enfin, les niveaux de fonds propres élevés offrent une marge de manœuvre supplémentaire face à une éventuelle détérioration macroéconomique, renforçant ainsi davantage la stabilité du secteur.
Le dynamisme de l’activité de fusions-acquisitions au sein du secteur bancaire européen confirme sa solidité retrouvée. Fortes de fonds propres excédentaires et de valorisations robustes, avec certains ratios Price-to Book proches de 2x, voire supérieurs, les banques passent à l’offensive pour consolider le marché et optimiser leur efficacité opérationnelle. Néanmoins, la croissance organique reste généralement privilégiée, les acquisitions étant soumises à des critères très sélectifs, bien que l'Italie demeure un marché M&A à surveiller.
La croissance reste au rendez-vous, mais avec des disparités géographiques marquées. Ainsi, plusieurs régions d’Europe centrale et de l'est se distinguent par des dynamiques plus porteuses en termes d’activité économique, de croissance des volumes, de marges ; tandis qu’en France notamment l'incertitude politique et budgétaire pèse.
La nouvelle frontière : efficacité opérationnelle et usage stratégique de l'IA
Le modèle de rentabilité du secteur est en train de pivoter : diversification des revenus, optimisation des coûts et des actifs pondérés par les risques (RWA), montée en puissance de plateformes opérationnelles scalables. L'enjeu est clair : préserver des niveaux de rendement élevés, en s'appuyant sur la vente croisée, l'élargissement des écosystèmes clients et la génération de commissions à faible intensité capitalistique. Un secteur bancaire soutenu par des fondamentaux robustes La nouvelle frontière : efficacité opérationnelle et usage stratégique de l'IA Le secteur bancaire intègre l'IA avec prudence, privilégiant la productivité et la gestion des risques plutôt que le remplacement d'effectifs. Si cette technologie est incontournable, les investissements requis et les contraintes de gouvernance pourraient limiter son impact immédiat sur les marges. Sa réussite reposera sur la sécurité, la confiance des utilisateurs et le cadre réglementaire.
Identifier la valeur dans les actions : rentabilité restaurée, discipline stratégique et distributions en hausse
Les banques européennes présentent aujourd'hui un profil d'investissement particulièrement attractif selon nous. Leur rentabilité, au plus haut depuis la crise de 2008, est supérieure à celle de leurs homologues américains. Le secteur devient moins sensible aux cycles de taux en privilégiant l’efficacité opérationnelle et l’optimisation du capital, garantissant une meilleure résilience dans un environnement de crédit favorable. Leurs stratégies semblent privilégier désormais l'investissement interne et la rémunération des actionnaires plutôt que la croissance externe via des acquisitions. Des structures de capital solides et une rentabilité accrue libèrent des excédents de fonds propres significatifs pour augmenter les dividendes, rachats d'actions ou versements exceptionnels. Depuis le début de l’année, l’indice bancaire européen progresse de 16,64 %, contre 0,81 % pour son équivalent américain. 1
Enfin, en termes de valorisation, le secteur demeure attractif selon notre analyse ; les banques européennes se traitent actuellement à 11,5x leurs bénéfices, contre 16,8x pour l'indice Stoxx 600. 2 Cette décote persistante offre un point d'entrée attrayant dans un secteur caractérisé par des bilans sains et des profils de croissance solides, selon notre analyse.
Identifier la valeur dans le crédit : la sélectivité au sein d'un marché mature
Le segment des obligations subordonnées financières européennes est aujourd'hui un marché mature, avec un segment AT1 stabilisé à environ 210 Md€. Ce marché est liquide, avec des montants nominaux moyens de l'ordre de 800 millions d'euros pour les AT1 et de 600 millions d'euros pour le Tier 2, et bénéficie d’un primaire efficient : les 81,9 Md€ émis depuis le début de l'année dépassent la moyenne quinquennale de 74,4 Md€. 3 Portées par une forte demande et des taux de sursouscription élevés, ces émissions assurent aux émetteurs des conditions de financement qui apparaissent attractives.
En dix ans, la classe d'actifs a gagné en stabilité grâce à un cadre réglementaire clarifié, un historique solide post-Bâle III face aux crises récentes (Covid-19, Credit Suisse, Ukraine) et une base d’investisseurs diversifiée. Cet environnement a réduit, selon nous, la volatilité intrinsèque du secteur par rapport aux autres segments du crédit.
Par ailleurs, la dette subordonnée financière continue d'offrir des valorisations attractives, présentant toujours un surplus de rendement (environ 140 points de base pour les obligations AT1) 4 par rapport aux obligations d'entreprises de notation équivalente. Toutefois, à la suite du récent resserrement des spreads, nous maintenons une approche hautement sélective afin de naviguer au mieux dans la volatilité des taux.
- Additional Tier 1 : Les AT1 restent un segment attractif en termes de portage. Nous ciblons aujourd’hui essentiellement les émissions déjà en circulation, libellées en euros, bénéficiant de coupons et de primes de reset jugés élevés, avec une duration taux modérée (premier call jusqu’en 2031-2032), pour leur résilience relative des phrases de stress de marché.
- Tier 2 et Dette Senior : Nous voyons de la valeur dans ces segments plus défensifs par nature, où la dispersion de marché crée des opportunités. C’est particulièrement le cas pour les émetteurs locaux de plus petite taille moins suivis par le marché, par exemple en Europe centrale et orientale, et/ou pour les obligations hors indice avec des montants émis plus faibles, offrant des primes de risque qui peuvent atteindre deux à trois fois la moyenne des indices.
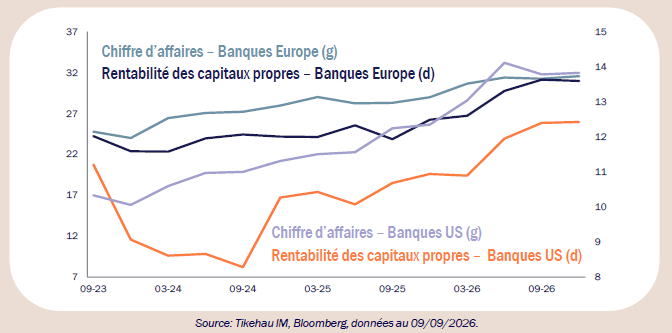
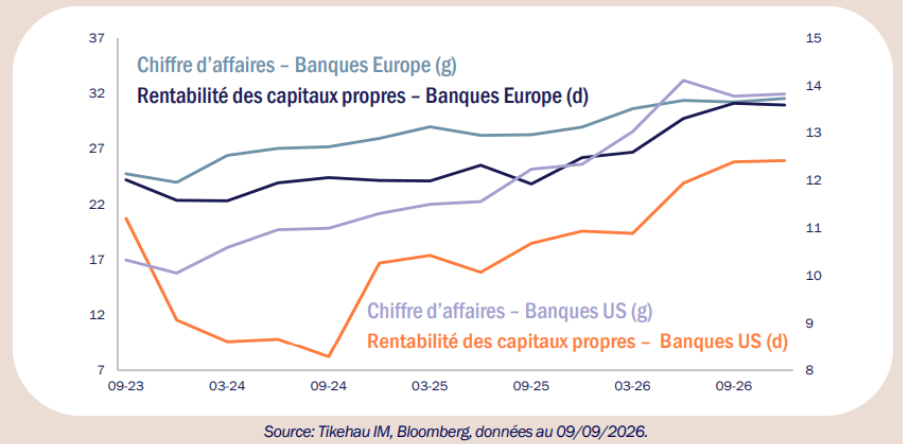
Les banques bénéficient durablement d’un environnement de taux plus élevés
Les taux plus élevés ont soutenu les marges et la rentabilité des banques des deux côtés de l’Atlantique. Malgré leur revalorisation, les banques conservent une décote significative par rapport au marché.
Télécharger le point complet :
Les commentaires et analyses reflètent l’opinion de TIM sur les marchés et leur évolution, en fonction des informations connues à ce jour. Ces informations n’ont aucune valeur contractuelle et n’engagent pas la responsabilité de TIM. Elles sont basées sur des sources que nous considérons fiables, mais nous ne garantissons pas qu’elles soient exactes, complètes, valides ou à propos, et elles ne doivent pas être considérées comme telles, notamment pour prendre une décision d’investissement.
Source : Publications des résultats des banques, au 30/06/2026.
(1) Source: Bloomberg, données au 07/10/2026.
(2) Source: Bloomberg, données au 07/10/2026
(3) Source: Bloomberg, données au 30/09/2026
(4) Source: Bloomberg, données au 06/10/2026.