Fentanyle économique
Fidelity International : il n'y a pas que le pétrole dans la vie.

Il n'y a pas que le pétrole dans la vie. Il y a le cuivre aussi. Car si l'or noir fluctue depuis un mois au-dessus des 100 dollars le baril, de son côté, le métal rouge est récemment revenu coudoyer les 14 500 dollars la tonne (voir graphique). Avec l'élan possible pour aller titiller de nouveaux plus hauts. En tout cas, tout est réuni pour. Sur le ring de l'offre et la demande, la seconde mène aux points. Et pour cause. Structurellement, le verdissement, la décarbonation des économies et l'électrification à tout va faisaient déjà tanguer la barque. Mais désormais les hyperscalers et leur data centers donnent lieu à une boulimie pour ce conducteur électrique sans pareil. C'est bien simple, il y en a autant dans les grands chantiers de ce début de siècle que de beurre dans un kouign-amann. Notre degré de dépendance à cette matière première pourrait s'apparenter à celle au pétrole. Un vrai fentanyle économique. De fait, ses cours sont un peu l'électrocardiogramme du commerce mondial. Et, aujourd'hui, il dessine le palpitant d'un athlète en plein ultra trail du Mont-Blanc.
Pourtant, depuis deux ans et dans le contexte géopolitique actuel, on ne peut pas dire que les échanges commerciaux vont grand train. En réalité, les raisons de la tangente ascensionnelle du métal rouge sont à chercher ailleurs. Du côté de l'offre, tout d'abord, structurellement déficitaire - et davantage encore donc face aux besoins liés à l'IA. Ensuite, depuis la guerre commerciale lancée l'an dernier, le cuivre est devenu une véritable matière spéculative. L'éventualité de droits de douanes a favorisé une accumulation substantielle de stocks aux États-Unis. Les quantités stockées cette année représentent environ 2,7 % de la demande mondiale. Et l'incertitude que fait planer la Maison Blanche sur son intention de taxer ou non les importations de cuivre raffiné tend à renforcer cet effet. Alors même que l'impact des droits de douanes devrait s'avérer plus nuancé et, in fine, relâcher la pression sur le marché hors des États-Unis. Mais alors que l'administration Trump continue de tergiverser, tout porte à croire que les cours sont bien partis pour toucher les 15 000 dollars la tonne dans un futur proche.
Le graph. de la semaine :
Un cours du cuivre qui n'a de cesse de grimper
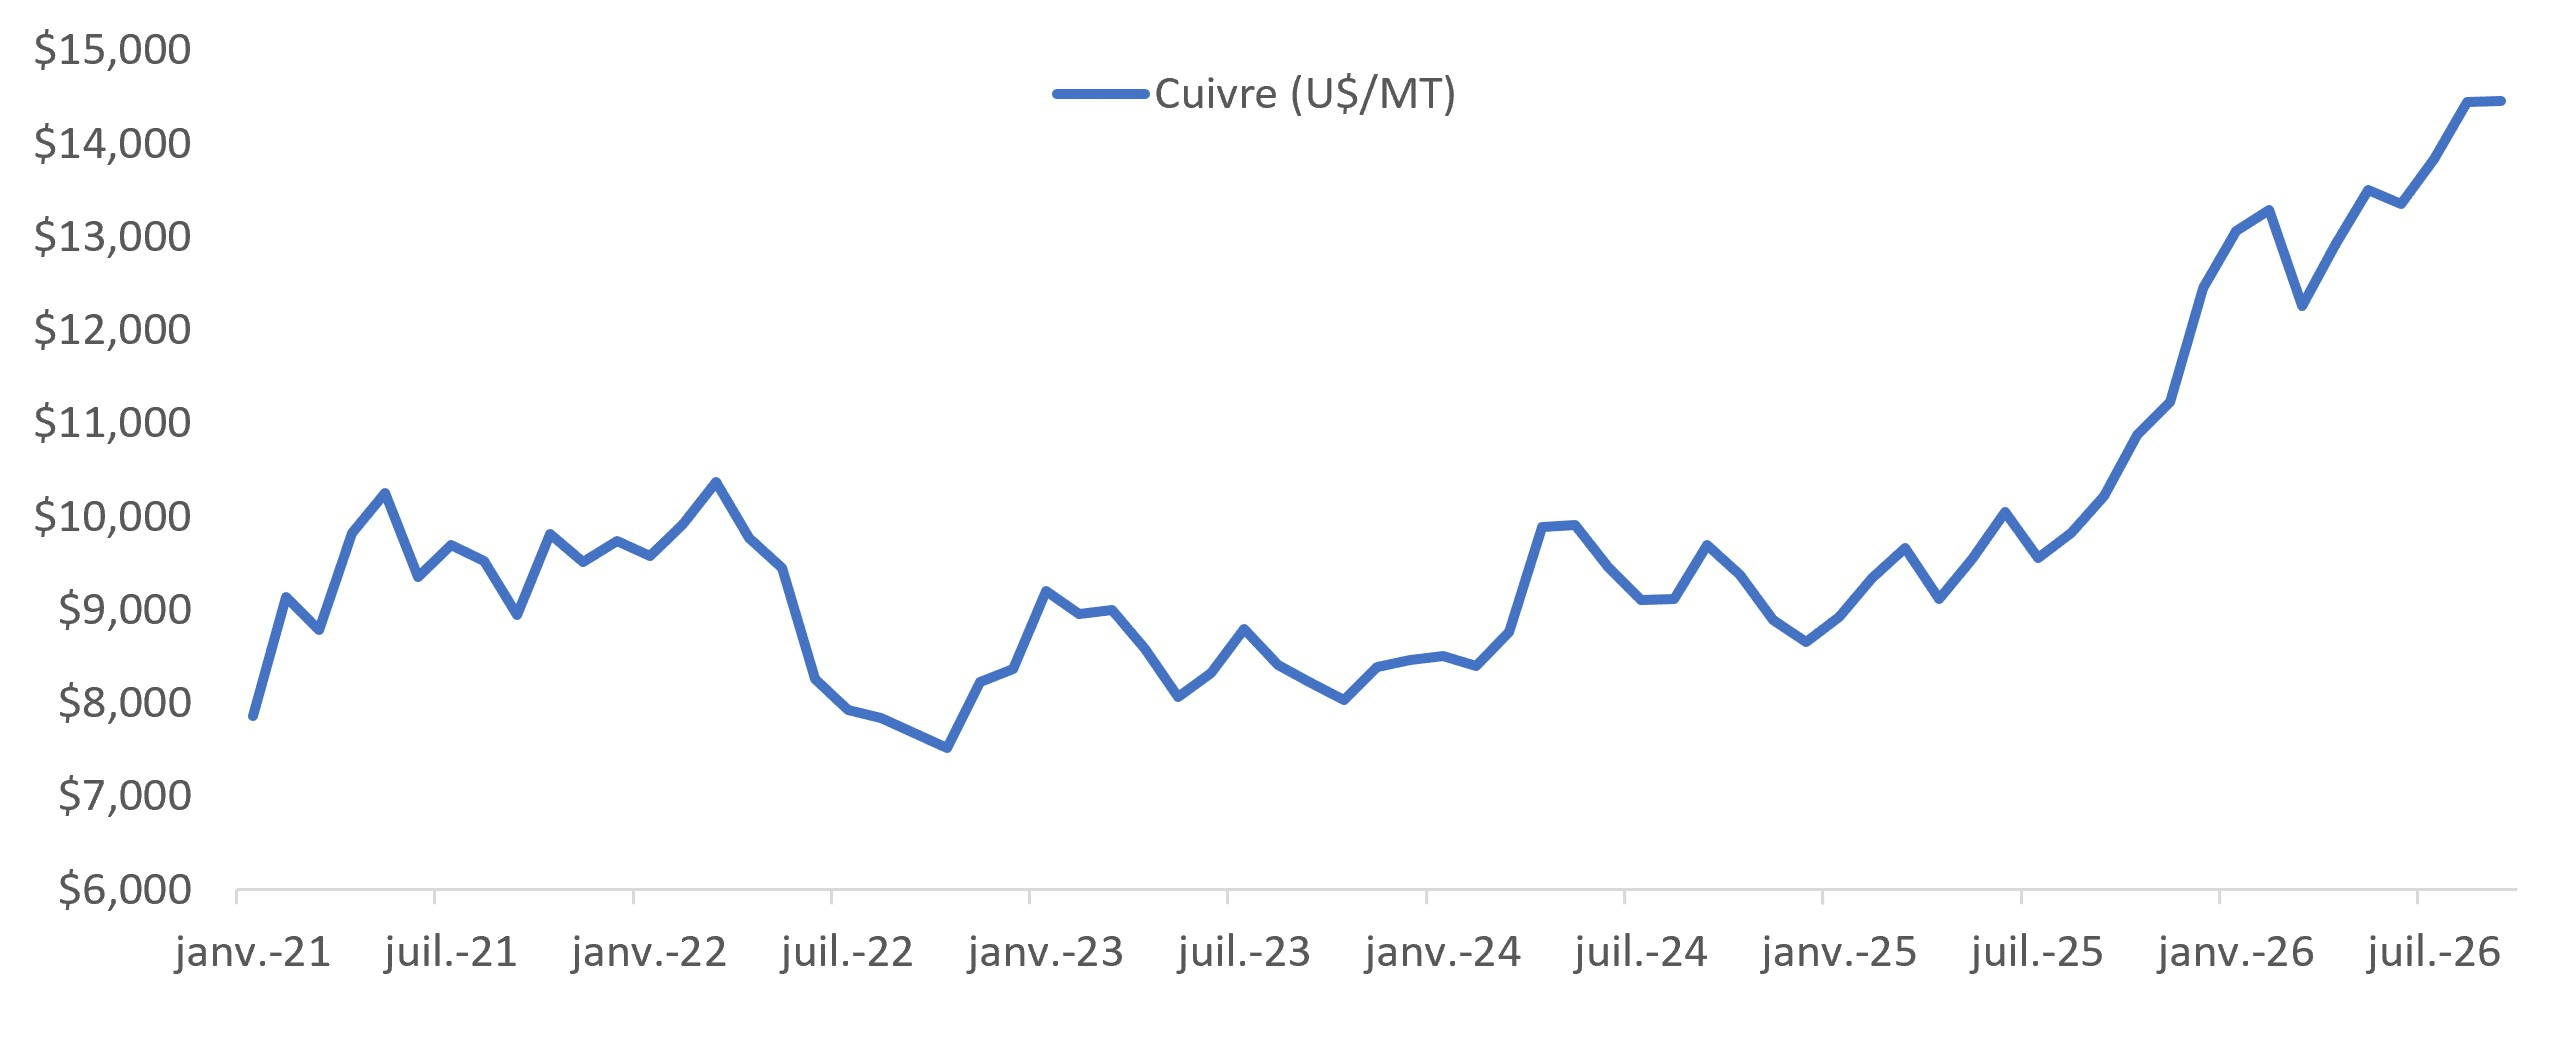
Source : Fidelity International, Refinitiv Workspace DataStream, 30 septembre 2026.
Performances
Classes d'actifs
Les semaines se suivent et se ressemblent sur les marchés. Du reste, parfois les mêmes ingrédients ne donnent pas forcément la même tendance. Une fois encore, la semaine passée a été animée par un jeu de bascule entre le pétrole et le marché obligataire d'un côté et, de l'autre, celui des actions. Pourtant, il en ressort une hausse générale de l'ensemble des classes d'actifs. En dépit de cours de l'or noir revenus sur les 104 dollars le baril (Brent) en fin de semaine, les indices actions sont parvenus à conclure sur une hausse hebdomadaire. Une orientation à mettre notamment au compte d'une légère détente des rendements sur l'obligataire souverain.
| Classes d'actifs * | Performances hebdo. (en %) | Performances 2026 (en %) |
|---|---|---|
| Actions | 1.4 | 20.3 |
| Obligations | 0.1 | -2.2 |
| Matières Premières | 2.5 | 41.6 |
| Liquidités | 0.0 | 1.7 |
Actions
Les marchés actions étaient clairement orientés à la hausse la semaine passée. Une tendance à mettre au compte de plusieurs facteurs. À commencer par la robustesse des PMI publiés de part et d'autre de l'Atlantique. Mais également de l'optimisme qui accompagne l'ouverture de la saison des résultats trimestriels, cette semaine, pour laquelle les analystes s'attendent à une croissance moyenne de 30,6 % des bénéfices sur un an (LSEG) pour les entreprises du S&P 500. À contre-courant, l'Europe termine dans le rouge, plombée par les craintes persistantes sur la fragilité de la France et les incertitudes entourant son horizon budgétaire.
| Régions ** | Performances hebdo. (en %) | Performances 2026 (en %) |
|---|---|---|
| Amérique du Nord | 1.9 | 20.5 |
| Japon | 0.4 | 28.1 |
| Europe hors Royaume-Uni | -0.3 | 9.0 |
| Asie-Pacifique hors Japon | 0.6 | 15.3 |
| Pays émergents | 0.8 | 30.1 |
Obligations
Pour la deuxième semaine consécutive, le compartiment obligataire conclut en hausse. Au regard de son ampleur, difficile encore de savoir s'il s'agit d'une tendance de fond. Mais, en tout état de cause, une double appréciation hebdomadaire de suite n'avait pas été constatée depuis longtemps. Une tendance à mettre au compte d'un regain d'intérêt des investisseurs pour cette classe d'actifs dont les rendements sont à nouveau attractifs. Une tendance qui, comme la semaine passée, a surtout profité à l'investment grade et au court terme aux dépens du haut rendement.
| Segments *** | Performances hebdo. (en %) | Performances 2026 (en %) |
|---|---|---|
| Investment Grade | 0.1 | -2.2 |
| High Yield | -0.1 | -0.2 |
| Court Terme | 0.1 | 0.2 |
Sur le front souverain, la semaine écoulée s'est traduite par une légère accalmie après des semaines de tensions. Les rendements des emprunts d'État à long terme sont restés globalement stables. Le 10 ans américain en profite même pour une petite détente de 4 pb. En dépit des craintes qui pèsent sur le sort budgétaire de la France, l'OAT de même maturité a conclu la semaine inchangée. Seul le Bund à 10 ans termine en légère hausse de 4 pb.
| Indicateurs clés | Niveau |
|---|---|
| US T-Bond 10 ans (Etats-Unis) | 5.24 % |
| Bund 10 ans (Allemagne) | 3.49 % |
| OAT 10 ans (France) | 4.86 % |
Marché des changes
Du côté des changes, la semaine a une fois encore été marquée par l'affaiblissement de l'euro qui, pour la cinquième semaine consécutive, continue de se déprécier face aux autres devises. Et notamment le dollar, poussant ainsi la paire sous le seuil des 1,12 pour la première fois depuis un an et demi. Une fébrilité persistante qui tient bien entendu aux inquiétudes qui pèsent sur la deuxième économie de la zone euro.
Principales parités
1 € = 1.12 $
1 € = 0.85 £
1 € = 177.34 ¥
Autres indicateurs (dernières données disponibles)
| Inflation | Taux directeurs |
|---|---|
| Etats-Unis = 3.4 % | Etats-Unis = 3.75 - 4.00 % |
| Zone Euro = 3.8 % | Zone Euro = 2.50 % |
À surveiller cette semaine
- Mardi : IPC (All), ventes de logements existants (BCE).
- Mercredi : IPC et IPP (Chi), discours de Lagarde et Bailey (BCE, BoE), IPC core et IPC (US), Beige Book (Fed).
- Jeudi : Production industrielle (Jp), production manufacturière et industrielle (GB), IPCH et IPC (Fra), discours de Bailey (BoE), ventes au détail, IPP, Philly Fed, inscriptions hebdomadaires au chômage, ventes au détail (US).
- Vendredi : Discours de Bailey (BoE), IPC et IPC core (UE), production industrielle (US).
Fidelity fournit uniquement des informations sur ses produits. Par conséquent, ce document ne constitue ni une offre de souscription, ni un conseil personnalisé. Pour tout conseil personnalisé, veuillez contacter votre intermédiaire financier.
Toute souscription dans un support de placement de Fidelity doit se faire sur la base du prospectus actuellement en vigueur et des documents périodiques disponibles sur www.fidelity.fr
Accompagnement éditorial : Edit360.
Informations sur les risques
La valeur des investissements et des revenus qui en découlent peut évoluer à la hausse comme à la baisse et l’investisseur est susceptible de ne pas récupérer l’intégralité du montant initialement investi. Les valeurs citées dans ce document ne constituent pas des recommandations d’achat ou de vente. Elles ne sont données qu’à titre d’illustration. Les investissements à l'étranger peuvent être affectés par l'évolution des taux de change des devises. Il est possible que les émetteurs d’obligations ne puissent pas rembourser les fonds qu’ils ont empruntés ou verser les intérêts dus. Source : Fidelity International, Thomson Reuters Eikon. Les performances passées ne préjugent pas des performances futures. Performances des classes d’actifs affichées en €. *Classes d'actifs : Actions (MSCI AC World $) ; Obligations (ICE BofAML Euro Large Cap.) ; Matières Premières (Bloomberg Commod. €) ; Liquidités (Cash €). **Indices Actions : Amérique du Nord (MSCI North America $) ; Japon (MSCI Japan $) ; Europe ex. UK (MSCI Europe ex. UK $) ; Asie-Pacifique ex. Japon (MSCI Pacific ex. JP $) ; Pays émergents (MSCI Emerging Markets $). ***Indices de taux : Investment Grade (ICE BofAML Euro Large Cap.) ; Court terme (ICE BofA 1-3 Year Euro Broad Market Index) ; High Yield (Haut Rendement / ICE BofA European Currency Fixed & Floating Rate High Yield Index). Inflation : US CPI Urban Consumers YoY et Euro Area MUICP All Items YoY. Taux directeurs : Federal Fund Target Rate Upper Bound et ECB Deposit Facility Announcement Index.
Informations importantes
Ce document ne peut être reproduit ou distribué sans autorisation préalable.
Fidelity fournit uniquement des informations sur ses produits et n’émet pas de recommandations d’investissement fondées sur des circonstances spécifiques, ce document ne constitue ni une offre de souscription, ni un conseil personnalisé. Fidelity International fait référence au groupe de sociétés qui forme la structure globale de gestion de placements qui fournit l'information sur les produits et services dans les juridictions désignées à l'exception de l'Amérique du Nord. Cette information n’est pas destinée et ne peut être utilisée par des résidents au Royaume-Uni ou aux Etats-Unis. Ce document est destiné uniquement aux investisseurs résidant en France. Sauf cas contraire, toutes les informations communiquées sont celles de Fidelity International, et tous les points de vue exprimés sont ceux de Fidelity International. Fidelity, Fidelity International, le logo Fidelity International ainsi que le symbole F sont des marques déposées de FIL Limited. Le présent document a été établi par FIL Gestion, SGP agréée par l'AMF sous le N°GP03-004, 21 Avenue Kléber, 75116 Paris. CP202103. PM 4127