« Hawkishment vôtre »
Fidelity International : comme Céline Dion à Paris, Kevin Warsh était attendu avec une certaine excitation la semaine dernière sur les marchés.

Comme Céline Dion à Paris, Kevin Warsh était attendu avec une certaine excitation la semaine dernière sur les marchés. Et il n'était pas forcément dans ses petits souliers étant donné qu'il s'apprêtait à donner un récital monétaire pas forcément du goût de la Maison Blanche.
Qu'à cela ne tienne. Logiquement - et, qui plus est, à l'unanimité des membres du FOMC -, la Fed a donc relevé d'un quart de point son taux directeur désormais compris dans une fourchette de 3,75 % et 4 %. À quelques semaines des midterms, Donald Trump a beau pester contre cette décision, le patron de la Réserve fédérale n'avait pas vraiment le choix. L'éléphant dans la pièce est désormais trop imposant pour feindre de l'ignorer. D'autant que si le pachyderme a pris de l'embonpoint, c'est bien la conséquence de la politique menée par Donald Trump depuis qu'il est revenu aux manettes présidentielles. La guerre commerciale, l'an dernier, et celle au Moyen-Orient depuis février ont été de belles bouffées d'hélium pour une inflation déjà récalcitrante.
Comme en Europe, cette décision ne devrait pas vraiment changer la donne économique dans l'immédiat - ni l'issue du scrutin des midterms d'ailleurs. Alimentée par un choc énergétique, l’inflation se fiche bien du galbe des taux. Et puis, comme l’a souligné Kevin Warsh, l’économie américaine reste encore fringante. En tout cas, assez pour supporter des conditions de financement futures plus drastiques. Autant de raisons qui expliquent que cette première hausse - qui devrait en appeler d'autres - soit passée crème auprès des investisseurs. Plus que l'annonce, les marchés, dans leur ensemble, ont surtout exprimé leur soulagement quant à l'indépendance préservée de la Fed et la crédibilité de son patron. Celui-ci pouvait au moins se satisfaire de ne pas être le seul "hawkishment vôtre", la semaine dernière. Sans surprise, dans son sillage, la BoJ en faisait de même, vendredi. Si la BoE préfère se laisser encore un peu de temps, il apparaît désormais qu'un grand nombre de banques centrales est désormais engagé dans un serrage de vis monétaire. Une perspective qui n'est certes pas très emballante. Mais, au regard des derniers cycles, on peut se consoler en constatant qu'ils n'ont eu qu'un effet passager sur les indices actions (voir graphique).
Le graph. de la semaine :
Evolutions des taux directeurs aux Etats-Unis et marchés Actions mondiaux
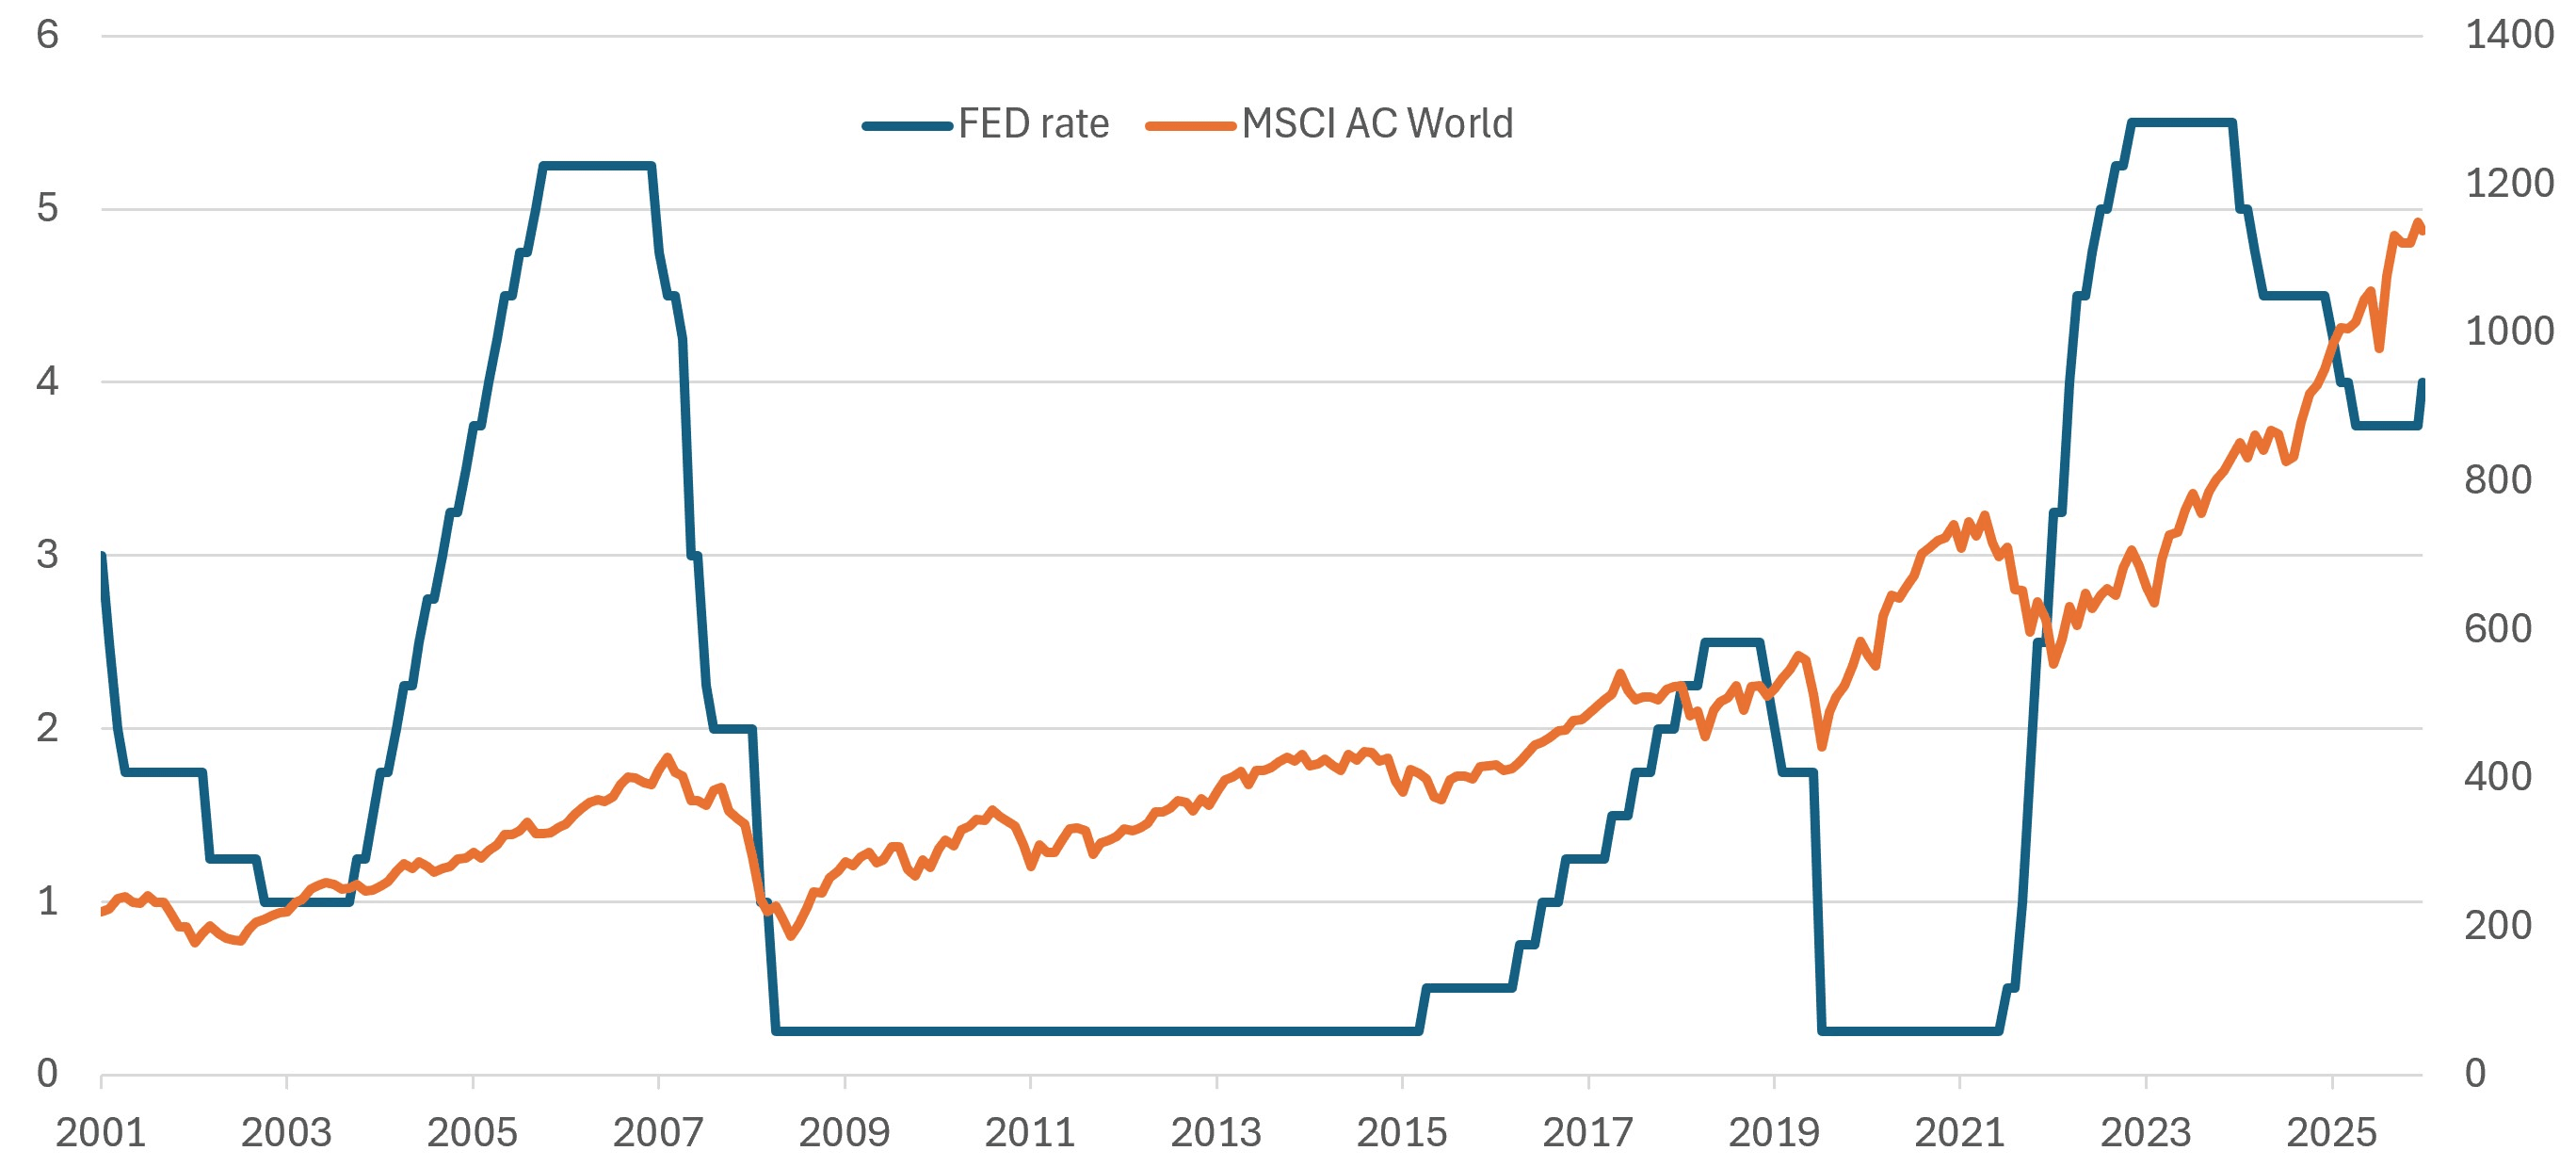
Source : Datastream, 28/09/2001 - 18/09/2026
Performances
Classes d'actifs
Hausse des rendements d'État, du pétrole et des taux directeurs… Le cocktail pour le moins chargé que proposent aujourd'hui les marchés ne semble pas dissiper la soif des investisseurs pour le risque. La semaine passée, actions et matières premières ont ainsi signé les deux seules hausses hebdomadaires. Une tendance d'autant plus surprenante pour ces dernières que les cours du pétrole étaient plutôt en repli - revenus sur les 103 dollars le baril (Brent). Enregistrant à cette occasion une septième semaine consécutive de hausse, la classe d'actif caracole toujours en tête du classement général avec un gain de prêt de 40 % depuis le début de l'année.
| Classes d'actifs * | Performances hebdo. (en %) | Performances 2026 (en %) |
|---|---|---|
| Actions | 0.9 | 16.3 |
| Obligations | -0.2 | -2.1 |
| Matières Premières | 1.5 | 39.4 |
| Liquidités | 0.0 | 1.5 |
Actions
C'est une semaine un peu particulière qui s'est écoulée sur les marchés actions. La tendance générale aux politiques monétaires restrictives sur l'ensemble de la planète n'a pas été un frein à l'appréciation. Bien au contraire. La hausse de taux annoncée par la Fed a même permis aux indices américains de signer la plus forte hausse hebdomadaire. Une performance à mettre au compte du soulagement des intervenants quant à l'indépendance préservée de la Réserve fédérale. Seule l'Europe se distingue à la baisse, se maintenant ainsi à la dernière place du palmarès qui prévaut depuis janvier.
| Régions ** | Performances hebdo. (en %) | Performances 2026 (en %) |
|---|---|---|
| Amérique du Nord | 1.2 | 15.4 |
| Japon | 0.1 | 24.0 |
| Europe hors Royaume-Uni | -0.8 | 9.7 |
| Asie-Pacifique hors Japon | 0.3 | 15.4 |
| Pays émergents | 0.8 | 27.0 |
Obligations
Une fois encore, le compartiment obligataire n'a pas brillé la semaine dernière. La hausse générale des rendements n'est toujours pas perçue comme une opportunité pour les investisseurs qui continuent de se tenir à distance de cette classe d'actifs. Une fois encore, c'est l'Investment Grade qui est le premier pénalisé par ce désintérêt. De son côté, le haut rendement parvient tout juste à se maintenir à l'équilibre et est désormais le seul segment à s'inscrire en hausse depuis janvier.
| Segments *** | Performances hebdo. (en %) | Performances 2026 (en %) |
|---|---|---|
| Investment Grade | -0.2 | -2.1 |
| High Yield | 0.0 | 1.1 |
| Court Terme | -0.1 | -0.1 |
Sur le front souverain, bien qu'encore palpables, les tensions sur les rendements des emprunts d'État à long terme étaient plus modérées la semaine passée. Ainsi, le 10 ans américain n'a pris que 4 pb mais termine sur le seuil symbolique des 5 %, tandis que son pendant allemand ne s'est tendu que de 2 pb. En revanche, l'OAT de même maturité est resté sous pression en grimpant de 13 pb hebdomadaires. De sorte qu'en fin de semaine, le spread franco-allemand a touché les 100 pb pour la première fois depuis 2012.
| Indicateurs clés | Niveau |
|---|---|
| US T-Bond 10 ans (Etats-Unis) | 5.00 % |
| Bund 10 ans (Allemagne) | 3.52 % |
| OAT 10 ans (France) | 4.57 % |
Marché des changes
La hausse de taux annoncée par la Fed n'a pas été sans incidence sur le billet vert qui s'est logiquement apprécié face aux autres devises. Et notamment face à la monnaie unique, la paire euro-dollar revenant à cette occasion sur le seuil des 1,15. De son côté, malgré le resserrement monétaire annoncé par la BoJ (25 pb) et des taux directeurs au plus haut depuis plus de trente ans, le yen recule. Une baisse qui s'explique notamment par la frilosité de l'instance monétaire nippone alors que les intervenants s'attendaient à davantage de fermeté.
Principales parités
1 € = 1.15 $
1 € = 0.86 £
1 € = 180.94 ¥
Autres indicateurs (dernières données disponibles)
| Inflation | Taux directeurs |
|---|---|
| Etats-Unis = 3.4 % | Etats-Unis = 3.75 - 4.00 % |
| Zone Euro = 3.2 % | Zone Euro = 2.50 % |
À surveiller cette semaine
- Lundi : Réunion de politique monétaire (PBoC), discours de Lagarde (BCE).
- Mardi : Discours de Lagarde (BCE).
- Mercredi : PMI manufacturier et services (Fra, All), PMI manufacturier, services et composite-S&P Global (UE, US), PMI services et composite (GB).
- Jeudi : PMI services (Jp), réunion de politique monétaire (BNS), climat des affaires-IFO (All), bulletin économique (BCE), inscriptions hebdomadaires au chômage, permis de construire, ventes de logements neufs (US).
- Vendredi : Confiance des consommateurs-Gfk (All), PIB-T2 (Esp), discours de Bailey (BoE), commandes de biens durables, indice Michigan (US).
Fidelity fournit uniquement des informations sur ses produits. Par conséquent, ce document ne constitue ni une offre de souscription, ni un conseil personnalisé. Pour tout conseil personnalisé, veuillez contacter votre intermédiaire financier.
Toute souscription dans un support de placement de Fidelity doit se faire sur la base du prospectus actuellement en vigueur et des documents périodiques disponibles sur www.fidelity.fr
Accompagnement éditorial : Edit360.
Informations sur les risques
La valeur des investissements et des revenus qui en découlent peut évoluer à la hausse comme à la baisse et l’investisseur est susceptible de ne pas récupérer l’intégralité du montant initialement investi. Les valeurs citées dans ce document ne constituent pas des recommandations d’achat ou de vente. Elles ne sont données qu’à titre d’illustration. Les investissements à l'étranger peuvent être affectés par l'évolution des taux de change des devises. Il est possible que les émetteurs d’obligations ne puissent pas rembourser les fonds qu’ils ont empruntés ou verser les intérêts dus. Source : Fidelity International, Thomson Reuters Eikon. Les performances passées ne préjugent pas des performances futures. Performances des classes d’actifs affichées en €. *Classes d'actifs : Actions (MSCI AC World $) ; Obligations (ICE BofAML Euro Large Cap.) ; Matières Premières (Bloomberg Commod. €) ; Liquidités (Cash €). **Indices Actions : Amérique du Nord (MSCI North America $) ; Japon (MSCI Japan $) ; Europe ex. UK (MSCI Europe ex. UK $) ; Asie-Pacifique ex. Japon (MSCI Pacific ex. JP $) ; Pays émergents (MSCI Emerging Markets $). ***Indices de taux : Investment Grade (ICE BofAML Euro Large Cap.) ; Court terme (ICE BofA 1-3 Year Euro Broad Market Index) ; High Yield (Haut Rendement / ICE BofA European Currency Fixed & Floating Rate High Yield Index). Inflation : US CPI Urban Consumers YoY et Euro Area MUICP All Items YoY. Taux directeurs : Federal Fund Target Rate Upper Bound et ECB Deposit Facility Announcement Index.
Informations importantes
Ce document ne peut être reproduit ou distribué sans autorisation préalable.
Fidelity fournit uniquement des informations sur ses produits et n’émet pas de recommandations d’investissement fondées sur des circonstances spécifiques, ce document ne constitue ni une offre de souscription, ni un conseil personnalisé. Fidelity International fait référence au groupe de sociétés qui forme la structure globale de gestion de placements qui fournit l'information sur les produits et services dans les juridictions désignées à l'exception de l'Amérique du Nord. Cette information n’est pas destinée et ne peut être utilisée par des résidents au Royaume-Uni ou aux Etats-Unis. Ce document est destiné uniquement aux investisseurs résidant en France. Sauf cas contraire, toutes les informations communiquées sont celles de Fidelity International, et tous les points de vue exprimés sont ceux de Fidelity International. Fidelity, Fidelity International, le logo Fidelity International ainsi que le symbole F sont des marques déposées de FIL Limited. Le présent document a été établi par FIL Gestion, SGP agréée par l'AMF sous le N°GP03-004, 21 Avenue Kléber, 75116 Paris. CP202103. PM 4120