Marchés européens à la traîne : les clés du rebond
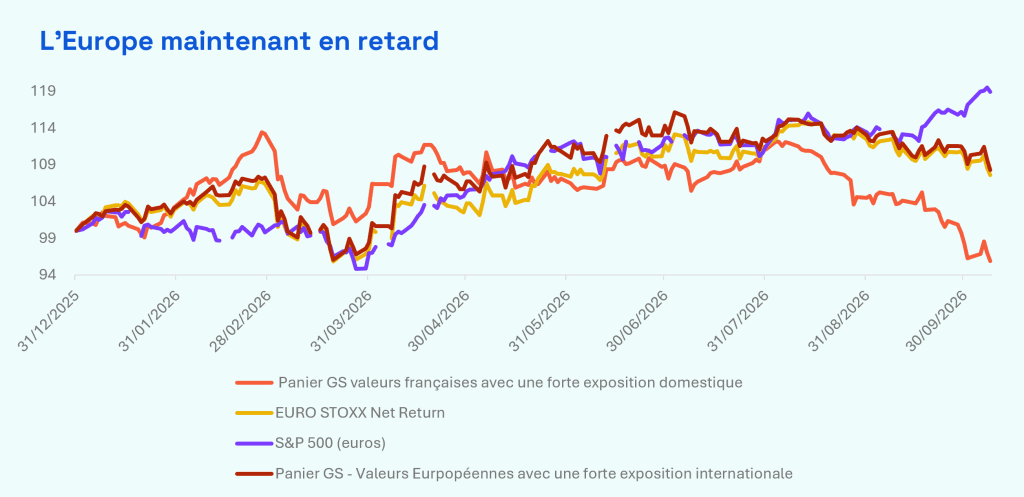
Après un excellent cru 2025 où ils surperformaient le S&P 500 de plus de six points (en euros), les marchés européens ont vu leur avance s’évaporer début mars sous…

Par Karen GEORGES, Gérante Actions
Début septembre, la résurgence des tensions budgétaires en Europe – particulièrement en France – combinée au retour en force du momentum et de la concentration aux États-Unis, a permis au pays de l’Oncle Sam de creuser un écart de plus de 11 points. Le Vieux Continent subit en effet depuis plusieurs mois une accumulation d’obstacles. Cependant, derrière cette zone de turbulences, de solides arguments plaident pour un retour en grâce progressif des actions européennes.
Les vents contraires qui pèsent sur l'Europe en 2026
- Le choc énergétique et logistique : Le conflit en Iran a fait s'envoler les prix du pétrole de +70 % et ceux du gaz de +165 %. Malgré la diversification réussie de ses approvisionnements (Norvège, États-Unis, Kazakhstan), l'Union européenne subit également une hausse de +70 % des coûts du fret maritime (indice WCI).
- Le durcissement monétaire de la BCE : Face à la remontée de l'inflation globale, la Banque centrale européenne a déjà procédé à deux hausses de taux directeurs depuis juin. Ce resserrement devrait se poursuivre, bien qu'aucun effet de second tour ne soit observé à ce stade.
- Le retour du risque budgétaire : Les déficits publics inquiètent de nouveau, notamment en France où le déficit budgétaire devrait atteindre 5,4 % en 2026. Cette situation tend les taux d'intérêt à 10 ans. Entre fin septembre 2025 et fin septembre 2026 :
- Une prime de risque politique : Le calendrier électoral chargé sur la période 2026-2027 dans des pays cœur (France, Allemagne, Italie, Espagne) incite les investisseurs à exiger une prime de risque supplémentaire sur les actions, les obligations et l'euro.
- La défiance sur l'euro : La baisse de la monnaie unique matérialise des flux sortants d'actifs européens, en particulier obligataires, au profit de placements alternatifs mieux rémunérés à l'étranger.
- La sous-représentation technologique et IA : L'Europe souffre d'un manque d'acteurs majeurs (hyperscalers) et une sous-exposition à la thématique en comparaison aux Etats-Unis et certains marchés asiatiques (Chine, Japon, Corée du Sud) :
- Les flux demeurent toujours orientés majoritairement vers les Etats-Unis avec notamment
Des facteurs de soutien sous-estimés pour les actions européennes
Malgré ce tableau sombre, plusieurs facteurs fondamentaux soutiennent la valorisation des entreprises européennes :
- Le réalisme des attentes : Cet alignement des risques (politique, taux, énergie) a permis de purger l'excès d'optimisme. Sans préjuger d'un point bas de marché, la perception des risques est désormais plus équilibrée.
- L'accalmie commerciale : Une relative accalmie sur le front des tensions commerciales redonne plus de visibilité aux entreprises pour déployer leurs investissements.
- L'atout export du recul de l'euro : La baisse de 3 % de l'euro sur un an favorise les grandes valeurs exportatrices. Pour rappel, environ 60 % des revenus des entreprises du Stoxx 600 sont réalisés hors d'Europe.
- Des résultats d'entreprises résilients :
- Une diversification face au risque IA : En cas de retournement de la thématique de l'intelligence artificielle, l'Europe offrirait un refuge relatif grâce à sa faible exposition au secteur technologique. Hors semi-conducteurs, l'exposition européenne sur la thématique IA se concentre sur des acteurs industriels robustes exposés aux infrastructures de centres de données.
- Une moindre concentration: Le Top 10 des valeurs du marché européen représente seulement 17 % de l'indice, contre 41 % aux États-Unis.
- Des rendements et valorisations attractifs :
- Le potentiel de progression de la rentabilité des capitaux propres (ROE) reste intact en Europe avec autour de 13 % aujourd’hui, alors que le pic de 23% aux Etats-Unis semble plus difficile à dépasser).
- Des thématiques recherchées malgré des indices en demi-teinte : Les indices globaux masquent des performances positives sur certaines thématiques ou segments. À titre d’illustration, sur 5 ans, le style value européen surperforme le S&P 500 (en euros) de plus de huit points. De plus, la croissance des bénéfices sur 10 ans du MSCI Europe hors Royaume-Uni est quasi identique à celle du MSCI USA hors Magnificent 7 démontrant la trajectoire solide de plusieurs groupes européens.
- Le potentiel d'un retour des flux : Les investisseurs boudent l'Europe depuis fin 2021 (les ETF européens n'ont capté que 10 % des flux cumulés). Le moindre signal positif pourrait provoquer un retour sur la zone, à l'instar du mouvement observé début 2025 essentiellement par des investisseurs non-européens et qui avait porté les indices.
2027 dans le viseur : les taux sous haute surveillance
La trajectoire des taux d'intérêt reste la variable clé pour la fin de l'année et pour l'exercice 2027. Les coûts d'emprunt flirtent avec leurs sommets de deux décennies alors que les États s'endettent de manière historique (les pays de l'OCDE prévoient d'emprunter collectivement un montant record de 18 000 milliards de dollars cette année). Le maintien d'une politique monétaire restrictive par la BCE fait donc peser un risque sur l'activité économique de 2027.
Pourtant, les marchés européens continuent d’offrir une forte diversification et une exposition à des champions mondiaux ou domestiques dans des secteurs variés, notamment le luxe, les semiconducteurs, les renouvelables, l’industrie, l’aéronautique, l’alimentaire, etc.
Dans un contexte certes dégradé, il faut se souvenir des mots vraisemblablement faussement attribués à Winston Churchill selon plusieurs historiens « Un pessimiste voit la difficulté dans chaque opportunité. Un optimiste voit une opportunité dans chaque difficulté. » et également du dicton populaire à Wall Street dans les années 50 - et de certains investisseurs encore aujourd’hui - « un marché haussier se construit sur un mur de craintes ».
Sources
Source : Ecofi, au 10 octobre 2026.
Les performances passées ne sont pas un indicateur fiable des performances futures. Document non contractuel. Les analyses et les opinions mentionnées
ci-dessus représentent le point de vue de l’auteur. Elles sont émises en date du 10 octobre 2026 et sont susceptibles d’évoluer. Elles ne sauraient être interprétées comme possédant une quelconque valeur contractuelle. Ce document est produit à titre purement indicatif. Il constitue une présentation conçue et réalisée par Ecofi à partir de sources qu’elle estime fiables. Ecofi se réserve la possibilité de modifier les informations présentées dans ce document à tout moment et sans préavis. Il est produit à titre d’information uniquement et ne constitue pas une recommandation d’investissement personnalisée.