Private equity et IA : comment Seven2 investit et transforme
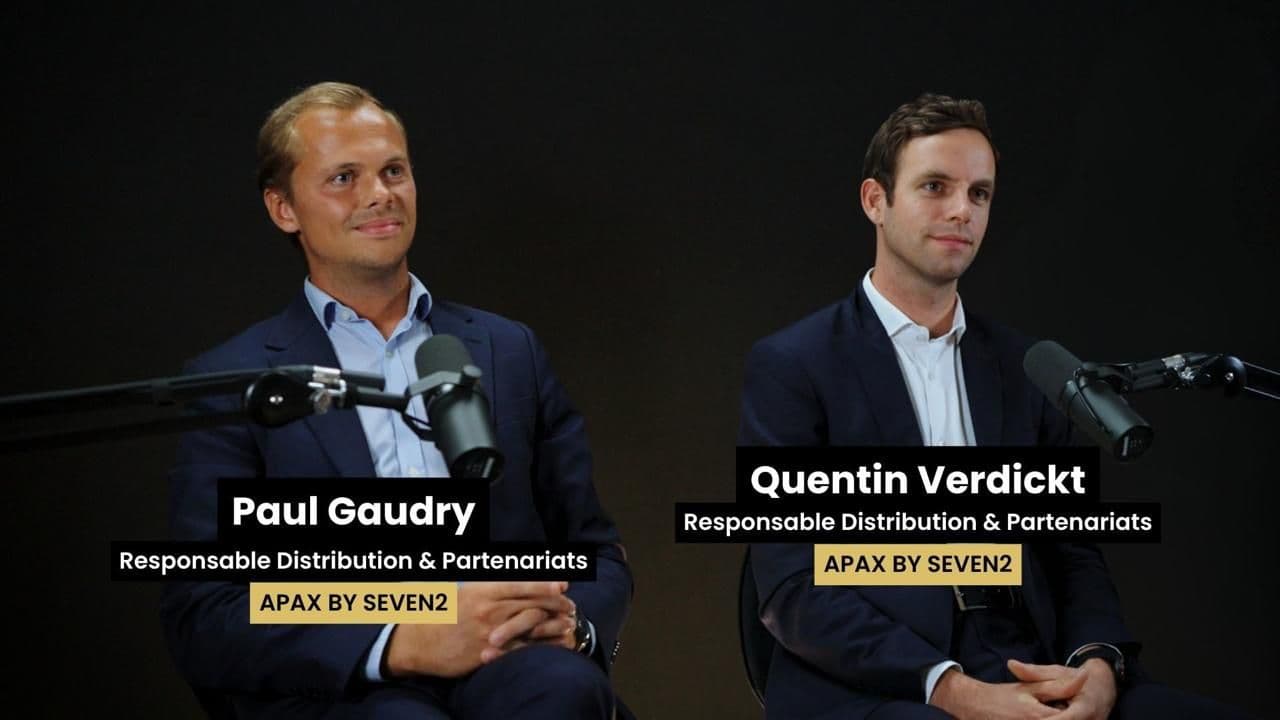
Paul Gaudry, APAX by Seven2, Quentin Verdickt, APAX by Seven2
Paul Gaudry et Quentin Verdickt, d’Apax by Seven2, expliquent comment le capital-investissement européen adapte sa sélection et son accompagnement des entreprises. Au centre de l’échange : la création de valeur opérationnelle et l’intégration de l’intelligence artificielle, de l’analyse d’un investissement au déploiement dans les participations.
Les points clés
- Une stratégie commune pour les PME françaises et les ETI européennes. Seven2 privilégie la technologie et les services, principalement en tant qu’actionnaire majoritaire, avec une équipe de création de valeur en appui des équipes d’investissement. Voir à 02:22
- Le nouveau cycle exige davantage de croissance opérationnelle. Les intervenants relient la montée de la dette privée et du secondaire aux tensions sur le financement et les sorties. Pour Paul Gaudry, la sélection des actifs et l’accompagnement des entrepreneurs prennent une place accrue face à des multiples moins porteurs. Voir à 06:06
- L’IA intervient avant et après l’investissement. L’équipe emmenée par François Candelon examine l’exposition des entreprises à l’IA, puis travaille avec les dirigeants sur quelques usages prioritaires. L’objectif présenté est un effet mesurable sur l’activité, plutôt qu’un déploiement technologique sans finalité. Voir à 11:23
- Les opportunités ne se limitent pas aux éditeurs de logiciels. Quentin Verdickt distingue l’enrichissement des offres logicielles, les gains de productivité dans les entreprises traditionnelles et les infrastructures nécessaires à l’IA. Il cite Opteven pour la gestion des réclamations et Zwart pour l’alimentation électrique de secours des centres de données. Voir à 13:07
- Apeo et ADF 2 illustrent deux formats d’investissement. Les invités annoncent le franchissement de 600 millions d’euros d’encours pour Apeo, fonds evergreen, et une levée de 300 millions d’euros pour Apax Development Fund 2, dédié aux PME françaises. Ces chiffres sont ceux présentés dans l’entretien. Voir à 17:21
Transcription complète
Bienvenue sur Zoom Invest pour ce nouveau Private Lab.
Le principe, c'est de parler d'une classe d'actifs qui est au cœur des
préoccupations de mes confrères CGP et de nos camarades banquiers privés et autres
: le private equity. Aujourd'hui, pour cela, je reçois Paul et Quentin, qui sont
tous les deux responsables de la distribution du groupe Apax by Seven2.
Comment vous allez ? Est-ce que ça va bien ?
On fait un petit test micro tant qu'on y est.
Ça va très bien. Bonjour Stéphane.
Bonne forme ?
Excellente.
Super. On va attaquer. Normalement, tout le monde sait qui est Apax by Seven2,
mais Paul, est-ce que tu peux nous reparler un petit peu de la société et de son
ADN ?
Avec grand plaisir. Un grand merci de nous recevoir déjà en cette période de
rentrée où on est toujours ravis de pouvoir aller sur les routes et partager nos
actualités. Pour représenter Apax, on nous connaît historiquement dans l'écosystème
sous le nom Apax Partners. On a rebaptisé le nom de la société en 2023, comme tu le
sais. On s'appelle désormais Seven2.
C'est un changement de nom qui a été fait pour européaniser nos activités.
Toutefois, l'ADN reste le même. On est une société 100 % indépendante.
On a plus de 50 ans d'historique. 1972, c'est le petit clin d'œil pour Seven2.
On reste une société de gestion spécialisée dans le capital investissement, le
private equity. Et je dirais même encore plus en profondeur, on est spécialiste du
capital transmission, le fameux LBO.
Pour te redonner quelques metrics, quelques chiffres, on a aujourd'hui une centaine
de collaborateurs dans quatre bureaux : Paris, Milan, Munich et Amsterdam.
On est complètement européens désormais.
On gère un peu plus de 5 milliards d'euros d'actifs sous gestion.
Et sur les 5 milliards, tout de même un peu plus de 900 millions auprès de la
clientèle privée qu'on peut adresser à travers le label Apax by Seven2, qui
dédient nos partenaires et la clientèle privée, aussi bien avec des fonds evergreen
qu'avec des fonds fermés.
Donc une gamme assez large.
Exactement.
Le maillage, c'est national, européen ?
Aujourd'hui, on a une quinzaine de nationalités, on a une centaine de
collaborateurs, quatre bureaux.
Le siège est à Paris, mais on a, pour la petite anecdote, pas mal de confrères et
de personnes qui, par exemple, sont aux Pays-Bas.
On a fait beaucoup d'opérations Benelux. On est un pure player néerlandais.
Donc on a quand même une empreinte géographique.
Ce qui n'est pas plus mal parce que c'est plutôt un pays qui a beaucoup
d'investissements.
Complètement. Donc on a un maillage désormais Europe continentale.
Parfait. Quentin, je rebondis sur ce que dit Paul pour aller un peu plus loin que
l'ADN. Tu peux nous donner un petit mot sur la thèse d'investissement, votre
mécanique ?
Bien sûr, pour un peu compléter cette carte d'identité.
Aujourd'hui, on a deux stratégies, une dédiée aux PME françaises et une dédiée aux
ETI européennes, notamment en Europe, dans les géographies qu'a évoquées Paul.
Une des particularités par rapport à d'autres fonds, c'est qu'on a une thèse
d'investissement qui est commune à ces deux stratégies.
Aujourd'hui chez Seven2, l'objectif, c'est d'investir dans soit PME, ETI, dans
deux grands secteurs d'économie, la tech et les services, principalement
majoritaires. Les ETI, c'est quasi exclusivement en tant qu'actionnaire
majoritaire. Sur les PME, on peut avoir quelques deals minoritaires en fonction des
entrepreneurs qu'on accompagne et de leur volonté vraiment de garder le capital.
Derrière, cette stratégie, on la déploie
sur aujourd'hui neuf sous-secteurs.
On va un peu plus en profondeur que ces deux grands segments de l'économie.
L'idée, c'est vraiment d'irriguer via une équipe de création de valeur qui
accompagne nos équipes d'investissement sur des thématiques comme évidemment
l'intelligence artificielle, les sujets de durabilité.
On voit qu'aujourd'hui, ça revient aussi énormément sur le devant de la scène.
Voilà un peu aujourd'hui qui on est et comment on investit.
Justement, maintenant que tu nous as fait un peu cette carte d'identité de votre
spectre d'intervention, je vais le résumer comme ça au cas où il y a des gens qui
ne nous connaissent pas, est-ce que tu peux me parler un peu des tendances en ce
moment ? Des tendances évidemment chez Apax by Seven2, mais globalement aussi
des tendances que vous imaginez plutôt porteuses.
C'est sûr que quand on regarde un peu aujourd'hui le marché, on se rend compte, ça,
ça peut être un peu contre-intuitif, c'est que ça fait depuis maintenant plus de
quatre ans que sur l'univers du capital investissement, c'est compliqué parce qu'on
a eu la remontée des taux qui a commencé fin 2021, qui s'est accélérée en 2022, qui
a comprimé forcément les multiples de valorisation.
Je rappelle le point haut du marché sur le capital investissement en Europe, c'est
le deuxième trimestre 2021, en termes de niveau de valorisation.
Et depuis, on a une baisse continue.
C'est vrai qu'on le voit, il y a deux classes d'actifs qui sont émergées par
rapport aussi à cet environnement-là. C'est la dette privée, d'une part.
Forcément, remontée des taux.
Il faut trouver des nouveaux moyens de financement.
Effectivement, avec Bâle III, qui a comprimé le financement des banques pour les
entreprises et notamment pour les schémas LBO, évidemment, les fonds de dette
privée sont en soutien. C'est pour ça, cette émergence et ce développement très
fort de cette classe d'actifs. Et aussi le secondaire, parce que comme je disais,
c'est un marché qui est comprimé, donc difficulté de sortie parce qu'évidemment,
avec la baisse des valorisations, il y a un marché de l'occasion qui s'est créé
avec un très fort développement, aussi bien des investisseurs qui revendent à
d'autres investisseurs leurs parts de fonds avec des décotes, ou alors on parle
très récemment actuellement des fonds de continuation.
C'est lorsque la société de gestion vend son actif d'un fonds vers un nouveau fonds
pour pouvoir aussi assurer la liquidité à leurs investisseurs historiques.
Là, on est sur la pure mécanique financière, c'est-à-dire que la société de
gestion, on va dire un, a besoin de liquidités, donc elle cède une partie de ses
actifs à une nouvelle société de gestion, deux, ce qui fait un cycle finalement
intéressant.
C'est la société de gestion qui revend à soi-même l'actif.
Et qui repart sur un nouveau cycle.
Soit, avec d'ailleurs une partie des investisseurs continuent, remettent au pot.
L'idée, c'est aussi d'attirer des nouveaux investisseurs pour assurer la liquidité
pour ceux qui veulent sortir.
Ce qui fait la vie normalement d'une entreprise dans son développement, ce n'est
pas toujours les mêmes actionnaires qui restent selon les différentes phases.
Exactement.
Très bien. Justement, Paul, est-ce que ce que vient d'expliquer Quentin et ces
nouvelles tendances qui émergent par rapport à d'autres avec ce marché qui se
contracte, est-ce qu'on est justement à l'aube, finalement, d'une nouvelle période,
d'un nouvel environnement ?
C'est une excellente question. Pour rebondir sur ce que disait Quentin, quand tu
regardes finalement la tendance, ce qui est certain, c'est que depuis 2017, on
n'avait jamais vu des valorisations si basses que fin 2025.
Là, l'espoir, c'est que fin 2025, une société du small/mid cap non cotée
s'échangeait avec des vrais multiples.
Ce n'est pas des perspectives, c'est vraiment ce qui s'est passé.
On était aux alentours de 8,3 fois l'EBITDA, les résultats.
Et là, on a vu une timide remontée au premier trimestre 2026.
Ces données, j'invite tous ceux qui nous écoutent à parcourir un indice qui est
passionnant dans notre écosystème, c'est l'Argos index, qui, comme son nom
l'indique, est publié par Argos Wityu, une société de gestion de capital
investissement. C'est finalement sur le trimestre écoulé, les multiples réellement
vus sur le marché des transactions non cotées.
C'est accessible à tous.
À tous. Donc c'est un bon baromètre.
Comme je viens de te le dire, une remontée timide au premier trimestre.
Quand on regarde avec un peu plus de granularité, est-ce qu'il faut se réjouir et
se dire que les conditions de marché, de manière générale, se sont appréciées ou
pas ? Pas forcément, parce qu'on voit qu'il y a un peu une dichotomie.
Typiquement, des acquéreurs stratégiques.
On est une société, on veut racheter un concurrent en faisant de la croissance
externe. On paye aux alentours de 7, 8 fois l'EBITDA, les résultats.
Là, on voit que les fonds de private equity, comme nous sommes Seven2, on est
prêts à payer peut-être un peu plus cher.
En moyenne, sur le premier trimestre 2026, c'est 10 fois l'EBITDA, 10 fois les
résultats, parce qu'on veut vraiment se saisir des opportunités dans les actifs
dits premium. Est-ce que c'est véritablement une grande tendance, un vrai point
d'inflexion ou pas ? Un peu trop tôt pour le dire.
Pardon du terme, mais c'est pour simplifier.
C'est un nouveau terrain de jeu ou une nouvelle façon de jouer un petit peu quand
même.
C'est un nouveau terrain de jeu. Je pense que c'est souvent un nouveau paradigme
pour tous les acteurs dans la manière de fonctionner.
Qu'on soit un fonds, un investisseur ou un entrepreneur, les règles du jeu sont en
train d'être revues pour aller très rapidement.
Quand on est un fonds d'investissement, ce qui est passionnant, c'est
qu'aujourd'hui, on voit qu'il y a, par exemple, des secteurs qui, depuis 10, 15
ans, ont été plébiscités par les fonds.
Je pense à la tech, on va en parler après parce qu'on aime beaucoup la tech, et qui
ont eu des succès dingues. Là, depuis quelque temps, on voit qu'il y a des secteurs
qui étaient un peu boudés, pas très sexy, mais qui, comme on dit dans le jargon,
reratent. On voit des multiples qui se revalorisent.
Tu prends tous les business dans l'immobilier, typiquement dans le BTP, à savoir
climatisation, couvreur, étanchéité, tout ça, on voit que c'est un business.
C'est un peu tendance.
C'est carrément tendance. Et là, très clairement, on voit un appétit pour les cols
bleus. Parce que d'une certaine manière, c'est des business qui sont immunisés
contre l'IA, on va en parler. Tu as toute une trajectoire des infrastructures qu'il
faut rénover, la transition énergétique, etc.
On voit qu'il y a certains business qui attirent de plus en plus.
Et
très clairement, dans ce paradigme, la création de valeur ne se fait plus de la
même manière. J'invite à nouveau ceux qui nous écoutent à parcourir une étude qui
est sortie il y a quelques mois maintenant de Bain & Company.
Ils ont sorti une punchline : « 12 is the new 5 ».
Désormais, il faut faire 12 % au lieu de 5 % de croissance des résultats par an Il
faut faire plus du double pour maintenir les multiples à la sortie.
Et cette création de valeur, il faut aller la chercher.
Très clairement, quand on est un fonds d'investissement, on se doit d'être
fructueux.
Réductible un petit peu.
Alors être beaucoup plus sélectif.
Et surtout, en interne, il faut se staffer en conséquence, mettre en place des
process. Quand tu es un entrepreneur, bien sûr, ce qui est intéressant, c'est
qu'au-delà du chèque qu'un fonds va te faire, comment l'équipe va t'accompagner ?
Justement, maintenir la croissance potentielle.
Typiquement, quand tu es un acteur spécialiste, tu as une légitimité dans un
secteur, c'est d'autant plus facile de convaincre un entrepreneur qui est dragué
par pas mal de fonds dans les enchères de gagner.
Et quand tu es un investisseur, un LP dans notre jargon, finalement, quand tu dois
confier de l'argent à un gérant de fonds de private equity, tu vas être très vigilant
désormais sur la manière dont ils veulent, dans le prochain cycle, créer de la
valeur. Parce que très clairement, l'ingénierie financière où les taux étaient bas,
on va dire qu'il ne fallait pas se tromper de secteur et il ne fallait pas casser
le jouet, mais ça grimpait un petit peu tout seul d'une certaine manière.
Là, on se rend compte que le jeu est clairement différent.
Donc il faut être convaincu, s'équiper en conséquence.
Et les investisseurs nous challengent énormément sur cette partie-là.
Justement, vous êtes amateur de tech.
Historiquement, c'est une maison qui était quand même très spécialisée, avec un
vrai savoir-faire. Tu as dit le mot magique ou le gros mot, ça dépendra des
appétences de chacun. Vis-à-vis de l'IA, pour aller chercher justement ces
mécanismes de croissance plus importants pour avoir des multiples maintenus, quelle
est la vision globalement que vous avez de l'IA ? Est-ce que c'est la solution ?
Est-ce que c'est une des solutions ? Comment tu vois ?
Là où tu as raison, c'est que nous, on adore la tech.
Pour le rappeler, Quentin, c'est un de nos cœurs forts.
On adore investir dedans en PME, en ETI.
Ça tombe bien, c'est d'actualité.
Et quand on parcourt un peu l'histoire d'Apax, avec plus de 50 ans de l'historique,
quand on parle avec nos associés en interne, nos partners, ils nous refont un peu
toute la genèse. On a fait toutes les vagues de la tech, on a fait les télécoms, on
a fait Internet, on a fait le cloud. Là, il y a l'IA.
Ce qui est certain, c'est que nous, on a bien identifié il y a déjà quelques années
que l'IA, lorsqu'on parlait encore de IA générative, il y a quelques années,
c'était ChatGPT, on avait déjà identifié le coup d'après, entre guillemets, c'est
l'IA agentique, qui est très clairement un énorme bouleversement.
On avait déjà, il y a quelques années, voulu monter une équipe pour pouvoir avoir
une lecture IA de nos actifs et surtout des futures sociétés dans lesquelles on
aimerait bien investir.
Vous étiez proprement équipés de ce qui pouvait être demain les équipements et les
outils des sociétés que vous alliez cibler ?
Complètement. Et pour ce faire, on a été très pragmatiques.
On a été chercher quelqu'un qui connaît parfaitement cet écosystème, qui s'appelle
François Candelon, qui a un parcours exceptionnel.
Il a été associé au BCG pendant une trentaine d'années.
Il est représenté au BCG en Asie. Il avait comme clients des grands géants de la
tech comme Huawei, etc. Lui, l'IA, c'est vraiment un fin connaisseur.
Il enseigne à Harvard. À nouveau, j'invite chacun à regarder un peu son pedigree.
L'idée, c'est que François nous a rejoints il y a quelques années en tant
qu'associé. Il est associé de Seven2.
Lui et son équipe, il a constitué une AI Squad, une équipe dédiée à l'IA, qui a
deux fonctions. La première, c'est avant d'investir, on va essayer de passer à la
moulinette l'idée d'investissement sur le spectre IA, voir si la société est IA
friendly ou pas. Et une fois qu'on a pris la décision d'investir, son équipe, avec
des seniors operating partners, des externes, mais qui sont vraiment dédiés à
Seven2, ils vont passer du temps, toute cette équipe, à aller voir nos managers,
leurs équipes, pour essayer de mettre en place des process, comprendre comment l'IA
peut être ou pas un levier. L'idée, ce n'est pas de faire de l'IA pour l'IA.
L'idée, c'est vraiment de s'attaquer aux gros sujets, quitte à prioriser un ou deux
sujets, ça suffira, et avoir vraiment des résultats concrets sur l'implémentation
de l'IA, car nous, on est persuadés que c'est notre rôle.
Quand tu es un fonds de private equity qui plus est européen, quand tu accompagnes
des PME, des ETI, c'est notre responsabilité que de permettre à nos entrepreneurs
qu'on accompagne d'embrasser cette révolution.
Je comprends tout à fait. Justement, dans cette optique-là, pardon d'insister un
peu sur l'IA, mais vous savez que c'est un sujet, il y a Patrimonia dans pas très
longtemps, on va en parler évidemment.
Quentin, je reviens un peu sur les gagnants et les perdants de l'IA.
Quelle est votre vision de ça ? Est-ce que vous avez déjà une vision un peu arrêtée
? Je ne vous demande pas de vous mouiller trop, mais sur les gagnants et les
perdants d'aujourd'hui et peut-être de demain.
Ce qui est intéressant, c'est que quand tu vois ce qui s'est passé sur le marché,
typiquement, Paul parlait de tech, notamment un certain pan de la tech qui a été un
peu remis
en question en début d'année avec le SaaS Apocalypse.
On peut voir des boîtes comme HubSpot, des boîtes côté Salesforce et autres qui ont
perdu 30, voire 40 % de leur cours de bourse.
C'est vrai qu'il y avait ce questionnement. Pourquoi ?
Parce qu'avec Anthropic, à la différence d'OpenAI, c'est qu'Anthropic est arrivé
avec un modèle vraiment B2B, le fameux Claude.
Donc la question qui se pose depuis le début de l'année, finalement, c'est de se
dire : est-ce que justement, ces nouveaux modèles ne vont pas remettre en question
tout le business du SaaS et de l'abonnement ?
On a vu que ça a mis beaucoup de pression.
Nous, on pense que justement, c'est une très bonne question sur les perdants et les
gagnants. Par exemple, sur les gagnants, dans les softwares, il y aura des grands
gagnants, c'est-à-dire que ceux qui vont utiliser, qui vont réinventer leur offre,
qui vont utiliser cette nouvelle révolution en créant leurs propres agents pour
pouvoir fournir davantage de services.
En innovant et en réduisant les coûts, en gagnant du temps aussi.
Exactement. Finalement, il n'y a aucune raison que leurs clients demain se
désabonnent. D'ailleurs, j'ai envie de regarder les derniers résultats de
Salesforce sur le deuxième trimestre 2026, qui sont excellents et qui viennent
démontrer ça. C'est parce que Salesforce a massivement investi dans les agents.
Et puis, il faut voir aussi que notamment dans les grands groupes, on ne change pas
d'un CRM du jour au lendemain, parce que derrière, le déploiement, la formation.
Donc ça, c'est réinventer l'offre sur les boîtes de technologie qui est pour nous
hyper important. Les deuxièmes gagnants, c'est ceux qui ne vont pas du tout être
dans l'univers, forcément, de la technologie, mais qui vont l'utiliser pour gagner
en efficacité opérationnelle et donc d'aller chercher ces fameux gains de
productivité. Nous, par exemple, on est une société dans l'assurance pas de
mécanique, donc Opteven. Je pense qu'un certain nombre de gens connaissent s'ils
ont acheté des véhicules d'occasion.
Et Opteven, nous, avec les équipes de management et l'équipe de François, qu'est-ce
qu'on a fait ? On a essayé de chercher un ou deux cas d'usage sur lesquels, en
implémentant notamment justement des agents IA pour gagner en efficacité, d'essayer
de réduire le temps passé par leurs équipes sur des tâches pénibles, par exemple
la gestion des réclamations, qui, quand on est une boîte d'assurance, c'est une
boîte à temps fou et surtout où on peut de plus en plus aussi subir les
fraudes, avec notamment ces nouveaux modes de fonctionnement.
Donc,
on a implanté un certain nombre d'agents. On s'est d'abord focalisés sur la France.
Et ce qui est assez impressionnant, c'est qu'au bout de maintenant un an et demi,
on a permis de gagner plus de 30 % de gains de productivité et ce qui s'est
matérialisé directement sur les résultats de la business unit France.
Et là, on est en train de déployer tout ça au niveau européen.
Et donc à staff équivalent, tout de suite, on a généré énormément de gains de
productivité. Évidemment, nous, ce qu'on pense, les derniers grands gagnants, c'est
ceux qui sont pleinement dans l'IA.
Et là, ce que disait Paul tout à l'heure, on est une entreprise aux Pays-Bas, qui
est un des derniers investissements d'ailleurs dans le fond Mid Market et dans Apeo,
évidemment, c'est une entreprise qui s'appelle Zwart, qui conçoivent des systèmes
d'alimentation électrique d'urgence, et notamment pour les data centers.
Et donc eux, finalement, plus l'IA se diffuse, plus il y a un besoin de stockage,
des capacités de stockage des données de data center, plus eux, ils n'ont plus qu'à
prendre évidemment la vague. C'est typiquement ce genre de secteur
aujourd'hui qui rewrite, qui progresse. Voilà un peu notre vision.
C'est pour ça qu'on n'est pas du tout au contraire.
On se dit que comme dans les grandes révolutions de l'électricité avant le pétrole
et autres, il faut utiliser vraiment cette nouvelle technologie pour
pouvoir après la retravailler.
On a souvent tendance à dire, et j'ai reçu pas mal d'invités, y compris des gens de
chez vous, on est tous d'accord, ce n'est pas l'IA qui sera gagnante, c'est
l'utilisateur de l'IA qui va être gagnant, le bon utilisateur de l'IA.
Exactement.
Tu parlais d'Apeo, est-ce que tu peux justement, pour finir, nous donner une ou deux
actus ? Pas forcément avant Patrimonia, mais si tu peux nous reparler un peu de tout
ça.
Apeo, déjà, vraiment, on est très contents parce qu'on est passés la barre des 600
millions d'euros d'encours. Je vous rappelle, Apeo a été lancé en novembre 2020,
donc en six ans, 600 millions d'euros d'encours.
Un énorme merci à tous nos partenaires qui nous ont fait confiance.
Et en plus, ce qui est intéressant, c'est que le fonds est maintenant pleinement
investi, qu'il a vraiment gagné en maturité et qu'il commence à délivrer une
performance en adéquation par rapport aussi à ses déploiements.
Par exemple, depuis le début de l'année, évidemment, les performances passées ne
préjugent pas des performances futures, mais on est à plus de 10 % de performances
nettes
depuis le 1er janvier. L'idée, c'est vraiment que maintenant, on va arriver dans
une phase qui va être hyper intéressante parce qu'il va y avoir des sorties et
aussi toujours des nouveaux investissements.
Ça, c'était un très beau Apeo. Et l'autre aussi, c'est vrai,
on est assez fiers, il faut le dire, c'est que sur notre fonds fermé, notre
stratégie sur les PME françaises, la stratégie Apax Development Fund 2.
ADF 2.
Exactement.
On a réussi à lever
300 millions d'euros. Donc, on est hyper satisfaits dans un marché, honnêtement, de
la levée de fonds qui est extrêmement compliquée, encore plus dans le climat
actuel, quand vous levez un fonds sur les PME françaises.
Mais c'est la qualité, évidemment, de l'équipe, de leur track.
Et pareil, on a d'ailleurs le dernier investissement eWin qui opère dans
l'intelligence artificielle et qui, à mon avis, peut être un très bel
investissement.
Super, j'imagine Paul, pardon, tu allais dire quelque chose.
Je pense que ce qui est intéressant de souligner, c'est que dans ce contexte que tu
évoques, Quentin, c'est que les levées sont plus complexes et que ce fameux vintage
numéro 2,
après quelques années de levée, on a réussi finalement à faire un fonds plus gros
que le fonds d'avant. Ce qui, dans notre métier, est quand même un super signal.
On voit qu'il y a toujours des investisseurs qui sont volontaires d'investir dans
l'économie réelle française. Je pense qu'il faut aussi être fier de ce qu'on fait.
On est une société de gestion historiquement française, aujourd'hui européenne, et
on a encore de très belles sociétés dans nos pays.
Et les investisseurs sont d'ailleurs en train de reconsidérer le territoire
français et européen dans leurs investissements.
Il y a beaucoup de réallocation en faveur de nos territoires.
C'est tant mieux. Pour finir, vous serez à Patrimonia, j'imagine ?
Quelle question, Stéphane ! Bien sûr qu'on y sera.
On est très heureux en effet de vous retrouver à Patrimonia dans quelques jours,
des 22 et 23.
Vous avez un stand en tête ou pas ?
Tu nous pièges.
Je sais que c'est sur les J.
Tu sais en quoi je pensais, j'allais dire : « C'est J ?
»
On a le même depuis quatre ans maintenant.
C'est le même que l'année dernière.
On est à côté de Chiletti, en face d'Ekosi.
Dans le bon quartier.
Exactement. Bien sûr, nous serons à Patrimonia.
Venez nous rencontrer, on sera ravis de retrouver nos partenaires, des prospects.
L'occasion d'échanger sur l'actualité d'Apeo, de faire un point sur l'économie au
sens large. On va parler d'IA, bien sûr.
Et petit teasing pour celles et ceux qui nous écoutent, les plus chanceux auront
l'occasion d'avoir un goodies de grande qualité.
Parce que François Candelon, notre associé en charge de la création de valeur et
spécialiste de l'IA, vient de sortir un livre aux éditions Ellipses qui s'appelle
Agent ou dirigeant, qui décide ? Et on sera très heureux de remettre des
exemplaires aux plus chanceux sur notre stand. Donc venez nombreux.
Vous en mettez un de côté pour moi, évidemment.
Bien sûr.
Super, merci beaucoup à tous les deux.
Merci beaucoup Stéphane.
On se retrouve à Lyon alors.
Exactement. À très vite. Merci, au revoir.
À bientôt