Et si les prochains géants américains n’étaient pas encore des géants ?
Les actions américaines continuent de bénéficier d’une économie résiliente, de bénéfices d’entreprises solides et de l’accélération des investissements dans l’intelligence artificielle. Toutefois, la forte concentration du marché, les valorisations élevées et l’incertitude entourant les taux d’intérêt invitent les investisseurs à regarder au-delà des grandes capitalisations les plus connues pour identifier les futurs moteurs de performance et de nouvelles opportunités.

Par Max Dawe
Points clés
- La solidité des bénéfices continue de soutenir les actions américaines. Néanmoins, la persistance de l’inflation, la hausse des coûts de financement et la concentration du marché renforcent la nécessité d’une sélection rigoureuse des titres et d’une discipline de valorisation.
- Les petites et moyennes capitalisations donnent accès à un univers d’investissement plus vaste et moins couvert par les analystes, avec des valorisations encore nettement décotées par rapport aux grandes capitalisations.
- Un an après le lancement de la gamme d’ETF Fundamental Equity de Fidelity, le Fidelity US Fundamental Small-Mid Cap UCITS ETF propose une gestion active ciblant ce segment encore peu couvert par la recherche.
L’économie américaine continue de faire preuve d’une résilience considérable. Les dépenses de consommation, la solidité des bilans des entreprises et les investissements liés à l’IA soutiennent l’activité économique, tandis que la croissance récente des bénéfices s’étend désormais au-delà des grandes valeurs technologiques, offrant un environnement globalement favorable aux actions américaines.
La poursuite de la hausse des marchés pourrait toutefois devenir plus exigeante. L’inflation reste persistante et le rebond des taux pourrait maintenir les conditions de financement à un niveau restrictif plus longtemps que prévu. La hausse des prix de l’énergie et les incertitudes géopolitiques accentuent ces pressions. Dans ce contexte, les investisseurs distinguent davantage les entreprises capables de convertir leurs investissements en flux de trésorerie de celles dont la valorisation repose principalement sur des anticipations futures.
Cette distinction est particulièrement importante dans le domaine de l’IA. Les investissements dans les semi-conducteurs, les centres de données, les réseaux, les infrastructures énergétiques et les logiciels continuent de soutenir les bénéfices de l’écosystème technologique. Les opportunités s’étendent aussi à l’industrie, à la fabrication avancée, aux services financiers et, plus largement, aux entreprises capables d’utiliser l’IA pour accroître dès aujourd’hui leur productivité et leurs revenus. La dynamique ne sera cependant pas uniforme : à mesure que le cycle d’investissement avance, la capacité à générer des bénéfices et à monétiser ces investissements devrait compter davantage que la simple exposition au thème de l’IA.
Dans le même temps, le marché reste très concentré. Les mégacapitalisations technologiques représentent toujours une part importante du marché américain, ce qui expose de nombreux investisseurs à un nombre relativement limité d’entreprises et de moteurs de performance.
Petites et moyennes capitalisations : un potentiel à redécouvrir
Dans un environnement qui reste globalement favorable aux actions américaines, la gestion des risques ne passe pas nécessairement par une réduction de l’exposition. Elle peut plutôt conduire à élargir l’univers d’investissement et à adopter une approche plus sélective sur l’ensemble du spectre des capitalisations.
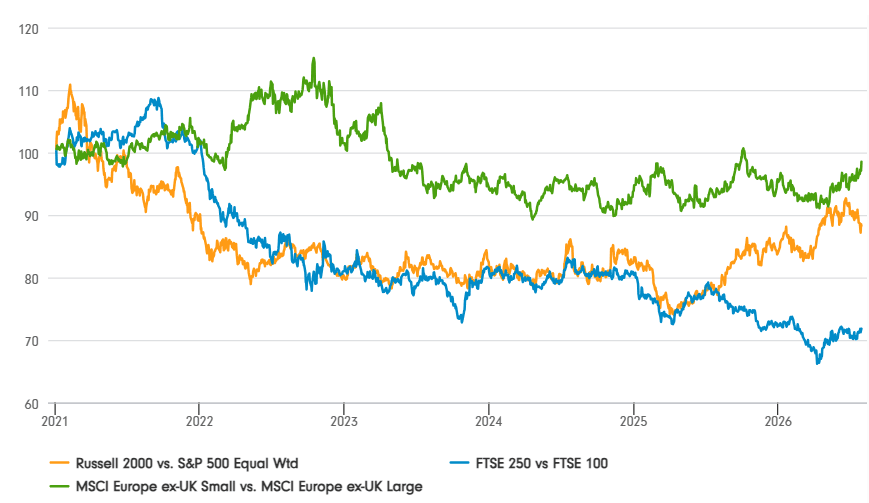
Après plusieurs années dans l’ombre des mégacapitalisations, les petites et moyennes capitalisations restent peu présentes dans les portefeuilles. Malgré une récente inflexion, leurs valorisations demeurent proches de leurs plus bas niveaux relatifs depuis plusieurs décennies. Ces entreprises sont également souvent davantage tournées vers le marché intérieur américain, ce qui peut limiter leur exposition directe aux perturbations macroéconomiques mondiales et aux incertitudes géopolitiques.
Les performances passées ne préjugent pas des performances futures.
Source : Fidelity International/Bloomberg, septembre 2026. Données extraites de Bloomberg au 31 juillet 2026.
Depuis le début de 2025, leur surperformance relative s’explique par plusieurs facteurs propres à ce segment, mais reflète aussi l’atténuation de certains vents contraires. Les petites entreprises ont été particulièrement affectées par la forte hausse des coûts d’emprunt en 2022 et 2023. Beaucoup ont désormais absorbé une grande partie de cet ajustement, ce qui pourrait réduire l’impact de futures hausses de taux. À l’inverse, certaines grandes entreprises pourraient devoir refinancer des dettes anciennes à faible taux dans un environnement plus coûteux, avec un effet potentiellement important sur leurs charges d’intérêts.
Les tensions sur les coûts de main-d’œuvre se sont également atténuées. Aux États-Unis, la croissance des salaires a nettement ralenti depuis son pic de 2022, réduisant la pression sur les marges. À plus long terme, l’adoption accrue de l’IA et de l’automatisation pourrait encore améliorer la productivité, notamment dans les secteurs à forte intensité de main-d’œuvre.
Dans un marché toujours porteur mais devenu plus complexe, les segments inférieurs de la cote américaine peuvent ainsi offrir des opportunités intéressantes. En cas de dégradation du sentiment, ils pourraient aussi faire preuve d’une certaine résilience : les investisseurs y sont déjà peu exposés et les valorisations présentent une décote relative, ce qui pourrait limiter la pression vendeuse. La combinaison de valorisations peu élevées, de fondamentaux en amélioration et d’un positionnement modéré des investisseurs peut donc offrir un profil risque-rendement plus attractif que ne le suggèrent les perceptions générales.
Un terrain d’opportunités privilégié pour la gestion active
Les petites et moyennes capitalisations présentent aussi un intérêt par l’ampleur de leur univers d’investissement. Celui-ci regroupe davantage d’entreprises que le marché des grandes capitalisations, tout en étant moins couvert par la recherche sell-side. Il affiche également une plus forte dispersion des prévisions de bénéfices et des performances boursières.
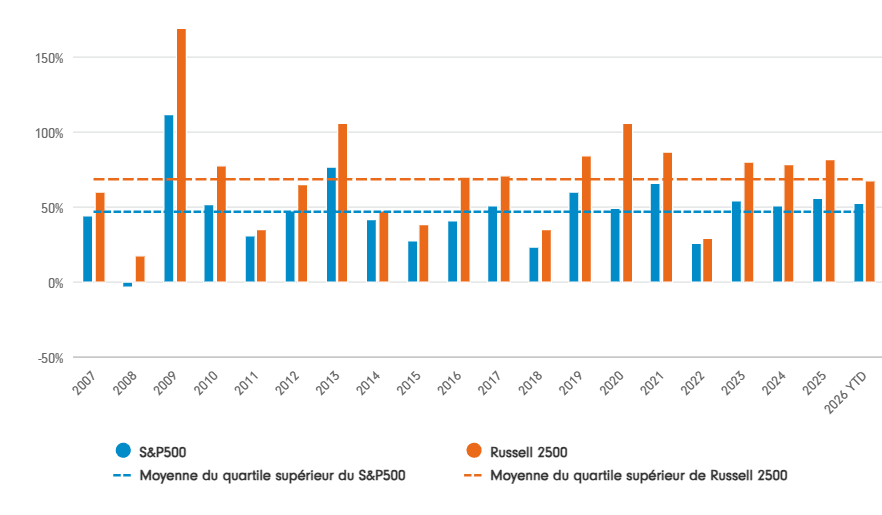
Cet environnement peut être particulièrement favorable à la recherche fondamentale. Au cours de chacune des 18 dernières années (civiles), la performance moyenne du quartile supérieur des valeurs du Russell 2500 a dépassé celle du quartile supérieur du S&P 500. Cette régularité illustre une caractéristique souvent sous-estimée de cette classe d’actifs : même lorsque les indices de petites et moyennes capitalisations traversent des périodes moins favorables, cet univers continue d’offrir un vaste vivier d’entreprises performantes aux investisseurs capables de les identifier.
Les performances passées ne préjugent pas des performances futures
Source : Fidelity International, Bloomberg au 31 juillet 2026.
La conviction fondamentale, renforcée par la rigueur systématique
Le Fidelity US Fundamental Small-Mid Cap UCITS ETF a été conçu pour tirer parti de ces inefficiences grâce à une approche d’investissement active «High Conviction ». Son processus d’investissement associe les perspectives de plusieurs gérants de portefeuille de Fidelity Investments et s’appuie sur la diversité des styles et des approches présents au sein de la plateforme de recherche du groupe.
Un cadre propriétaire agrège ces différentes perspectives afin d’identifier les titres sur lesquels les gérants expriment leur plus forte conviction. La construction du portefeuille combine ensuite cette analyse fondamentale avec un processus systématique, destiné à maîtriser les expositions non souhaitées aux styles d’investissement et aux secteurs.
Le portefeuille ainsi constitué donne accès à un éventail d’idées issues de la recherche, tout en réduisant la dépendance à l’égard d’un seul gérant de portefeuille. Sa structure d’ETF semi-transparente vise par ailleurs à protéger les convictions d’investissement propriétaires - un enjeu particulièrement important sur des segments moins liquides et moins suivis - tout en favorisant une exécution efficace des transactions.
Dans le cadre d’une allocation actions diversifiée, la stratégie peut contribuer à réduire la concentration sur les mégacapitalisations, à renforcer l’exposition aux segments de l’économie américaine davantage orientés vers le marché intérieur et à accéder à des opportunités de croissance propres à certaines entreprises, souvent peu représentées dans les indices de grandes capitalisations.
Une année d’élargissement de l’univers d’opportunités
Depuis son lancement en septembre 2025, il y a un peu plus d’un an, la gamme d’ETF Fundamental Equity est restée fidèle à son objectif : capter toute la diversité des opportunités offertes par les petites et moyennes capitalisations américaines. Malgré plusieurs épisodes de volatilité, la stratégie a enregistré de solides résultats et surperformé l’indice Russell 2500 depuis sa création.
La performance du portefeuille a notamment bénéficié de son exposition à des entreprises bien placées pour profiter de l’augmentation des investissements liés à l’IA, en particulier dans les secteurs de la mémoire, des semi-conducteurs et des infrastructures numériques. Ces investissements comptent parmi les idées suscitant les plus fortes convictions identifiées par les gérants des portefeuilles sous-jacents et, à ce titre, figurent parmi les principales positions actives de l’ETF. Lumentum a été la valeur la plus performante depuis le lancement, soutenue par la forte demande pour ses lasers de transmission de données et ses émetteurs-récepteurs optiques, alors que les fournisseurs hyperscale ont accéléré leurs investissements dans les infrastructures d’IA. Seagate, qui ne figure pas dans l’indice de référence, a également contribué positivement, portée par la demande soutenue de disques durs de grande capacité liée au cycle d’investissement dans l’IA.
Cette première année a été marquée par plusieurs changements de sentiment à l’égard du marché américain, soulignant l’importance d’une approche fondée sur la recherche. Elle illustre la manière dont la gestion active et une sélection rigoureuse des titres peuvent faire émerger des opportunités différenciées au-delà des plus grandes entreprises américaines. Alors que la concentration du marché demeure élevée et que les écarts de valorisation se creusent, élargir l’analyse à l’ensemble du spectre des capitalisations peut aider les investisseurs à construire une exposition plus diversifiée et mieux équilibrée aux actions américaines.
Performance sur 12 mois glissants
| 1 an glissant | 02/09/2025 - 30/09/2025 | 30/09/2025 - 30/09/2026 |
|---|---|---|
| Fidelity US Fundamental Small-Mid Cap UCITS ETF ACC-USD | 1,6% | 26,9 % |
| Indice Russell 2500 | 2,1% | 26,5 % |
Les performances passées ne préjugent pas des performances futures.
Source : Fidelity International, Bloomberg. Performances glissantes sur 12 mois (%) en USD. Fonds lancé le 02 septembre 2025. Base : VL à VL, revenus réinvestis dans la devise de référence correspondante (USD) ; performances nettes de frais
Informations importantes
Objectif d’investissement - Le Fidelity US Fundamental Small-Mid Cap UCITS ETF vise à réaliser une croissance du capital à long terme en investissant activement dans un portefeuille composé essentiellement d’actions de sociétés à petite et moyenne capitalisation domiciliées ou exerçant la majeure partie de leur activité économique aux États-Unis.
Les Fidelity US Fundamental ETFs sont cotés sur Xetra, la LSE, SIX et Borsa Italiana.
- Document marketing. Ce document est destiné aux seuls professionnels de l'investissement et ne doit pas être diffusé à des investisseurs privés.
- Veuillez consulter le Prospectus et le DIC du Compartiment avant de prendre une décision concernant un investissement. L’investissement promu concerne l’acquisition de parts ou d’actions d’un Compartiment et non d’un actif sous-jacent spécifique détenu par le Compartiment. Des informations complètes sur les risques sont disponibles dans le Prospectus.
- Les investisseurs doivent prendre note du fait que les opinions énoncées peuvent ne plus être d'actualité et avoir déjà été mises à exécution.
- Les investisseurs doivent prendre note du fait que les opinions énoncées peuvent ne plus être d'actualité et avoir déjà été mises à exécution.
- Les performances passées ne sont pas un indicateur fiable des performances futures. Les données de performance sont basées sur la valeur liquidative (VL) de l’ETF, laquelle peut différer du prix de marché de l'ETF. Les actionnaires peuvent réaliser une performance qui est différente de la performance de la VL.
- La référence à des titres spécifiques ne doit pas être interprétée comme une recommandation d'achat ou de vente de ces titres et est incluse à titre d'illustration uniquement.
- Ces fonds investissant sur des marchés étrangers, la valeur des investissements peut être affectée par l'évolution des taux de change des devises.
- Ces fonds investissent dans un nombre relativement restreint d’industries, de secteurs, d’émetteurs ou dans une zone géographique limitée et peuvent donc comporter plus de risques que les fonds plus diversifiés.
- Ces fonds ont recourt à des instruments financiers dérivés à des fins d’investissement qui peuvent exposer le fonds à un niveau de risque plus élevé et conduire les investissements à enregistrer des fluctuations de cours plus importantes que la moyenne.
- Le Fidelity US Fundamental Small-Mid Cap UCITS ETF investit davantage que d’autres dans des sociétés à petite et moyenne capitalisation, ce qui peut entraîner un risque plus élevé, car le cours de leurs actions peut être plus volatil que celui des sociétés de plus grande taille et leurs titres sont souvent moins liquides.
- Le Fidelity US Fundamental Small-Mid Cap UCITS ETF est un ETF actif en actions semi-transparent, ce qui le distingue des ETF traditionnels. Les ETF actifs en actions entièrement transparents publient quotidiennement la composition de leurs actifs contrairement aux ETF actifs en actions semi-transparents. Cela peut entraîner des risques supplémentaires pour votre investissement. Par exemple, vous pourriez devoir payer davantage pour négocier les parts de ces ETF. Les informations limitées disponibles sur ces ETF peuvent conduire certains acteurs du marché à facturer des frais plus élevés pour les transactions lorsqu’ils disposent de moins d’informations ; le prix que vous payez pour acheter des parts d’ETF en bourse peut ne pas refléter fidèlement la valeur du portefeuille de l’ETF. Il en est de même lorsque vous vendez vos parts. Ces écarts de prix peuvent être plus importants pour ces ETF comparés à d’autres ETF, car certains acteurs du marché disposent de moins d’informations ; ces risques supplémentaires peuvent être encore plus prononcés en période de conditions de marché défavorables ou incertaines. Chaque ETF publiera la composition de ses avoirs à la fin de chaque trimestre, dans les 30 jours suivant la fin du trimestre civil. Bien que ces avoirs puissent être similaires, ils ne reflètent pas le portefeuille réel de l’ETF, étant donné qu'ils sont publiés avec un décalage. Les différences entre ces ETF et les autres ETF peuvent aussi présenter certains avantages. En gardant confidentielles certaines informations sur les ETF, ils pourraient réduire le risque que d’autres acteurs du marché anticipent ou copient leur stratégie d’investissement, ce qui pourrait améliorer leur performance. Toutefois, si la stratégie d’investissement peut être anticipée ou copiée, cela peut nuire à la performance de l’ETF. Les détails sur la composition du portefeuille du compartiment seront mis à disposition chaque jour des Participants Autorisés et des teneurs de marché contractuels. En outre, les détails sur la composition du portefeuille du compartiment à la fin de chaque trimestre civil seront disponibles sur le site internet dans les trente (30) jours ouvrés suivant la fin du trimestre concerné.
Ce document ne peut être reproduit ou distribué sans autorisation préalable. Fidelity fournit uniquement des informations sur ses produits et n’émet pas de recommandations d’investissement fondées sur des circonstances spécifiques, ce document ne constitue ni une offre de souscription, ni un conseil personnalisé. Fidelity International fait référence au groupe de sociétés qui forme la structure globale de gestion de placements qui fournit l'information sur les produits et services dans les juridictions désignées à l'exception de l'Amérique du Nord. Cette information n’est pas destinée et ne peut être utilisée par des résidents au Royaume Uni ou aux Etats-Unis ; Ce document est destiné uniquement aux investisseurs résidant en France. Sauf cas contraire, toutes les informations communiquées sont celles de Fidelity International, et tous les points de vue exprimés sont ceux de Fidelity International. Fidelity, Fidelity International, le logo Fidelity International ainsi que le symbole F sont des marques déposées de FIL Limited. Fidelity UCITS ICAV est agréée en Irlande conformément à la loi irlandaise de 2015 dite 'Collective Asset-management Vehicles Act' par la 'Central Bank of Ireland' pour laquelle elle détient l'agrément OPCVM. FIL Investment Management (Luxembourg) S.à r.l. se réserve le droit de mettre fin aux contrats conclus pour commercialiser le Compartiment et/ou ses Actions conformément à l’Article 93a de la Directive 2009/65/CE et à l’Article 32a de la Directive 2011/61/UE. Un avis préalable de cessation de commercialisation sera envoyé en Irlande. La marque, les droits de reproduction et les autres droits liés à la propriété intellectuelle sont et demeurent exclusivement détenus par leurs propriétaires respectifs. Nous vous recommandons de vous informer soigneusement avant toute décision d’investissement. Tout investissement doit se faire sur la base du prospectus (en français) et du document d'informations clés (DIC) disponible en français pour l'investisseur et des rapports annuels ou périodiques actuellement en vigueur, disponibles sans frais sur simple demande sur le site www.fidelity.fr ou auprès de FIL Gestion. Les investisseurs/investisseurs potentiels peuvent obtenir des informations en français sur leurs droits respectifs en matière de réclamation et de contentieux sur: www.fidelity.fr Le présent document a été établi par FIL Gestion, SGP agréée par l'AMF sous le N°GP03-004, 21 Avenue Kléber, 75116 Paris.
GCT260926EUR - PM 4148