Fed, BCE, BoJ : quel cap pour les taux d'intérêt après les comités d'octobre 2026 ?
La semaine dernière.

La semaine dernière, les marchés obligataires ont suivi de près les évolutions chaotiques du conflit au Moyen-Orient : aux rumeurs de négociations diplomatiques a succédé la promesse d’une reprise des frappes américaines de grande ampleur contre l’Iran après les élections de mi-mandat du 3 novembre 2026. Mais ce sont les Banques Centrales qui ont occupé le devant de la scène.
Par Frédérique LEFEVRE, Gérante multi-actifs
En effet, les principales Banques Centrales se sont réunies et leurs communications étaient particulièrement attendues dans un contexte toujours marqué par de fortes incertitudes. Aucune d’elles n’a véritablement surpris les marchés par leurs décisions de politique monétaire – même si Christine Lagarde a annoncé quitter la présidence de la BCE le 7 février 2027, quelques mois avant la fin de son mandat. Mais quels messages ont-elles passés ?
La FED : un peu de confusion
Le 28 octobre 2026, la Federal Réserve a maintenu sa fourchette de taux Fed Funds à 3,75%-4% après avoir procédé à une première hausse en septembre. La décision n’a pas été unanime : deux dissidents ont voté pour une hausse de taux de 25bp et dix se sont prononcés pour le statu quo. Le communiqué présente une économie américaine forte, soutenue par une consommation résiliente, un investissement robuste, un taux de chômage quasiment stable. L’inflation demeure trop élevée et la Fed réaffirme sa volonté de la ramener à son objectif de 2%.
Kevin Warsh, lors de la conférence de presse qui suit traditionnellement le FOMC, a toutefois été plus modéré : il note que l’économie n’est pas en surchauffe, la hausse des taux de marché exerce déjà une pression restrictive sur l’activité et les anticipations d’inflation vont dans le bon sens. Les membres du comité de politique monétaire ont donc besoin de plus d’informations avant toute décision. Ces déclarations ont quelque peu nourri l’incertitude sur la future politique monétaire, d’autant que K. Warsh a aussi annoncé que sur les 8 comités de 2027 et 2028, l’un puis deux d’entre eux seront consacrés à la stratégie de politique monétaire et ne donneront donc pas lieu à une annonce concernant les taux directeurs.
Qu’en conclure ? Nous maintenons notre scénario de poursuite du cycle de hausse des taux en décembre prochain probablement suivie d’un autre relèvement au cours du premier trimestre 2027, effaçant ainsi les trois baisses de taux opérées fin 2025. Le dynamisme de la croissance économique (confirmée cette semaine par la parution du PIB Q3 qui progresse de +3,4% en rythme annualisé avec une consommation à +3,8%) devrait permettre à l’économie d’absorber le resserrement monétaire et contribuer à limiter les tensions inflationnistes (le Core PCE, indicateur privilégié de la Fed est stable à +3,1% en septembre, bien au-dessus de l’objectif des 2%).
La réaction des marchés obligataires à l’issue du FOMC a été contenue, une légère repentification de la courbe des taux a été observée, surtout par la baisse du taux à 2 ans.
La BCE : un peu de modération
Le 29 octobre 2026, la BCE a, elle aussi maintenu son taux de dépôt à 2,50% après l’avoir augmenté en juin et septembre dernier. La direction est claire : la persistance des prix de l’énergie à un niveau élevé (C. Lagarde a non seulement évoqué le prix du pétrole mais aussi du diesel et du gaz ainsi que les coûts de transport) a alimenté le débat sur une éventuelle hausse des taux, l’objectif étant de ramener l’inflation autour de 2%. Mais la BCE a également insisté sur le durcissement des conditions financières lié à la forte hausse des taux à long terme opérée depuis la réunion de septembre. Celui-ci pèse sur la croissance économique de la zone déjà fragilisée par la hausse des prix de l’énergie. En parallèle, l’inflation sous-jacente est restée quasiment stable et les différents indicateurs de salaire disponibles ne font pas apparaître d’effets de second tour (ceux-ci devraient fluctuer entre+2,5% et 2,8% d’ici fin 2026 et +2,6% en 2027).
Qu’en conclure ? Nous maintenons notre scénario d’une hausse de 25 points de base en décembre. La BCE pourrait ensuite se montrer moins agressive que ne l’anticipent les marchés, en tenant compte des effets de la crise énergétique et de la hausse des taux à long terme sur la croissance économique de la zone. Nous tablons ensuite sur une stabilité du taux de dépôt à 2,75%, niveau encore relativement neutre. Cette trajectoire contribuerait à éviter de déstabiliser la zone Euro, en ne pénalisant pas excessivement les pays les plus endettés comme la France. Celle-ci bénéficie d’un répit depuis que Moody’s a décidé de ne pas dégrader sa note (tout en maintenant une perspective négative). C. Lagarde a par ailleurs indiqué que la BCE disposait d’instruments pour prévenir les mouvements injustifiés et désordonnés sur les marchés obligataires, sans donner davantage de précisions. À l’issue de la conférence de presse, l’écart France/Allemagne s’est légèrement creusé mais est resté stable sur la journée autour de 155 bp sur l’échéance à 10 ans avant de remonter en toute fin de semaine.
La réaction du marché obligataire à l’issue du comité a été relativement modeste avec une légère baisse des taux allemands et une surperformance de la partie courte de la courbe.
Banque du Japon : la voie est ouverte
Le 30 octobre 2026, la Banque du Japon a maintenu son taux directeur à 1,25% après l’avoir remonté à deux reprises en 2026. Toutefois, elle estime que l’inflation sous-jacente se situe désormais sur l’objectif de 2% (fixé en 2013 et jamais atteint jusqu’à maintenant) ce qui laisse présager de nouveaux resserrements, afin de porter son taux directeur vers un niveau « neutre ». La Banque du Japon a en effet mis en avant plusieurs facteurs susceptibles d’accentuer les risques inflationnistes : les prix de l’énergie, la demande liée à l’IA et la faiblesse du Yen. Ses prévisions de croissance économique sont, elles, restées stables. Nous maintenons nos anticipations de deux hausses de taux directeur d’ici les six prochains mois.
La Banque du Canada : de l’action
La Banque du Canada a été la seule à remonter ses taux de 25bp à 2,50% pour la première fois depuis juillet 2023, évoquant un risque de plus en plus fort de hausse de l’inflation alors que l’économie semble résiliente, malgré la problématique des droits de douane. Elle pourrait donc poursuivre son resserrement monétaire de façon progressive.
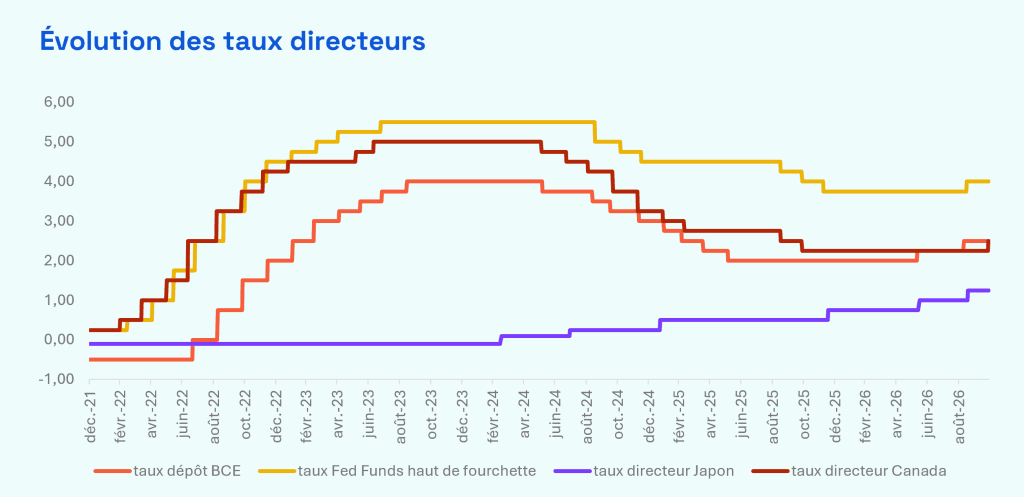
Sources : Bloomberg
- Aux États-Unis, les élections de mi-mandat du 3 novembre pourraient redéfinir l’équilibre des pouvoirs au Congrès et influencer les politiques économiques et géopolitiques.
- En France, les débats budgétaires et la contestation sociale seront suivis de près.
- Côté banques centrales, la réunion de la Banque d’Angleterre, le 5 novembre, sera le principal rendez-vous. Une hausse des taux est très probable. La Banque d’Australie et la Banque de Suède devraient également relever leurs taux, tandis que la Banque de Norvège pourrait marquer une pause.
- Sur le front des statistiques, les marchés attendent le rapport mensuel sur l’emploi américain, les indices avancés d’activité des deux côtés de l’Atlantique ainsi que l’indice des prix à la consommation (CPI) de la zone Euro.
- Coté marchés actions, si la remontée de l’aversion au risque liée à la fragilité de certaines valeurs du secteur de l’IA perdure, les taux à long terme des pays cœur, après avoir atteint des plus hauts fin septembre, pourraient poursuivre leur nouvelle tendance à la baisse malgré des prix de l’énergie qui devraient rester élevés.
Sources
Source : Ecofi, le 02 novembre 2026.
Les performances passées ne sont pas un indicateur fiable des performances futures. Document non contractuel. Les analyses et les opinions mentionnées
ci-dessus représentent le point de vue de l’auteur. Elles sont émises en date du 30 octobre 2026 et sont susceptibles d’évoluer. Elles ne sauraient être interprétées comme possédant une quelconque valeur contractuelle. Ce document est produit à titre purement indicatif. Il constitue une présentation conçue et réalisée par Ecofi à partir de sources qu’elle estime fiables. Ecofi se réserve la possibilité de modifier les informations présentées dans ce document à tout moment et sans préavis. Il est produit à titre d’information uniquement et ne constitue pas une recommandation d’investissement personnalisée.