La transition énergétique entre dans une nouvelle phase
RGREEN INVEST : pourquoi la flexibilité du capital devient aussi importante que la qualité des actifs.

Pourquoi la flexibilité du capital devient aussi importante que la qualité des actifs.
Ces derniers mois, plusieurs acteurs majeurs du secteur des énergies renouvelables en Allemagne ont traversé d’importantes difficultés financières. Derrière ces situations individuelles se dessine une réalité plus profonde : le modèle économique qui a soutenu le développement accéléré des infrastructures de transition énergétique au cours de la dernière décennie évolue. La conclusion la plus intéressante n’est probablement pas que certains acteurs rencontrent aujourd’hui des difficultés. Elle est que les conditions de marché ont profondément changé et que cette nouvelle réalité impose de repenser la manière dont les infrastructures énergétiques sont financées.
Des hypothèses de marché qui ont changé
Depuis près de vingt ans, le développement des énergies renouvelables en Europe s’est appuyé sur une équation simple : accélérer le déploiement de nouvelles capacités de production pour accompagner la décarbonation des systèmes énergétiques.
Ce modèle a favorisé l’émergence de producteurs indépendants d’électricité, dont la création de valeur reposait sur le développement, le financement et l’exploitation d’actifs renouvelables, soutenus par des mécanismes réglementaires, des contrats de long terme et un coût du capital historiquement faible.
Pendant de nombreuses années, cette équation a fonctionné. Les revenus étaient relativement prévisibles, les financements abondants et la priorité consistait à accélérer le déploiement des capacités de production.
Le contexte est désormais différent. La hausse des taux d’intérêt, la volatilité des prix de l’électricité, la multiplication des épisodes de prix négatifs, les contraintes sur les réseaux et l’évolution des cadres réglementaires ont modifié l’équation économique. Les actifs n’évoluent plus dans le même environnement que celui dans lequel ils ont été conçus et financés.
Des revenus plus complexes à anticiper
Les infrastructures de transition énergétique restent essentielles aux objectifs climatiques et énergétiques européens. Leur utilité n’est pas remise en question. En revanche, leurs revenus deviennent plus difficiles à anticiper.
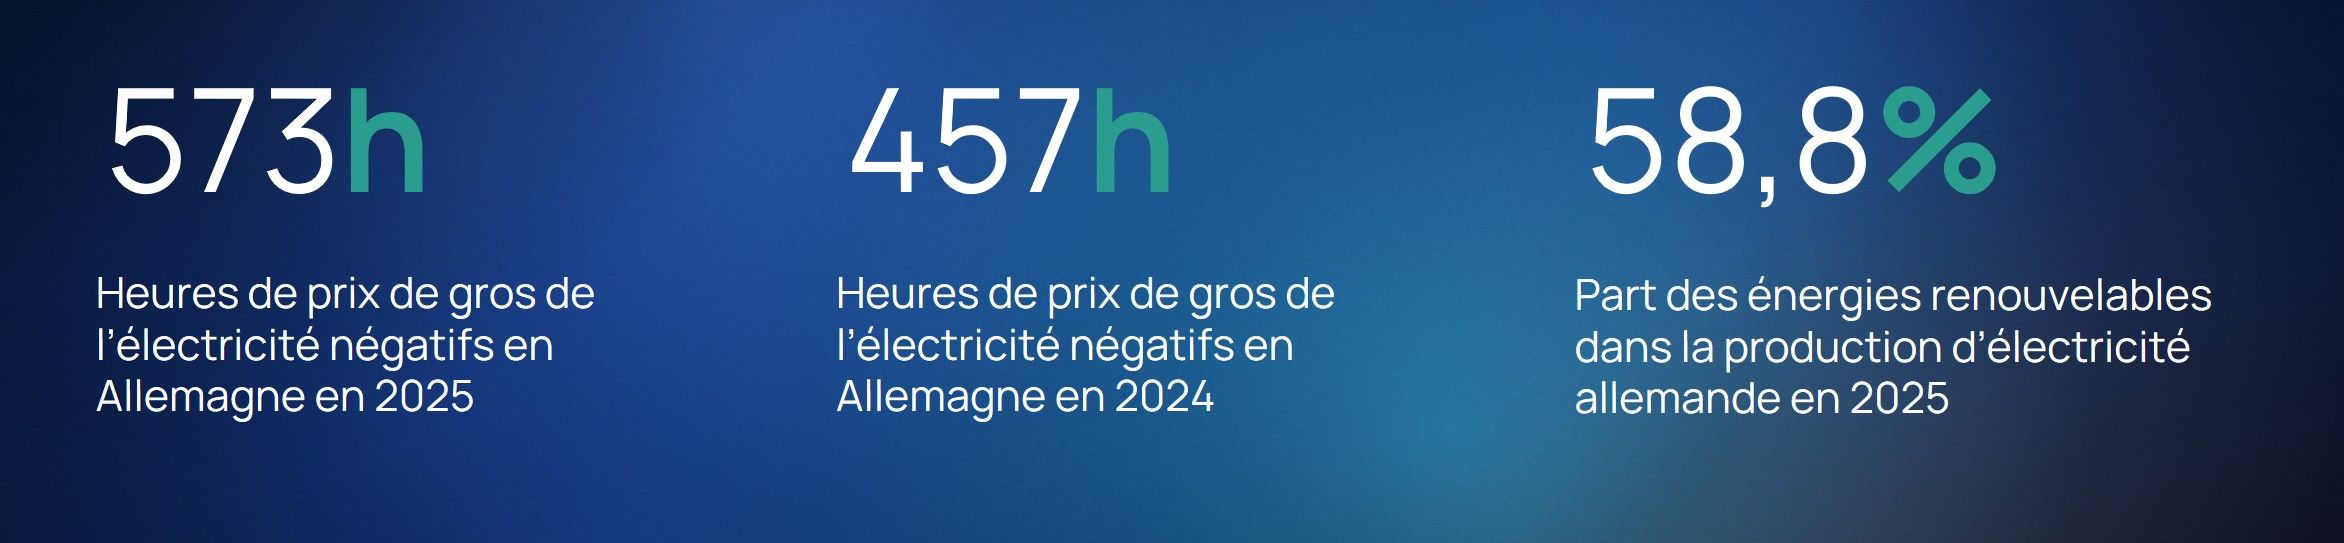
En Allemagne, les prix de gros de l’électricité ont été négatifs pendant 573 heures en 2025, contre 457 heures en 2024. Dans le même temps, les énergies renouvelables ont représenté 58,8 % de la production d’électricité du pays(1).
La progression des capacités renouvelables renforce les besoins de stockage, de flexibilité et d’adaptation des réseaux. Elle peut aussi réduire la valeur captée par les producteurs lorsque l’offre excède la demande ou ne peut être absorbée par le réseau.
Un contrat de vente d’électricité peut offrir une visibilité sur le prix sans garantir les volumes effectivement produits, injectés et valorisés. Les hypothèses retenues au lancement d’un projet peuvent donc évoluer au cours de sa vie.
La question devient alors moins celle de la seule qualité intrinsèque de l’actif que celle de sa capacité à absorber les changements de son environnement économique.
Le rôle déterminant de la structure du capital
C’est l’un des principaux enseignements de la période actuelle. Les difficultés rencontrées récemment par certains acteurs du secteur montrent que le risque ne provient pas toujours des actifs eux-mêmes. Il peut résulter du décalage entre l’évolution de leur valeur économique et la rigidité de leur structure de financement.
Dans plusieurs cas, deux risques se sont matérialisés simultanément.
Le premier est microéconomique. Certaines hypothèses de production ou de revenus se sont révélées moins favorables que prévu. La multiplication des épisodes de prix négatifs, les phénomènes de congestion ou encore les limitations de production ont parfois réduit les revenus effectivement générés par les actifs. Dans certains cas, les contrats d’achat d’électricité offraient une visibilité sur le prix de vente mais pas nécessairement sur les volumes effectivement valorisés. Le second risque est macroéconomique. La remontée rapide des taux d’intérêt a pesé sur la valorisation de nombreux actifs d’infrastructure et a rendu plus complexes les refinancements ainsi que les nouvelles levées de capitaux.
Les situations observées récemment en Allemagne illustrent bien cette réalité. Enerparc a engagé une procédure préliminaire d’insolvabilité quelques mois après avoir sécurisé un financement pouvant atteindre un milliard d’euros. ABO Energy a annoncé une perte attendue d’environ 170 millions d’euros au titre de l’exercice 2025, tandis que BayWa r.e. a mis en place un vaste programme de transformation afin de renforcer sa résilience financière(2).
Ces situations rappellent que la qualité d’un actif ne peut plus être analysée indépendamment de sa structure de financement. Dans un environnement marqué par la volatilité des prix de l’énergie, l’évolution des taux d’intérêt et des cadres réglementaires, la capacité à absorber les chocs devient un facteur de résilience de plus en plus déterminant. La question n’est donc plus seulement de savoir quels actifs financer, mais aussi comment les financer. La robustesse de la structure du capital devient progressivement un facteur de performance aussi important que la qualité intrinsèque des infrastructures.
De la croissance à la résilience
Pendant longtemps, la création de valeur reposait sur la capacité à développer rapidement de nouveaux projets. Le contexte actuel fait émerger une exigence supplémentaire : construire des actifs et des plateformes capables de traverser plusieurs cycles de marché.
Cette recherche de résilience suppose de diversifier les sources de revenus, de maintenir un équilibre entre revenus sécurisés et exposition au marché, de maîtriser l’endettement et d’adapter les échéances de financement aux différentes phases de développement.
La transition énergétique ne se finance pas avec un seul outil. Certaines entreprises ont besoin de capitaux propres pour accélérer leur croissance. D’autres ont besoin de dette pour couvrir une phase de construction, répondre à un besoin temporaire ou préparer un financement de long terme. Equity et dette ne doivent donc pas être opposés : leur complémentarité permet d’adapter la structure du capital à la maturité des actifs et à leur environnement économique.
Vers un nouveau cycle de création de valeur
Les difficultés récentes ne remettent pas en cause les besoins d’investissement liés à la transition énergétique. Elles marquent davantage la fin d’un cycle et le début d’un nouveau.
La création de valeur reposera moins sur le seul déploiement de capacités de production et davantage sur la capacité à optimiser les interactions entre production, consommation, stockage et nouveaux usages de l’électricité.
Dans cette nouvelle phase, un projet ne pourra plus être analysé uniquement sous l’angle technologique ou opérationnel. La solidité de ses revenus, la qualité de sa structure financière et sa capacité à absorber différents scénarios de marché seront tout aussi déterminantes.
La transition énergétique continue d’offrir des opportunités considérables. Mais elle entre dans une phase de maturité plus exigeante, où la qualité des actifs, la résilience des modèles économiques et la flexibilité des structures de financement deviennent indissociables.
Cédric Lacaze, Managing Partner de RGREEN INVEST, déclare : « Un actif peut rester stratégique pour la transition énergétique et devenir un investissement fragile si sa structure de financement n’est plus adaptée à son environnement économique. »
SOURCES
¹ Bundesnetzagentur, données du marché de l’électricité 2025.
² pv magazine (septembre 2026), ABO Energy (janvier 2026), BayWa r.e. (décembre 2024).
Disclaimer : Communication publicitaire. Cette publication est fournie à titre d’information uniquement. Elle ne constitue ni une offre, ni une sollicitation, ni une recommandation d’investissement. Cette analyse a été préparée par RGREEN INVEST sur la base des informations disponibles à la date de sa réalisation. Elle reflète l’analyse et les opinions de RGREEN INVEST à cette date, lesquelles sont susceptibles d’évoluer.