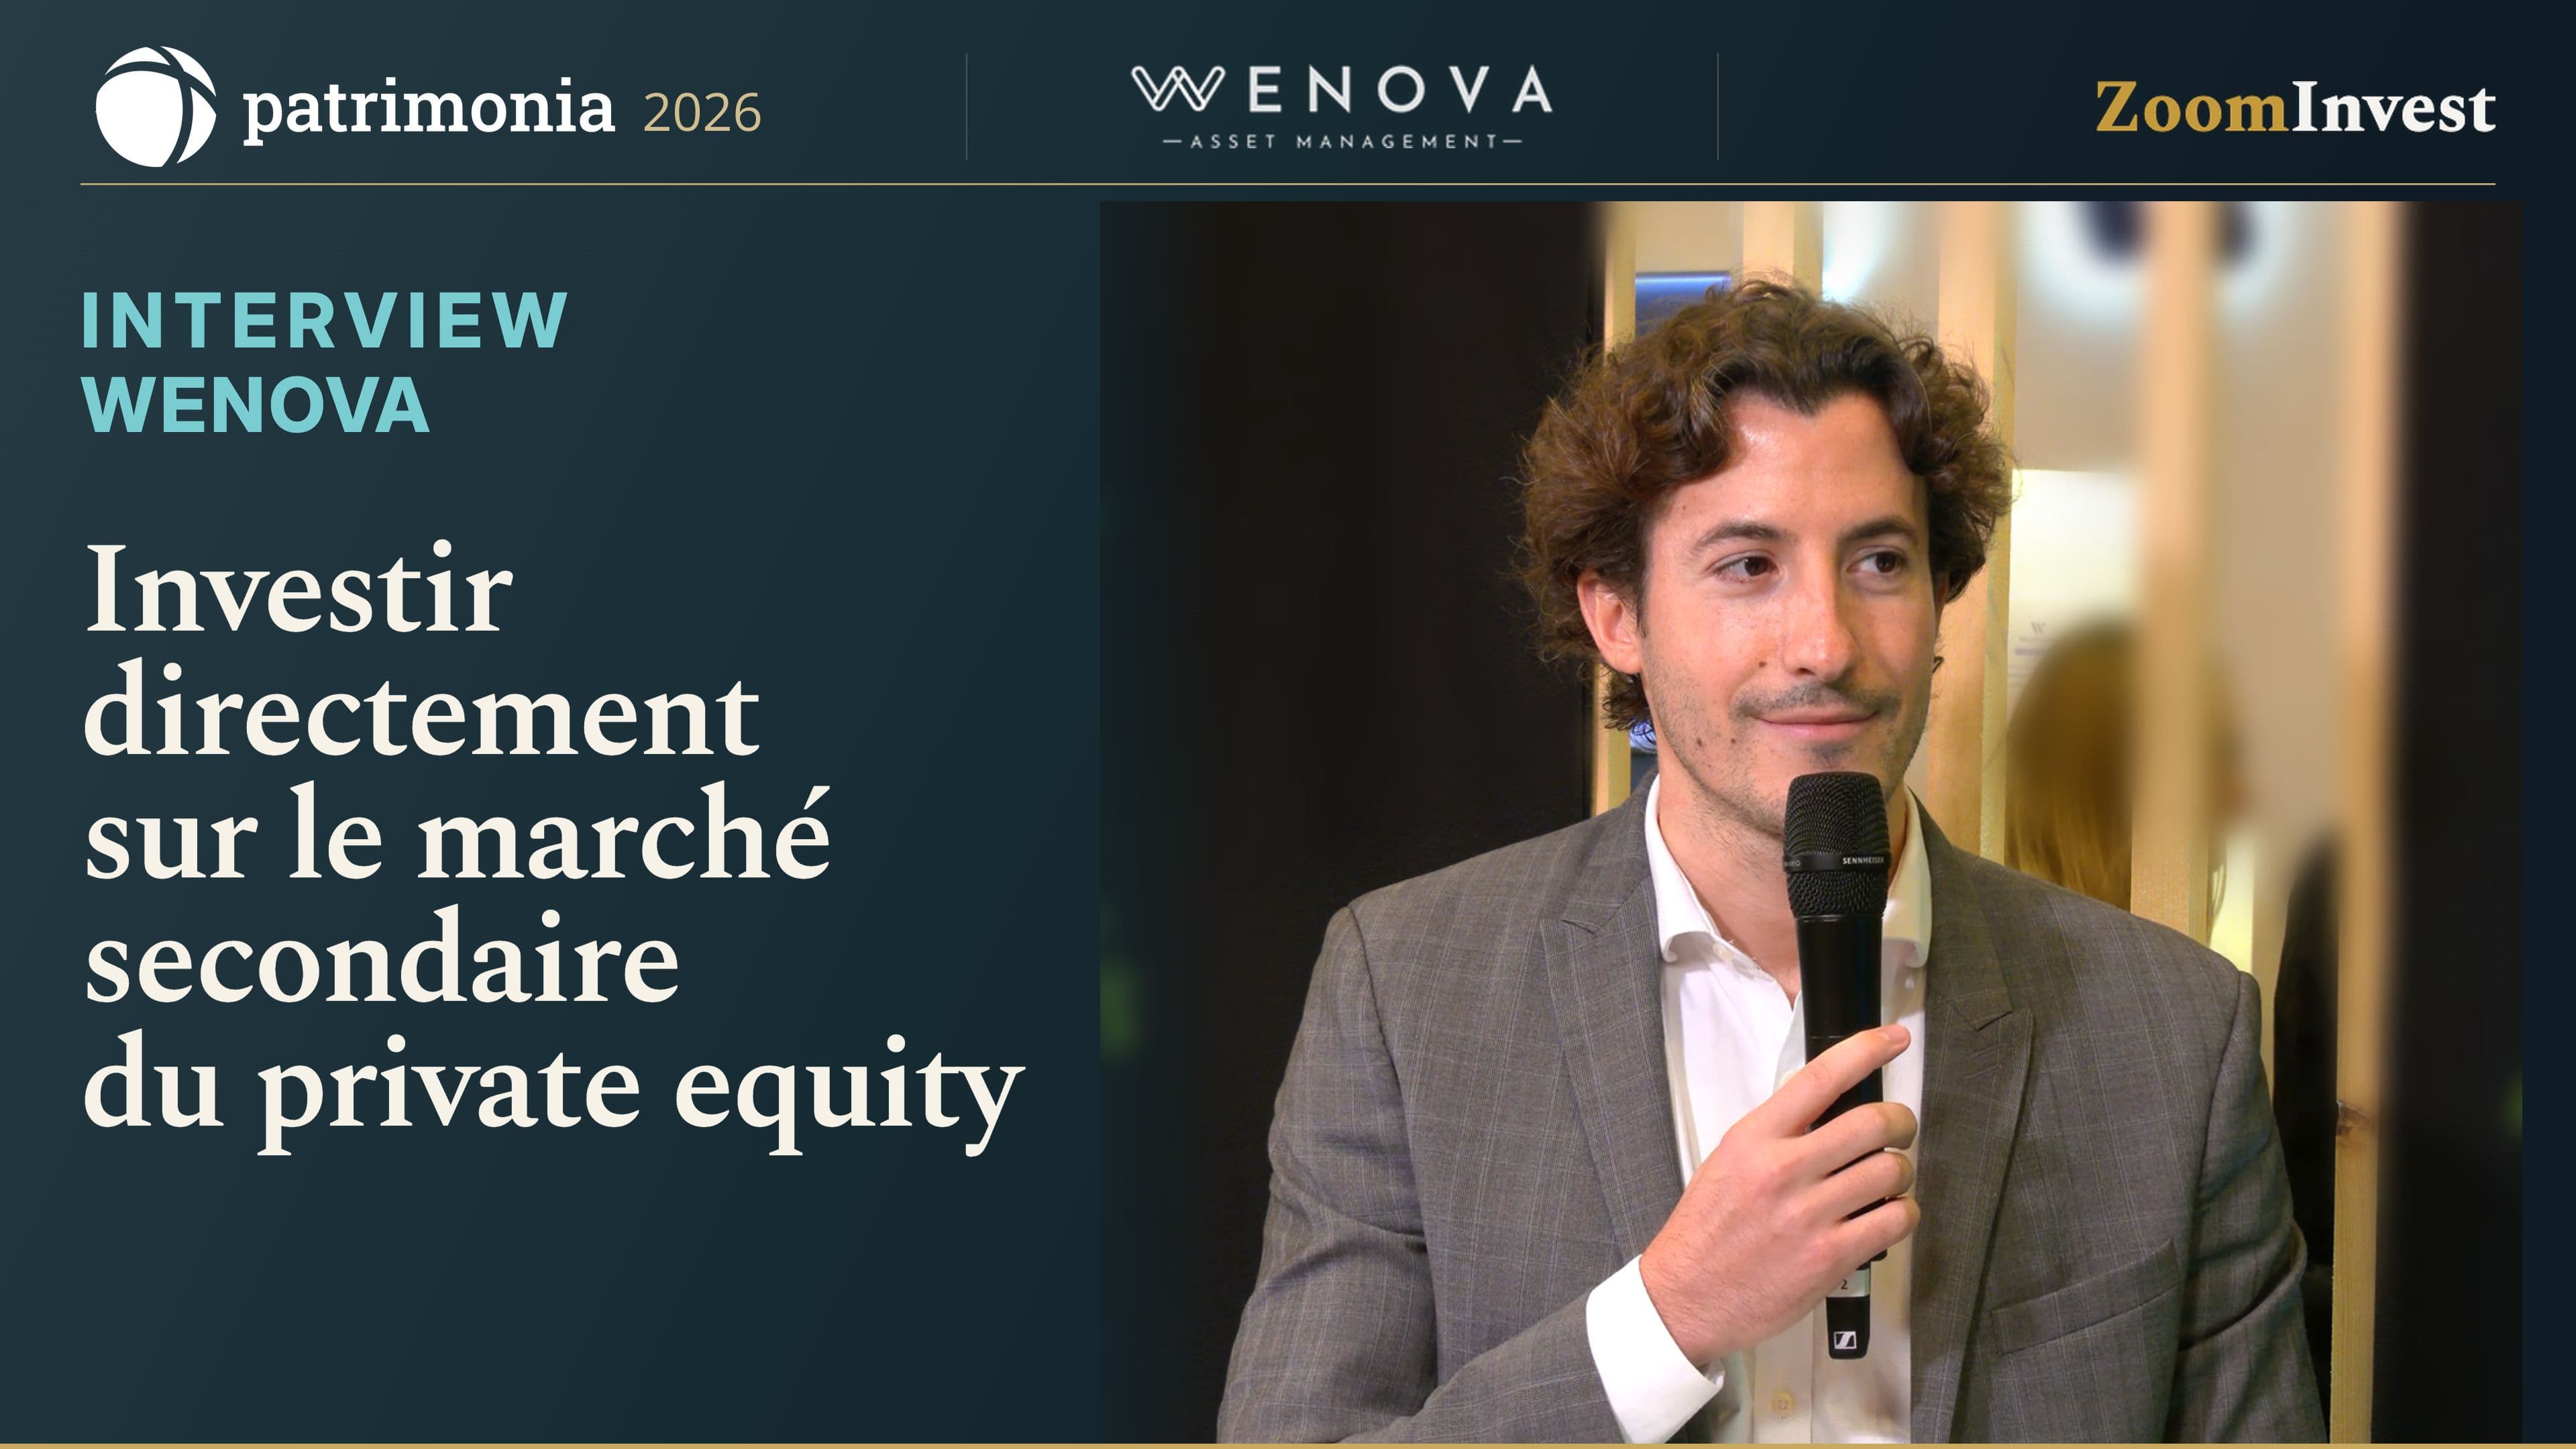
Wenova : investir directement sur le marché secondaire du private equity
Après le private equity immobilier et l’usufruit de parts de SCPI, Wenova Asset Management présente une stratégie de private equity secondaire.
Après le private equity immobilier et l’usufruit de parts de SCPI, Wenova Asset Management présente une stratégie de private equity secondaire. Son approche vise l’acquisition directe de petites lignes auprès d’investisseurs institutionnels, avec une structuration pensée pour limiter les intermédiaires et proposer plusieurs modalités de souscription.
Les 5 choses à retenir
- Wenova élargit son expertise des marchés non cotés. Après l’immobilier value-add et l’usufruit de parts de SCPI, la société présente une offre de private equity secondaire. Voir à 00:16
- Le secondaire répond à un marché en expansion selon Wenova. Cyril Bonnier souligne la croissance des transactions tout en rappelant leur poids encore limité dans l’ensemble du private equity. Voir à 02:24
- La stratégie privilégie l’achat direct de participations dans des fonds. Wenova cherche à éviter une couche intermédiaire de fonds nourriciers et les frais associés, en traitant directement avec les investisseurs institutionnels. Voir à 02:59
- Les petites lignes institutionnelles constituent la cible recherchée. Le fonds se concentre sur des transactions de taille réduite, avec une recherche de décote et une spécialisation sur le LBO small et mid cap. Voir à 03:42
- Deux modalités de versement sont proposées. L’entretien distingue les appels de fonds programmés et une part permettant de verser la totalité dès la souscription, notamment pour simplifier la gestion de trésorerie. Voir à 05:07
Transcription complète
Transcription automatique Vimeo, susceptible de contenir des erreurs.
Bonjour à toutes et à tous, j'espère que vous allez bien. Vous êtes sur Zoom Invest, on est en live de Patrimonia 2026 et j'ai le plaisir de recevoir Cyril Bonnier. Bonjour Cyril. Bonjour Amaury. Merci de me recevoir. Avec plaisir. Tu es directeur commercial et associé chez Winova Asset Management. Est-ce que tu peux nous faire un petit rappel de ce qu'est Winova, Cyril ? Avec plaisir. Winova, on est une société de gestion de portefeuille agréée par l'AMF. On est spécialisés sur les marchés non cotés, private equity. On a démarré avec du private equity immobilier, marchands de biens, value-addd. On a ensuite poursuivi avec de l'usufruit de parts de SCPI. On a été l'un des seuls à structurer ça dans le marché. Et aujourd'hui, à Patrimonia, on développe une nouvelle thématique à travers le private equity secondaire avec une structuration innovante. Pour suivre un petit peu, à la base, vous, c'est plutôt l'immobilier. Pourquoi aller sur le private equity aujourd'hui, spécifiquement ? Effectivement, notre ADN, c'est l'immobilier. Ça faisait plus d'une dizaine d'années que les fondateurs étaient marchands de biens, donc c'était naturellement qu'on a démarré avec du private equity immobilier. Assez différent parce qu'on s'est quand même axés sur du résidentiel quand la plupart du marché était sur du tertiaire. Ensuite, on a développé une offre plus retail avec un agrément ELTIF européen qui a permis de démocratiser le sujet. L'idée, quand on est une société de gestion, c'est d'être constamment en veille sur le marché concurrentiel, voir quels sont les marchés porteurs. On avait identifié la SCPI, mais effectivement, il y a déjà pas mal de SCPI dans le marché. Et en creusant la SCPI, on a creusé l'usufruit de parts de SCPI, là où il n'y a quasiment personne. C'est comme ça qu'on a structuré nos premiers fonds d'usufruit de parts de SCPI. Ça a très bien fonctionné. On a fermé nos deuxièmes millésimes début juillet. On ouvrira le prochain en janvier. La suite, c'était de trouver un nouveau marché très porteur de niche, comme on a l'habitude de faire, toujours avec une ADN structurante et innovante. On a regardé le marché du private equity et on s'est aperçu qu'en primaire, il y a déjà beaucoup d'acteurs de grande taille et en secondaire, il y avait des acteurs qui avaient une stratégie et une structuration déjà bien définies. On a essayé un peu d'innover ces sujets-là. C'était un peu ma question, c'était pourquoi faire du secondaire aujourd'hui, mais tu as déjà un peu répondu. Est-ce que tu veux ajouter quelque chose ? Sinon, comment il va ce marché en ce moment du secondaire ? Est-ce que tu peux nous en parler un petit peu ? Le marché du secondaire, c'est un marché qui est exponentiel. Chaque année, il croît. Aujourd'hui, on est autour de 250 milliards de dollars. En 2026, les chiffres nous feront atterrir autour de 500 milliards d'ici 2030. Donc, on a une bonne visibilité, mais pour autant, ça représente qu'1 à 2 % du marché total qui est autour de 15 000 milliards. C'est encore peanuts. Il y a de belles années encore sur le marché secondaire et c'est aussi pour ça qu'on vient se positionner parce qu'il y a de la place. Et dans la structuration, effectivement, on va y revenir parce que quand on a audité le marché, on s'est rendu compte que la plupart des fonds secondaires, qui marchent très bien devant, quand on regarde les couples rendement/risque, le TRI, le multiple, ça fonctionne très bien. Mais quand on a regardé la structuration, on s'est rendu compte que généralement, c'était à travers des feeders ou des fonds nourriciers. L'investisseur investisse dans un fonds de fonds de fonds avec trois couches de frais, trois couches de carry. On a réfléchi à une autre structuration. On fait du private equity secondaire en direct. C'est comme ça qu'on a recruté un nouveau gérant, Loïc Beaumont, qui a travaillé chez des institutionnels, qui a géré plusieurs milliards dans ce marché-là. Ils se sont aperçus que finalement, un acteur en primaire, un institutionnel, que ce soit une mutuelle, une société de gestion, un family office, qui détient du private equity en primaire et qui souhaite arbitrer quelques petites lignes, 3 millions, 4 millions, 5 millions, il y a très peu d'acteurs en face. Parce que les acteurs sont devenus très gros et donc ils investissent des gros tickets. La spécificité, on a réfléchi à une innovation dans la structuration, donc on va être en direct. J'enlève une couche de frais. Je me connecte en direct auprès de l'institutionnel, je rachète finalement le fonds primaire, moyennant une décote. On revient aussi sur notre ADN immobilier, private equity. On adore acheter des actifs niches, décotés. En direct, décoté, et on va se spécialiser sur le small & mid cap LBO. C'est un peu la question que se posent les investisseurs, les CGP qui nous écoutent. Cyril, qu'est-ce que ça donne un peu en couple rendement/risque par rapport à d'autres classes d'actifs ? Comment ça se positionne, ce que tu proposes avec Winova aujourd'hui ? Aujourd'hui, la structuration du fonds avec le sous-jacent small & mid cap LBO, en achetant en direct auprès des institutionnels sur des petits tickets, on a un objectif de TRI de l'ordre de 15 % pour le fonds, avec un multiple de 1,7 sur une duration de 7 ans, avec un ticket d'entrée à partir de 100 000 euros. On laisse la possibilité aux investisseurs qui ont déjà fait du private equity de venir à 30 000. Et on a aussi innové dans la manière d'investir. Soit j'investis en direct, en nominatif pur ou via l'assurance luxembourgeoise. Je le fais soit avec appel de fonds programmé, comme c'est la plupart du temps le cas dans les fonds du marché. Et on a créé une autre part un peu spécifique parce qu'en réfléchissant, en discutant avec nos partenaires, certains nous expliquaient que ce n'est quand même pas toujours évident de gérer justement les appels de fonds, la trésorerie. On a créé une part où l'investisseur peut investir 100 % one shot à la souscription et on va venir bonifier son investissement. On ne réinvente pas la roue, on essaie plutôt de l'améliorer et ça fait partie d'une continuation chez nous en partant de l'immobilier, de l'usufruit et maintenant du private equity secondaire en direct. Merci Cyril d'avoir été avec nous. Félicitations à toi et aux équipes de Winova pour cette solution innovante. Si cette solution vous intéresse, n'hésitez pas à contacter les équipes de Winova Asset Management. Très bon Patrimonia Cyril et à très vite. Merci Amaury, merci Zoom Invest et à bientôt.