Ligne de crête
Fidelity International : si l’annonce était largement attendue, on ne peut s’empêcher d’être un poil tendu au terme de la semaine écoulée.

Si l’annonce était largement attendue, on ne peut s’empêcher d’être un poil tendu au terme de la semaine écoulée. Avec une question désormais entêtante pour l’avenir : à quelle sauce monétaire va-t-on être avalé dans les mois - les trimestres - qui viennent ?
Jeudi dernier, la BCE a donc serré un peu plus la vis monétaire au cou de l'économie européenne. Pas vraiment de quoi s'arracher les cheveux. Clairement, des taux à 2,5 % ne devraient pas changer la donne. Ni la face de l'inflation. A fortiori, à l'heure où, une reprise concomitante des hostilités au Moyen-Orient conjuguée à la prise du détroit de Bab el-Mandeb par les Houthis, le pétrole se sent pousser des ailes à près de 110 dollars le baril. Dans ces conditions, la hausse de taux est un coup d'épée dans l'eau. Comme les suivants d’ailleurs, si l'on considère que la guerre et la poussée inflationniste qu'elle génère, pourraient durer le reste du mandat de Trump. Dès lors, les investisseurs sont effectivement en droit de se demander où en seront les taux dans deux ans.
Lagarde a beau s'en défendre en précisant que toutes les options restent ouvertes, elle n'en a pas cinquante. Le contexte géopolitique qui prévaut depuis six mois n'indique rien d'autre que la continuité d'une trajectoire inflationniste et des taux désormais partis à sa poursuite pour tenter de la contenir. Mais, souhaitant prévenir tout vent de panique sur la réalité d'un cycle haussier - pourtant déjà bel et bien lancé -, la présidente de la BCE se veut pragmatique. À chaque jour suffit sa peine… Et, qui sait, peut-être que d'ici décembre des colombes voleront dans l'azur persique ! Mais d'ici là, elle va devoir évoluer sur une ligne de crête particulièrement ténue. Car, chaque point de base en plus sera, d'un côté, un point de croissance en moins et, de l'autre, un surpoids de dette pour les États. Avec le risque d'un remake de 2010-2012. C'est, en tout cas, le scénario que se repassaient, la semaine passée, les investisseurs obligataires. Avec cette fois-ci, dans le rôle du mauvais élève, la France et un spread franco-allemand dilaté à 94 pb (voir graphique). Du jamais-vu depuis 14 ans ! Certes, rien de réjouissant. Du reste, la hausse des rendements peut-elle au moins être perçue comme un lot de consolation redonnant enfin un peu d'attrait pour les actifs obligataires.
Le graph. de la semaine :
Un spread entre le Bund 10 ans et l'OAT 10 ans au plus haut depuis la crise de la zone euro
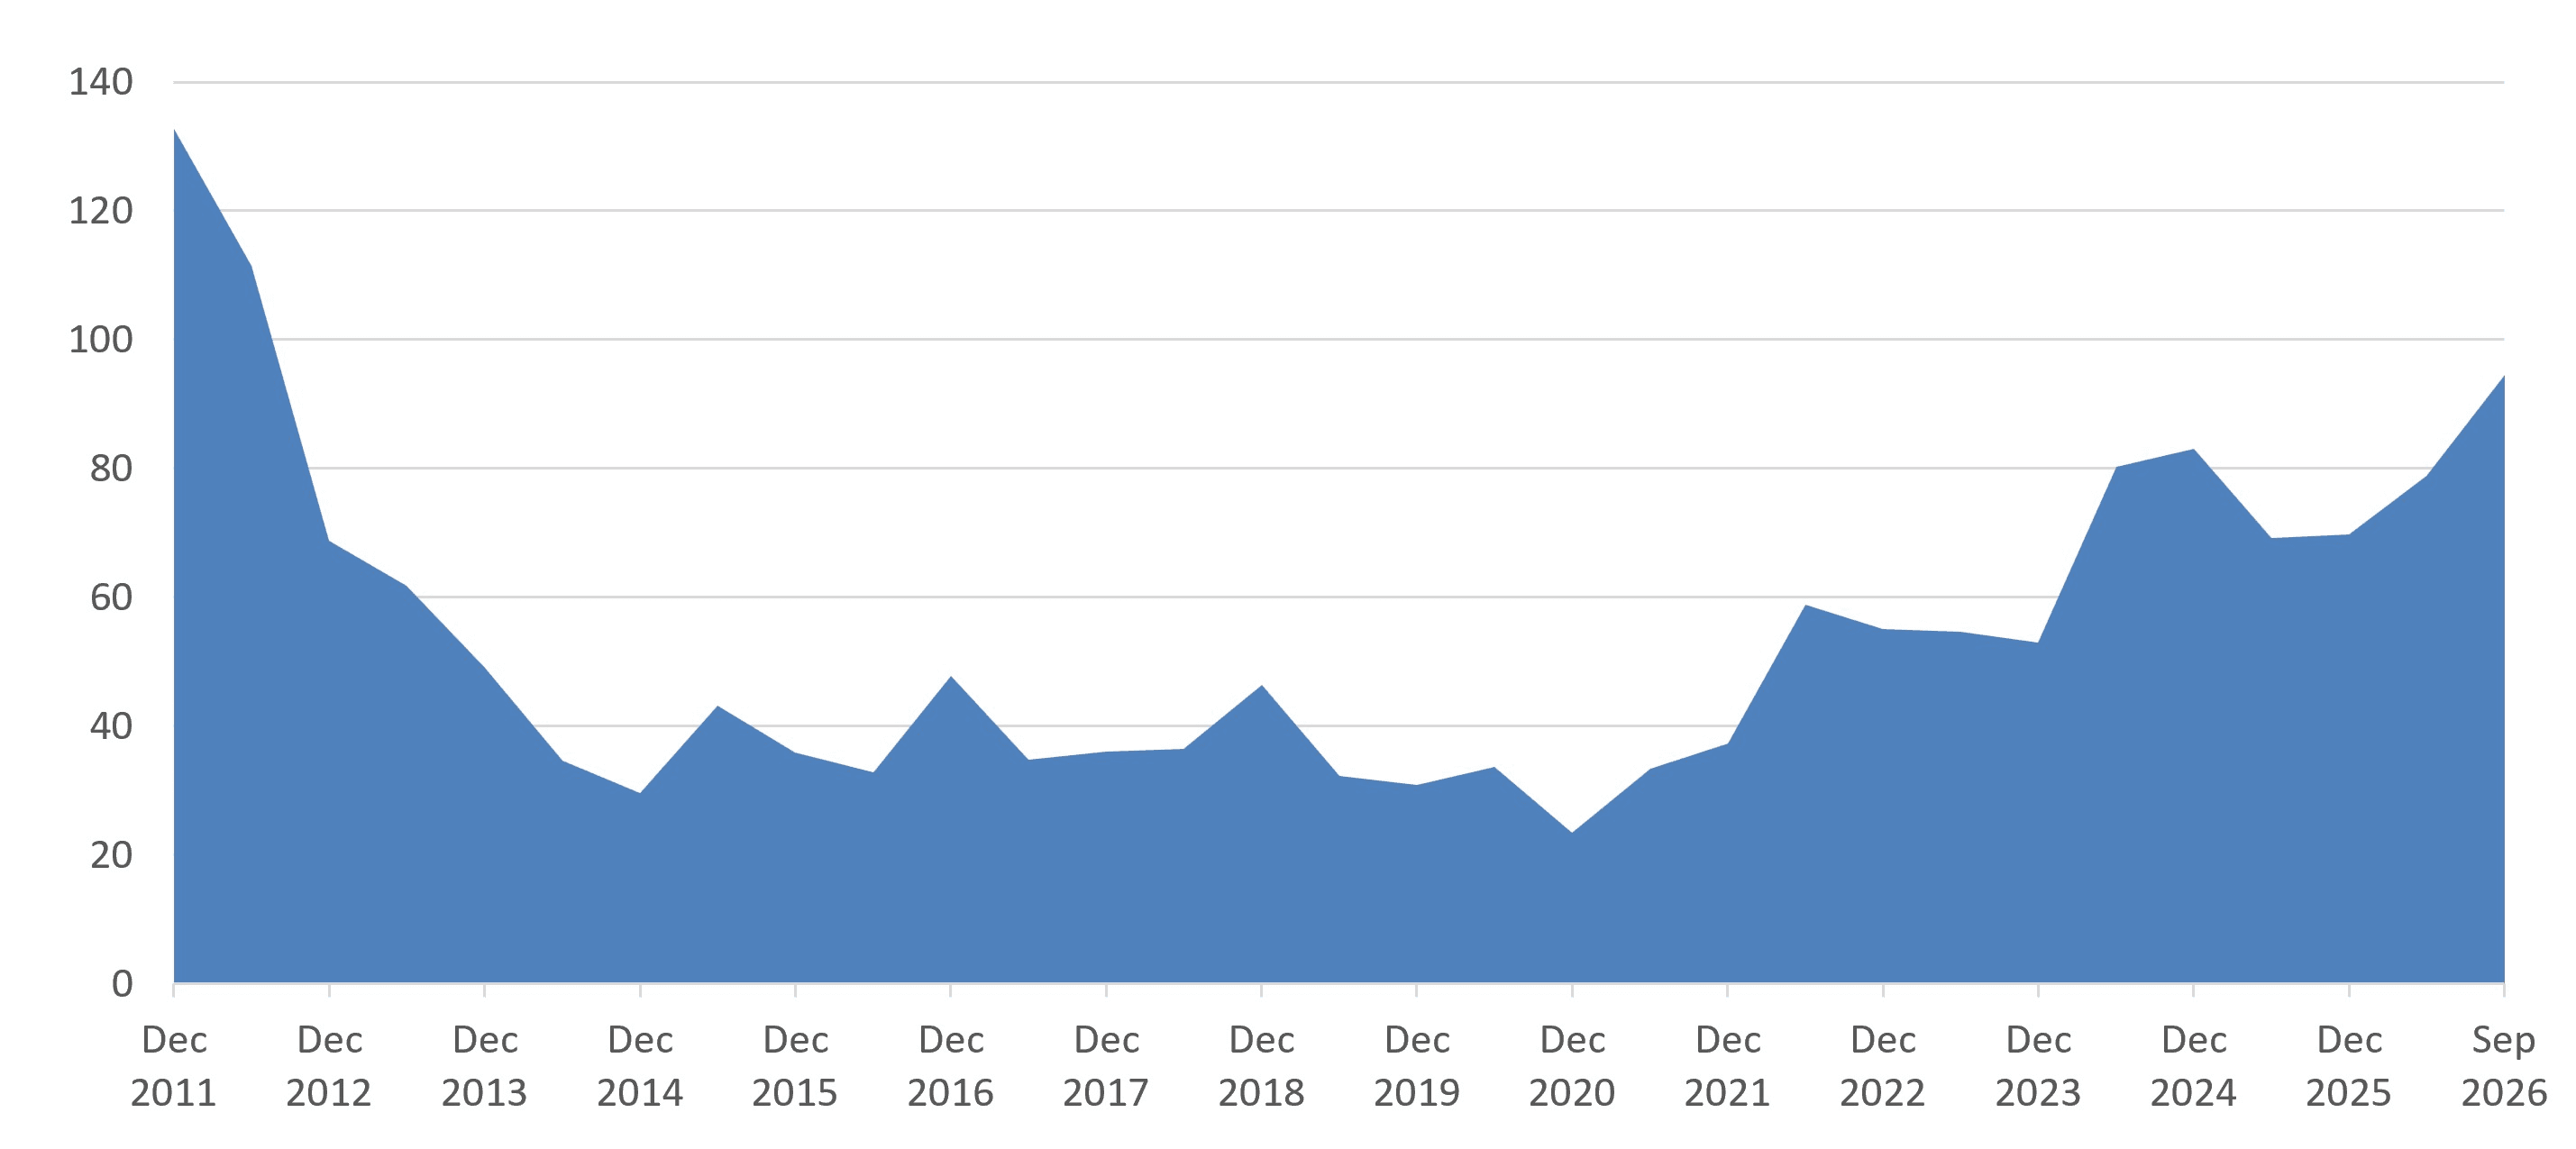
Source : Datastream, 31/12/2011 - 11/09/2026 (en point de base)
Performances
Classes d'actifs
Comme la précédente, les investisseurs étaient toujours en mode de guerre la semaine dernière. La reprise des bombardements entre les États-Unis et l'Iran et la prise du détroit de Bab el-Mandeb ont été à l'origine d'une nouvelle vague d'inquiétudes sur l'horizon inflationniste. Cela s'est traduit par un nouveau coup de chaud sur l'obligataire et un léger recul des actions. Parallèlement, les matières premières signent une fois encore la plus forte hausse hebdomadaire emmenée par le rebond du pétrole à près de 110 dollars le baril (Brent). Mais pas que. En début de semaine, le cuivre a également coudoyé de nouveaux sommets à près de 14.800 dollars la tonne métrique.
| Classes d'actifs * | Performances hebdo. (en %) | Performances 2026 (en %) |
|---|---|---|
| Actions | -0.9 | 15.3 |
| Obligations | -1.1 | -1.8 |
| Matières Premières | 1.7 | 37.3 |
| Liquidités | 0.0 | 1.5 |
Actions
La tendance sur les actions dessine très clairement un regain d'aversion au risque caractérisé par une baisse générale, à l'exception du marché nippon - soutenu par le renforcement continu du yen. Pour le reste, les craintes inflationnistes et la hausse des rendements obligataires qui l'accompagne, ont pénalisé l'ensemble des marchés. En premier lieu, l'Asie-Pacifique qui signe la plus forte baisse hebdomadaire. L'Europe n'est pas en reste tandis que les émergents parviennent à limiter la casse et se maintiennent toujours en tête du palmarès qui prévaut depuis le début de l'année.
| Régions ** | Performances hebdo. (en %) | Performances 2026 (en %) |
|---|---|---|
| Amérique du Nord | -0.8 | 14.0 |
| Japon | 0.1 | 23.9 |
| Europe hors Royaume-Uni | -1.7 | 10.5 |
| Asie-Pacifique hors Japon | -2.8 | 15.1 |
| Pays émergents | -0.2 | 26.0 |
Obligations
Hausse des cours du pétrole, risques inflationnistes et début d'une valse de resserrements monétaires n'ont pas véritablement joué en faveur du compartiment obligataire. Celui-ci a même nettement reculé. À commencer par l'Investment Grade qui s'adjuge, de loin, la plus forte baisse hebdomadaire. Souvent épargné, le haut rendement n'a, cette fois-ci, pas échappé au recul général - faute d'appréciation des actions. Cette tendance n'a bien sûr rien changé au classement général annuel qui reste dominé par le High Yield.
| Segments *** | Performances hebdo. (en %) | Performances 2026 (en %) |
|---|---|---|
| Investment Grade | -1.1 | -1.8 |
| High Yield | -0.6 | 1.1 |
| Court Terme | -0.4 | 0.0 |
Très clairement les esprits s'échauffent sur le souverain où, dans le prolongement de la précédente, les rendements des emprunts d'État à long terme se sont envolés, la semaine passée. Risques inflationnistes et austérités monétaires ambiantes ont fait bondir le 10 ans américain de 20 pb sur la semaine. Même tendance en Europe où son pendant allemand grimpe de 18 pb. Les choses se corsent pour l'OAT de même maturité qui grimpe de près de 30 pb sur la semaine.
| Indicateurs clés | Niveau |
|---|---|
| US T-Bond 10 ans (Etats-Unis) | 4.97 % |
| Bund 10 ans (Allemagne) | 3.48 % |
| OAT 10 ans (France) | 4.35 % |
Marché des changes
Très clairement les risques inhérents à un nouveau cycle de resserrement, tant en termes de croissance que d'endettement, a pesé sur la monnaie unique la semaine passée. Celle-ci a cédé du terrain face aux autres grandes devises. Notamment face au dollar - sans toutefois faire bouger la paire du seuil des 1,16. Mais surtout face au yen qui, dans le sillage de la semaine précédente, a continué de s'apprécier en perspective d'une nouvelle hausse des taux lors de la prochaine réunion de politique monétaire de la BoJ (vendredi).
Principales parités
1 € = 1.16 $
1 € = 0.86 £
1 € = 178.56 ¥
Autres indicateurs (dernières données disponibles)
| Inflation | Taux directeurs |
|---|---|
| Etats-Unis = 3.4 % | Etats-Unis = 3.50 - 3.75 % |
| Zone Euro = 3.3 % | Zone Euro = 2.25 % (2.50 % au 11-09-2026) |
À surveiller cette semaine
- Lundi : Production industrielle (Jp), discours de Lagarde (BCE).
- Mardi : Taux de chômage, production industrielle, conférence-NBS (Chi), taux de chômage, salaire moyen (GB), IPC (Fra), sentiment économique-ZEW (All, UE), indice manufacturier-Empire State (US).
- Mercredi : IPC et IPP (GB), salaires et production industrielle (UE), ventes au détail et stocks de brut (US), discours de Lagarde (BCE), réunion de politique monétaire (Fed).
- Jeudi : IPC et IPC core (UE), réunion de politique monétaire et "Minutes" (BoE), Philly Fed (US).
- Vendredi : IPC national et IPC national core (Jp), réunion de politique monétaire (BoJ), ventes au détail (GB), IPP (All), réunion de l'Eurogroupe (UE), discours de Lagarde (BCE), production industrielle (US).
Fidelity fournit uniquement des informations sur ses produits. Par conséquent, ce document ne constitue ni une offre de souscription, ni un conseil personnalisé. Pour tout conseil personnalisé, veuillez contacter votre intermédiaire financier.
Toute souscription dans un support de placement de Fidelity doit se faire sur la base du prospectus actuellement en vigueur et des documents périodiques disponibles sur www.fidelity.fr
Accompagnement éditorial : Edit360.
Informations sur les risques
La valeur des investissements et des revenus qui en découlent peut évoluer à la hausse comme à la baisse et l’investisseur est susceptible de ne pas récupérer l’intégralité du montant initialement investi. Les valeurs citées dans ce document ne constituent pas des recommandations d’achat ou de vente. Elles ne sont données qu’à titre d’illustration. Les investissements à l'étranger peuvent être affectés par l'évolution des taux de change des devises. Il est possible que les émetteurs d’obligations ne puissent pas rembourser les fonds qu’ils ont empruntés ou verser les intérêts dus. Source : Fidelity International, Thomson Reuters Eikon. Les performances passées ne préjugent pas des performances futures. Performances des classes d’actifs affichées en €. *Classes d'actifs : Actions (MSCI AC World $) ; Obligations (ICE BofAML Euro Large Cap.) ; Matières Premières (Bloomberg Commod. €) ; Liquidités (Cash €). **Indices Actions : Amérique du Nord (MSCI North America $) ; Japon (MSCI Japan $) ; Europe ex. UK (MSCI Europe ex. UK $) ; Asie-Pacifique ex. Japon (MSCI Pacific ex. JP $) ; Pays émergents (MSCI Emerging Markets $). ***Indices de taux : Investment Grade (ICE BofAML Euro Large Cap.) ; Court terme (ICE BofA 1-3 Year Euro Broad Market Index) ; High Yield (Haut Rendement / ICE BofA European Currency Fixed & Floating Rate High Yield Index). Inflation : US CPI Urban Consumers YoY et Euro Area MUICP All Items YoY. Taux directeurs : Federal Fund Target Rate Upper Bound et ECB Deposit Facility Announcement Index.
Informations importantes
Ce document ne peut être reproduit ou distribué sans autorisation préalable.
Fidelity fournit uniquement des informations sur ses produits et n’émet pas de recommandations d’investissement fondées sur des circonstances spécifiques, ce document ne constitue ni une offre de souscription, ni un conseil personnalisé. Fidelity International fait référence au groupe de sociétés qui forme la structure globale de gestion de placements qui fournit l'information sur les produits et services dans les juridictions désignées à l'exception de l'Amérique du Nord. Cette information n’est pas destinée et ne peut être utilisée par des résidents au Royaume-Uni ou aux Etats-Unis. Ce document est destiné uniquement aux investisseurs résidant en France. Sauf cas contraire, toutes les informations communiquées sont celles de Fidelity International, et tous les points de vue exprimés sont ceux de Fidelity International. Fidelity, Fidelity International, le logo Fidelity International ainsi que le symbole F sont des marques déposées de FIL Limited. Le présent document a été établi par FIL Gestion, SGP agréée par l'AMF sous le N°GP03-004, 21 Avenue Kléber, 75116 Paris. CP202103. PM 4114