Pourquoi les obligations d’État en euros reviennent sur le devant de la scène ?
Compte tenu des rendements attractifs sur certains marchés souverains et des écarts significatifs entre les émetteurs européens, les obligations d’État de la zone euro…

Par Mauro VALLE, Responsable de la gestion obligataire active et gérant chez Generali Investments
- Les rendements des Bunds sont déjà proches des niveaux permettant de rémunérer correctement les investisseurs au regard des risques d’inflation résiduels et liés à la BCE.
- Notre préférence tactique reste orientée vers les échéances courtes et moyennes.
- Nous continuons de privilégier les obligations d’État italiennes, espagnoles et grecques en raison de leur dynamique de croissance favorable, et restons sous-pondérés sur la France compte tenu des incertitudes budgétaires et politiques.
Après une période de volatilité sur les marchés obligataires mondiaux, nous estimons que les opportunités à moyen terme offertes par les obligations d’État libellées en euros deviennent de plus en plus attractives. La remontée des rendements a recréé des niveaux de portage significatifs, tandis que les spreads de crédit des obligations d’entreprise se sont resserrés à des niveaux qui laissent peu de marge en cas de déception.
Cela ne signifie pas pour autant que les risques ont disparu. L’inflation demeure supérieure aux objectifs des banques centrales, celles-ci restent fortement dépendantes des données économiques, et les préoccupations budgétaires continuent d’influencer les segments les plus longs des courbes de taux. Toutefois, dans l’univers obligataire en euros, investir sur les obligations d’État offre selon nous un potentiel relatif plus attractif, en particulier lorsqu’elles s’inscrivent dans une gestion active des expositions pays et des positions sur la courbe des taux.
Bien que les performances aient été moins élevées en 2026, la stratégie « Euro Bond » a fait ses preuves en s’adaptant aux environnements de taux d’intérêt volatils et variés des deux dernières décennies, et nous estimons que les rendements plus élevés actuels constituent un point de départ intéressant pour les perspectives à moyen terme.
OBLIGATIONS D’ÉTAT OU CRÉDIT D’ENTREPRISE ?
Le marché européen du crédit semble conserver des fondamentaux solides. Les entreprises affichent des bilans globalement sains, les tendances de notation restent favorables et la demande des investisseurs demeure soutenue. Les valorisations restent essentielles. Les spreads de crédit sont désormais assez faibles, offrant une rémunération supplémentaire limitée pour un risque qui demeure exposé aux incertitudes macroéconomiques et monétaires et où l’offre, notamment celle des obligations dites « hyperscaler », ne cesse de croître tant en volume qu’en termes de maturités proposées.
À l’inverse, la remontée des rendements souverains a rétabli un potentiel de performance. Les investisseurs peuvent bénéficier d’un portage attractif et d’une exposition à la duration, susceptible de générer un supplément de performance si les rendements reculent.
Dans ce contexte, nous identifions davantage de valeur relative dans certaines obligations d’État de la zone euro que dans un renforcement du crédit d’entreprise. Cela ne signifie pas un désengagement du crédit: des opportunités sélectives demeurent, notamment sur les obligations Investment Grade et certaines émissions du secteur financier. Mais les marchés souverains semblent offrir un moyen plus intéressant de s’exposer au risque de taux d’intérêt sans augmenter inutilement le risque de crédit.
LE POSITIONNEMENT SUR LA COURBE DES TAUX EST TOUT AUSSI IMPORTANTE QUE LE RISQUE DE DURATION
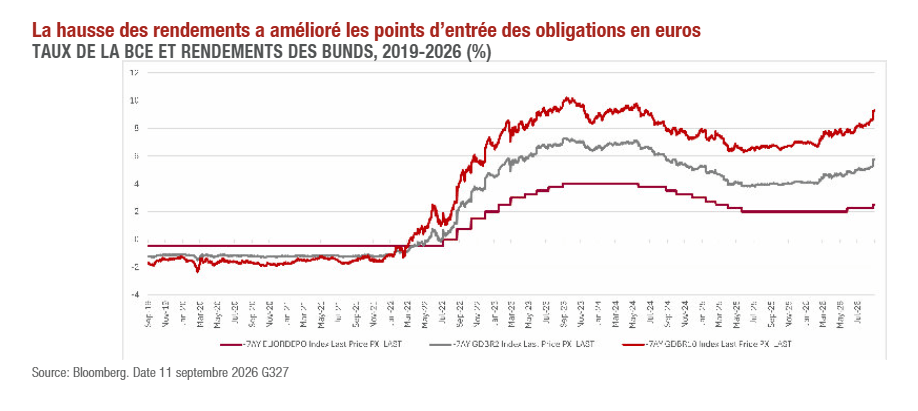
La BCE a relevé son taux directeur de 25 pbs 1 en septembre tout en adoptant un ton résolument restrictif, reflétant des anticipations d’inflation plus élevées pour 2027 et 2028 en raison notamment de la hausse des prix de l’énergie.
Une nouvelle hausse au dernier trimestre est envisageable. Un nouveau resserrement en 2027, qui ferait basculer la politique monétaire dans une phase restrictive, pourrait commencer à peser plus lourdement sur l’économie européenne.
Les rendements des Bunds ont récemment atteint un pic à 3,50 %*, après la réunion de la BCE, anticipant les craintes d’une politique monétaire plus restrictive et de prix élevés du pétrole et du gaz. L’évolution des cours du pétrole et les prochaines données sur l’inflation joueront un rôle déterminant dans la définition du prochain niveau d’équilibre des Bunds.
Selon nous, les rendements actuels compensent désormais une large partie des risques liés à l’inflation et à la politique monétaire. Cela justifie une approche constructive à moyen terme en matière de duration, même si le positionnement sur la courbe reste déterminant.
Notre préférence tactique reste orientée vers les maturités courtes et intermédiaires. Elles intègrent déjà une large part du scénario attendu de la BCE. En cas de nouvelles hausses en 2027, les taux à 2 ans pourraient passer sous le niveau des taux de dépôt afin d’anticiper le risque de récession, comme en 2023. Nous restons plus prudents sur la partie longue, notamment autour des maturités à 30 ans, où les incertitudes budgétaires, les volumes d’émission et le risque de prime de terme continuent de peser sur les rendements.
OÙ SE TROUVENT LES OPPORTUNITÉS SOUVERAINES ?
Le choix du pays revêt une importance tout aussi grande, alors que les marchés obligataires européens continuent de se différencier. Nous conservons une préférence pour les obligations d’État italiennes. Les spreads des BTP, d’environ 80 bps par rapport aux Bunds, nous semblent soutenables au regard de la croissance, de l’amélioration des finances publiques et de l’absence de risques électoraux immédiat.
Nous sommes également favorables aux marchés espagnols et grecs grâce à une croissance supérieure à la moyenne de l’UE, à des finances publiques solides et à un ratio dette/PIB en baisse. Ces expositions offrent un rendement supplémentaire tout en bénéficiant de fondamentaux sous- jacents que nous considérons comme relativement favorables.
La France constitue en revanche une exception. Les obligations d’État françaises demeurent exposées aux incertitudes budgétaires et politiques. Malgré des spreads déjà tendus, le maintien attendu d’un déficit public élevé et la perspective de l’élection présidentielle conduisent à une approche plus prudente. Pour l’instant, nous conservons une position sous-pondérée sur la France.
QUELLES PERSPECTIVES APRÈS LA RÉUNION DE LA BANQUE CENTRALE ?
Le débat autour du pic des taux devrait se poursuivre. Aux États-Unis, les déclarations de la Fed ont renforcé la possibilité d’un nouveau relèvement. Les préoccupations budgétaires demeurent également un facteur de risque.
L’Europe offre une opportunité différente. Même si la volatilité devrait perdurer, nous estimons que les taux actuels des obligations d’État offrent aux investisseurs à moyen terme un point d’entrée plus attractif que ce que nous avons observé depuis un certain temps.
Notre stratégie Euro Bond euros repose, selon nous, sur trois piliers : le portage, l’allocation géographique et le positionnement sur la courbe, complétés par une gestion active de la duration et une analyse macroéconomique. Compte tenu du resserrement des spreads de crédit, des rendements des Bunds proches de ce que nous considérons comme leur fourchette maximale et des opportunités de carry intéressantes sur certains marchés souverains, nous estimons que les obligations d’État en euros méritent un regain d’intérêt.
* Bloomberg, au 11 septembre 2026
INFORMATION IMPORTANTE
Communication marketing relative à Generali Investments SICAV, une SICAV luxembourgeoise de type OPCVM, et à ses compartiments Euro Bond, Euro Bond 1-3 Years et Euro Short Term Bond (« les Fonds »). Destiné exclusivement aux investisseurs professionnels en Autriche, Suisse, en République tchèq- ue, Allemagne, Espagne, France, Grèce, Italie, au Luxembourg, aux Pays-Bas, Portugal et en Slovaquie, où les Fonds sont enregistrés en vue de leur distri- bution – Ne s’adresse pas aux personnes américaines. Les performances futures sont soumises à une imposition qui dépend de la situation personnel- le de chaque investisseur et qui est susceptible d’évoluer à l’avenir. Avant de prendre toute décision d’investissement, veuillez prendre en considération l’ensemble des caractéristiques, objectifs, risques et coûts figurant dans le Document d’informations clés (DIC) disponible dans l’une des langues officiel- les de votre pays, ainsi que dans le Prospectus disponible en anglais sur simple demande gratuite adressée à la Société de gestion, Generali Investments Luxembourg S.A., 4 Rue Jean Monnet, L-2180 Luxembourg, Grand-Duché de Luxembourg, adresse e-mail : GILfundInfo@generali-invest.com ou sur www. generali-investments.lu, où vous trouverez également un résumé de vos droits en tant qu’investisseur (en anglais ou dans une langue autorisée). La So- ciété de gestion peut décider de résilier les accords conclus en vue de la commercialisation du Fonds dans votre pays. Generali Investments Luxembourg S.A., société de gestion OPCVM luxembourgeoise du Fonds, et Generali Asset Management S.p.A. Società di gestione del risparmio, société de gestion ita- lienne, désignée comme promoteur de la commercialisation du Fonds dans les pays de l’UE/EEE (Via Niccolò Machiavelli 4, Trieste, 34132, Italie). Genera- li Investments SICAV est un organisme de placement collectif étranger enregistré auprès de la Commission nationale du marché des valeurs mobilières (CNMV) espagnole sous le numéro d’enregistrement 564. Le présent document est daté du 17 septembre 2026 et peut faire l’objet de modifications.