« Techtonique »
Fidelity International : on pourra toujours objecter que ce n'est pas la première fois que cela arrive.

On pourra toujours objecter que ce n'est pas la première fois que cela arrive. Que, dans un passé récent, les seigneurs de la tech se sont déjà fait sermonner pour leurs dépenses inconsidérées en matière d'IA.
Mais cette fois, il ne s'agit pas d'un simple rappel à l'ordre mais d'une sommation en bonne et due forme. Et la pire séance - ever - du titre Alphabet (-13 %), la semaine passée, en est peut-être le signe le plus manifeste. Il faut dire que, non content de consommer du cash comme un V12 biturbo à la pompe, la maison mère de Google se voit désormais grappiller sa principale source de revenus (publicité) par sa propre IA. Autrement dit, le serpent commence à manger la queue de sa rentabilité. Et alors que ses dépenses en investissement (T3) ont plus que doublé sur un an, le groupe prévoit de les porter à plus de 200 milliards l'an prochain ! Bref, la coupe est pleine pour les investisseurs qui en écopent désormais les mauvais élèves - à l'instar aussi d'Intel (-23 % jeudi).
La semaine passée, c'était donc Halloween avant l'heure sur les marchés. Forcément, vu la surcharge capitalistique des pointés du doigt, de telles débâcles sont de nature à faire tanguer l'ensemble des indices. Outre le regain d'intérêt qu'elle suscite pour des valeurs délaissées plus "traditionnelles", la « techtonique » boursière actuelle pourrait aussi donner lieu à des répliques sismiques dans les mois qui viennent. Car si les banques centrales se sont contentées, la semaine dernière, de laisser passer la caravane des taux, pas sûr qu'elles en fassent autant en décembre. Avec un PCE ressorti à 3,6 % sur un an en septembre, Kevin Warsh frise déjà la crise d'eczéma. Et, contrairement à l'Europe où la hausse des rendements obligataires pourrait naturellement peser sur une croissance déjà famélique - et inciter la BCE à se mettre les taux en éventail en 2027 -, outre-Atlantique c'est une autre affaire. Avec un PIB qui a crû de 3,4 % sur un an (T3), la Fed devrait prescrire une posologie monétaire plus corsée dans les trimestres à venir. De quoi - peut-être - mettre durablement les Startechs sous pression avec des capacités de financement et une marge d'investissement plus limitées.
Le graph. de la semaine :
Le 10 ans français sur les traces du 10 ans américain
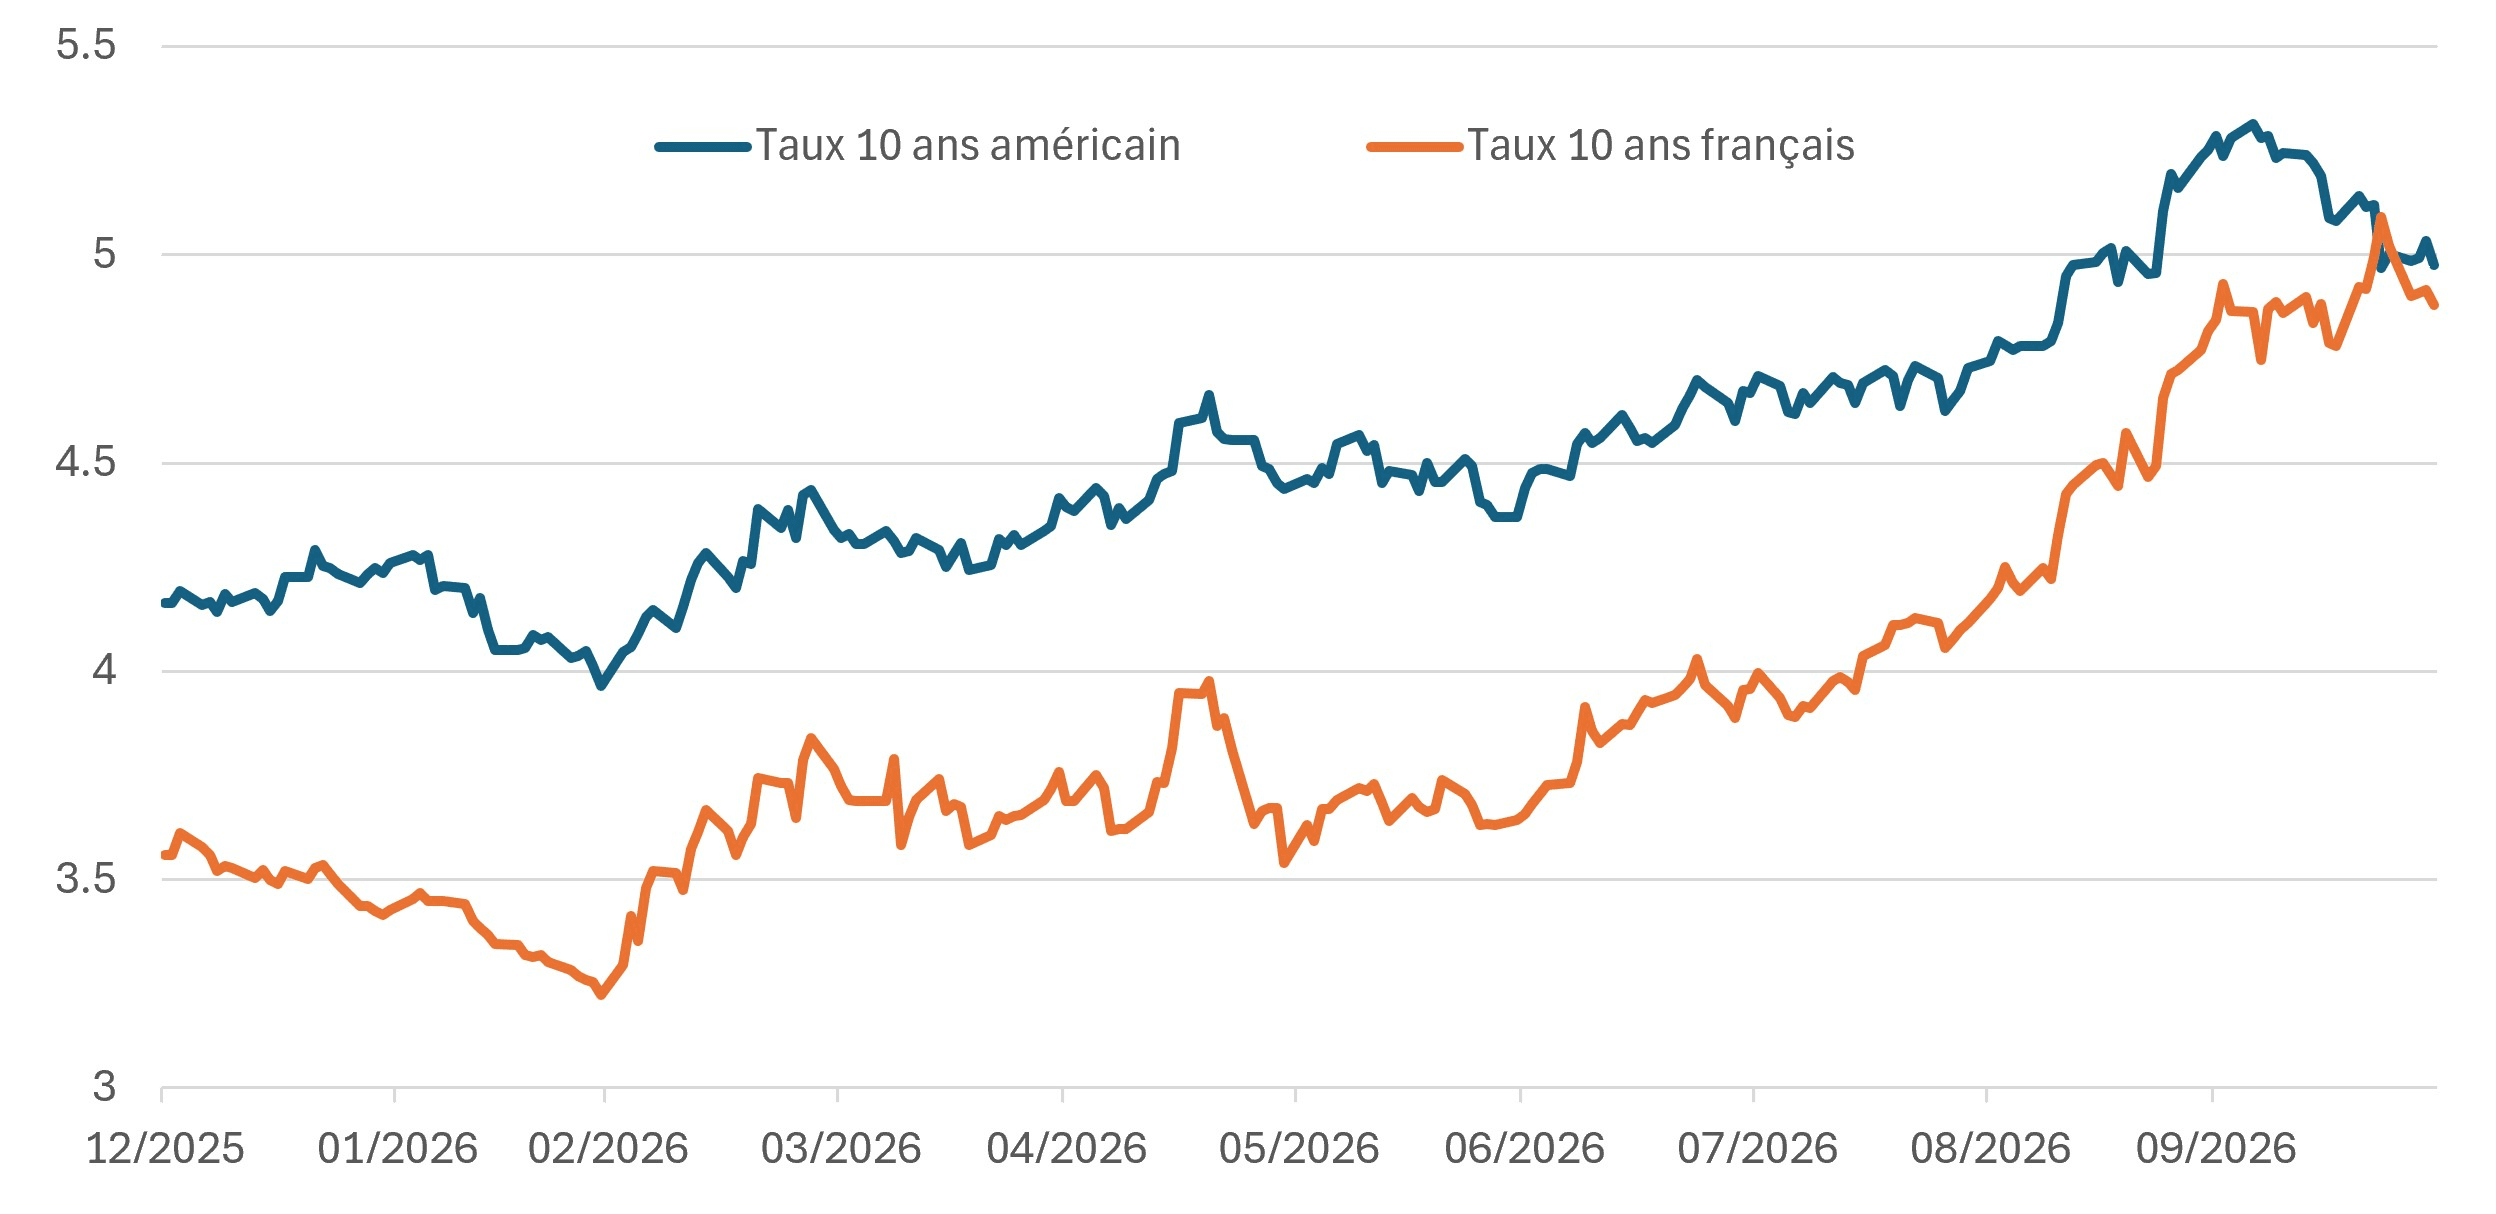
Source : LSEG Datastream, 31/12/2025 - 30/10/2026
Performances
Classes d'actifs
Une fois encore, c'est l'aversion au risque qui dominait la semaine dernière sur les marchés. Du reste, contrairement aux précédentes, les actions sont malgré tout parvenues à terminer au-dessus de la ligne de flottaison. Dans ce contexte, c'est une nouvelle fois le compartiment obligataire qui signe la meilleure performance de la semaine. Paradoxalement, en dépit d'une nouvelle appréciation des cours du pétrole - le Brent ayant terminé la semaine au-dessus des 117 dollars le baril - les matières premières terminent en net recul. Certaines ont notamment subi quelques dégagements comme l'or dont le cours est repassé sous les 4 000 dollars l'once.
| Classes d'actifs * | Performances hebdo. (en %) | Performances 2026 (en %) |
|---|---|---|
| Actions | 0.1 | 17.3 |
| Obligations | 0.4 | -1.6 |
| Matières Premières | -1.3 | 39.7 |
| Liquidités | 0.0 | 1.8 |
Actions
Les marchés actions sont, de justesse, parvenus à se maintenir à flot. Ce, en dépit de la défiance à l'égard du secteur technologique qui a une fois encore pesé sur les indices américains, enregistrant l'une des deux seules baisses hebdomadaires. De l'autre, le statu quo généralisé des banques centrales a été un facteur de soutien. Particulièrement en Europe où la BCE a confirmé son approche modérée pour lutter contre l'inflation. Une "dovish attitude" qui a particulièrement profité aux marchés du Vieux continent qui signent la plus forte hausse de la semaine.
| Régions ** | Performances hebdo. (en %) | Performances 2026 (en %) |
|---|---|---|
| Amérique du Nord | -0.2 | 17.5 |
| Japon | 0.0 | 24.1 |
| Europe hors Royaume-Uni | 2.0 | 11.5 |
| Asie-Pacifique hors Japon | 1.4 | 18.6 |
| Pays émergents | -0.3 | 19.7 |
Obligations
L'aversion au risque continue de profiter au compartiment obligataire. La sensibilité exacerbée des investisseurs à l'égard des dispendieuses valeurs technologiques, principal moteur d'appréciation des marchés depuis quatre ans, les incitent désormais à plus de prudence et à se couvrir contre le risque. Et, dans ces conditions, tous les segments sont recherchés. Même le haut rendement, pourtant resté jusqu'ici en marge du regain d'intérêt pour la classe d'actifs, qui signe cette fois la meilleure performance hebdomadaire.
| Segments *** | Performances hebdo. (en %) | Performances 2026 (en %) |
|---|---|---|
| Investment Grade | 0.4 | -1.6 |
| High Yield | 0.6 | -0.8 |
| Court Terme | 0.2 | 0.4 |
Même son de cloche sur le front souverain où la prudence des investisseurs à l'égard des actifs risqués continue d'alimenter un mouvement de détente des rendements sur les emprunts d'État à long terme. Ainsi le 10 ans américain a reculé de 9 pb repassant à cette occasion sous les 5 % (voir graphique). De même que son pendant français qui, en dépit des incertitudes (notamment budgétaires) qui continuent de peser sur l'horizon tricolore, a profité de la détente générale pour repasser sous le seuil des 5 %.
| Indicateurs clés | Niveau |
|---|---|
| US T-Bond 10 ans (Etats-Unis) | 4.91 % |
| Bund 10 ans (Allemagne) | 3.32 % |
| OAT 10 ans (France) | 4.98 % |
Marché des changes
Dans cette immobilité générale des banques centrales, le marché des changes est resté calme. Le dollar profite légèrement de son statut d'actifs refuge ainsi que de la solide croissance américaine au troisième trimestre. La paire euro-dollar n'en reste pas moins ancrée sur le seuil des 1,12. Côté crypto, la semaine a été marquée par un mouvement de vente après le piratage de la principale plateforme d'échanges (en volume), Binance, pour un montant de 6,3 milliards de dollars. Le Bitcoin est, à cette occasion, repassé sous les 80 000 dollars.
Principales parités
1 € = 1.12 $
1 € = 0.83 £
1 € = 175.68 ¥
Autres indicateurs (dernières données disponibles)
| Inflation | Taux directeurs |
|---|---|
| Etats-Unis = 3.7 % | Etats-Unis = 3.75 - 4.00 % |
| Zone Euro = 3.8 % | Zone Euro = 2.50 % |
À surveiller cette semaine
- Lundi : PMI manufacturier-Caixin (Chi), ventes au détail (All), PMI manufacturier (Esp, Ita, Fra, All, UE, US), ISM manufacturier (US).
- Mardi : Rapport JOLTS, commandes à l'industrie (US).
- Mercredi : PMI services-Caixin (Chi), PMI services (Esp, Ita, Fra, All), PMI services et composite-S&P Global (UE, US), IPC et IPC core (UE), créations d'emplois non agricoles-ADP, ISM non manufacturier (US).
- Jeudi : "Minutes" (BoJ), PMI services (Jp), commandes à l'industrie (All), réunion de politique monétaire et "Minutes" (BoE), inscriptions hebdomadaires au chômage, dépenses des ménages (US), discours de Lagarde (BCE).
- Vendredi : Production industrielle (All), ventes au détail (UE), créations d'emplois non agricoles, taux de chômage, salaire horaire moyen et indices Michigan (US).
Fidelity fournit uniquement des informations sur ses produits. Par conséquent, ce document ne constitue ni une offre de souscription, ni un conseil personnalisé. Pour tout conseil personnalisé, veuillez contacter votre intermédiaire financier.
Toute souscription dans un support de placement de Fidelity doit se faire sur la base du prospectus actuellement en vigueur et des documents périodiques disponibles sur www.fidelity.fr
Accompagnement éditorial : Edit360.
Informations sur les risques
La valeur des investissements et des revenus qui en découlent peut évoluer à la hausse comme à la baisse et l’investisseur est susceptible de ne pas récupérer l’intégralité du montant initialement investi. Les valeurs citées dans ce document ne constituent pas des recommandations d’achat ou de vente. Elles ne sont données qu’à titre d’illustration. Les investissements à l'étranger peuvent être affectés par l'évolution des taux de change des devises. Il est possible que les émetteurs d’obligations ne puissent pas rembourser les fonds qu’ils ont empruntés ou verser les intérêts dus. Source : Fidelity International, Thomson Reuters Eikon. Les performances passées ne préjugent pas des performances futures. Performances des classes d’actifs affichées en €. *Classes d'actifs : Actions (MSCI AC World $) ; Obligations (ICE BofAML Euro Large Cap.) ; Matières Premières (Bloomberg Commod. €) ; Liquidités (Cash €). **Indices Actions : Amérique du Nord (MSCI North America $) ; Japon (MSCI Japan $) ; Europe ex. UK (MSCI Europe ex. UK $) ; Asie-Pacifique ex. Japon (MSCI Pacific ex. JP $) ; Pays émergents (MSCI Emerging Markets $). ***Indices de taux : Investment Grade (ICE BofAML Euro Large Cap.) ; Court terme (ICE BofA 1-3 Year Euro Broad Market Index) ; High Yield (Haut Rendement / ICE BofA European Currency Fixed & Floating Rate High Yield Index). Inflation : US CPI Urban Consumers YoY et Euro Area MUICP All Items YoY. Taux directeurs : Federal Fund Target Rate Upper Bound et ECB Deposit Facility Announcement Index.
Informations importantes
Ce document ne peut être reproduit ou distribué sans autorisation préalable.
Fidelity fournit uniquement des informations sur ses produits et n’émet pas de recommandations d’investissement fondées sur des circonstances spécifiques, ce document ne constitue ni une offre de souscription, ni un conseil personnalisé. Fidelity International fait référence au groupe de sociétés qui forme la structure globale de gestion de placements qui fournit l'information sur les produits et services dans les juridictions désignées à l'exception de l'Amérique du Nord. Cette information n’est pas destinée et ne peut être utilisée par des résidents au Royaume-Uni ou aux Etats-Unis. Ce document est destiné uniquement aux investisseurs résidant en France. Sauf cas contraire, toutes les informations communiquées sont celles de Fidelity International, et tous les points de vue exprimés sont ceux de Fidelity International. Fidelity, Fidelity International, le logo Fidelity International ainsi que le symbole F sont des marques déposées de FIL Limited. Le présent document a été établi par FIL Gestion, SGP agréée par l'AMF sous le N°GP03-004, 21 Avenue Kléber, 75116 Paris. CP202103. PM 4153