Robotics, Clean Energy, Biotech : les paris gagnants de l’IA
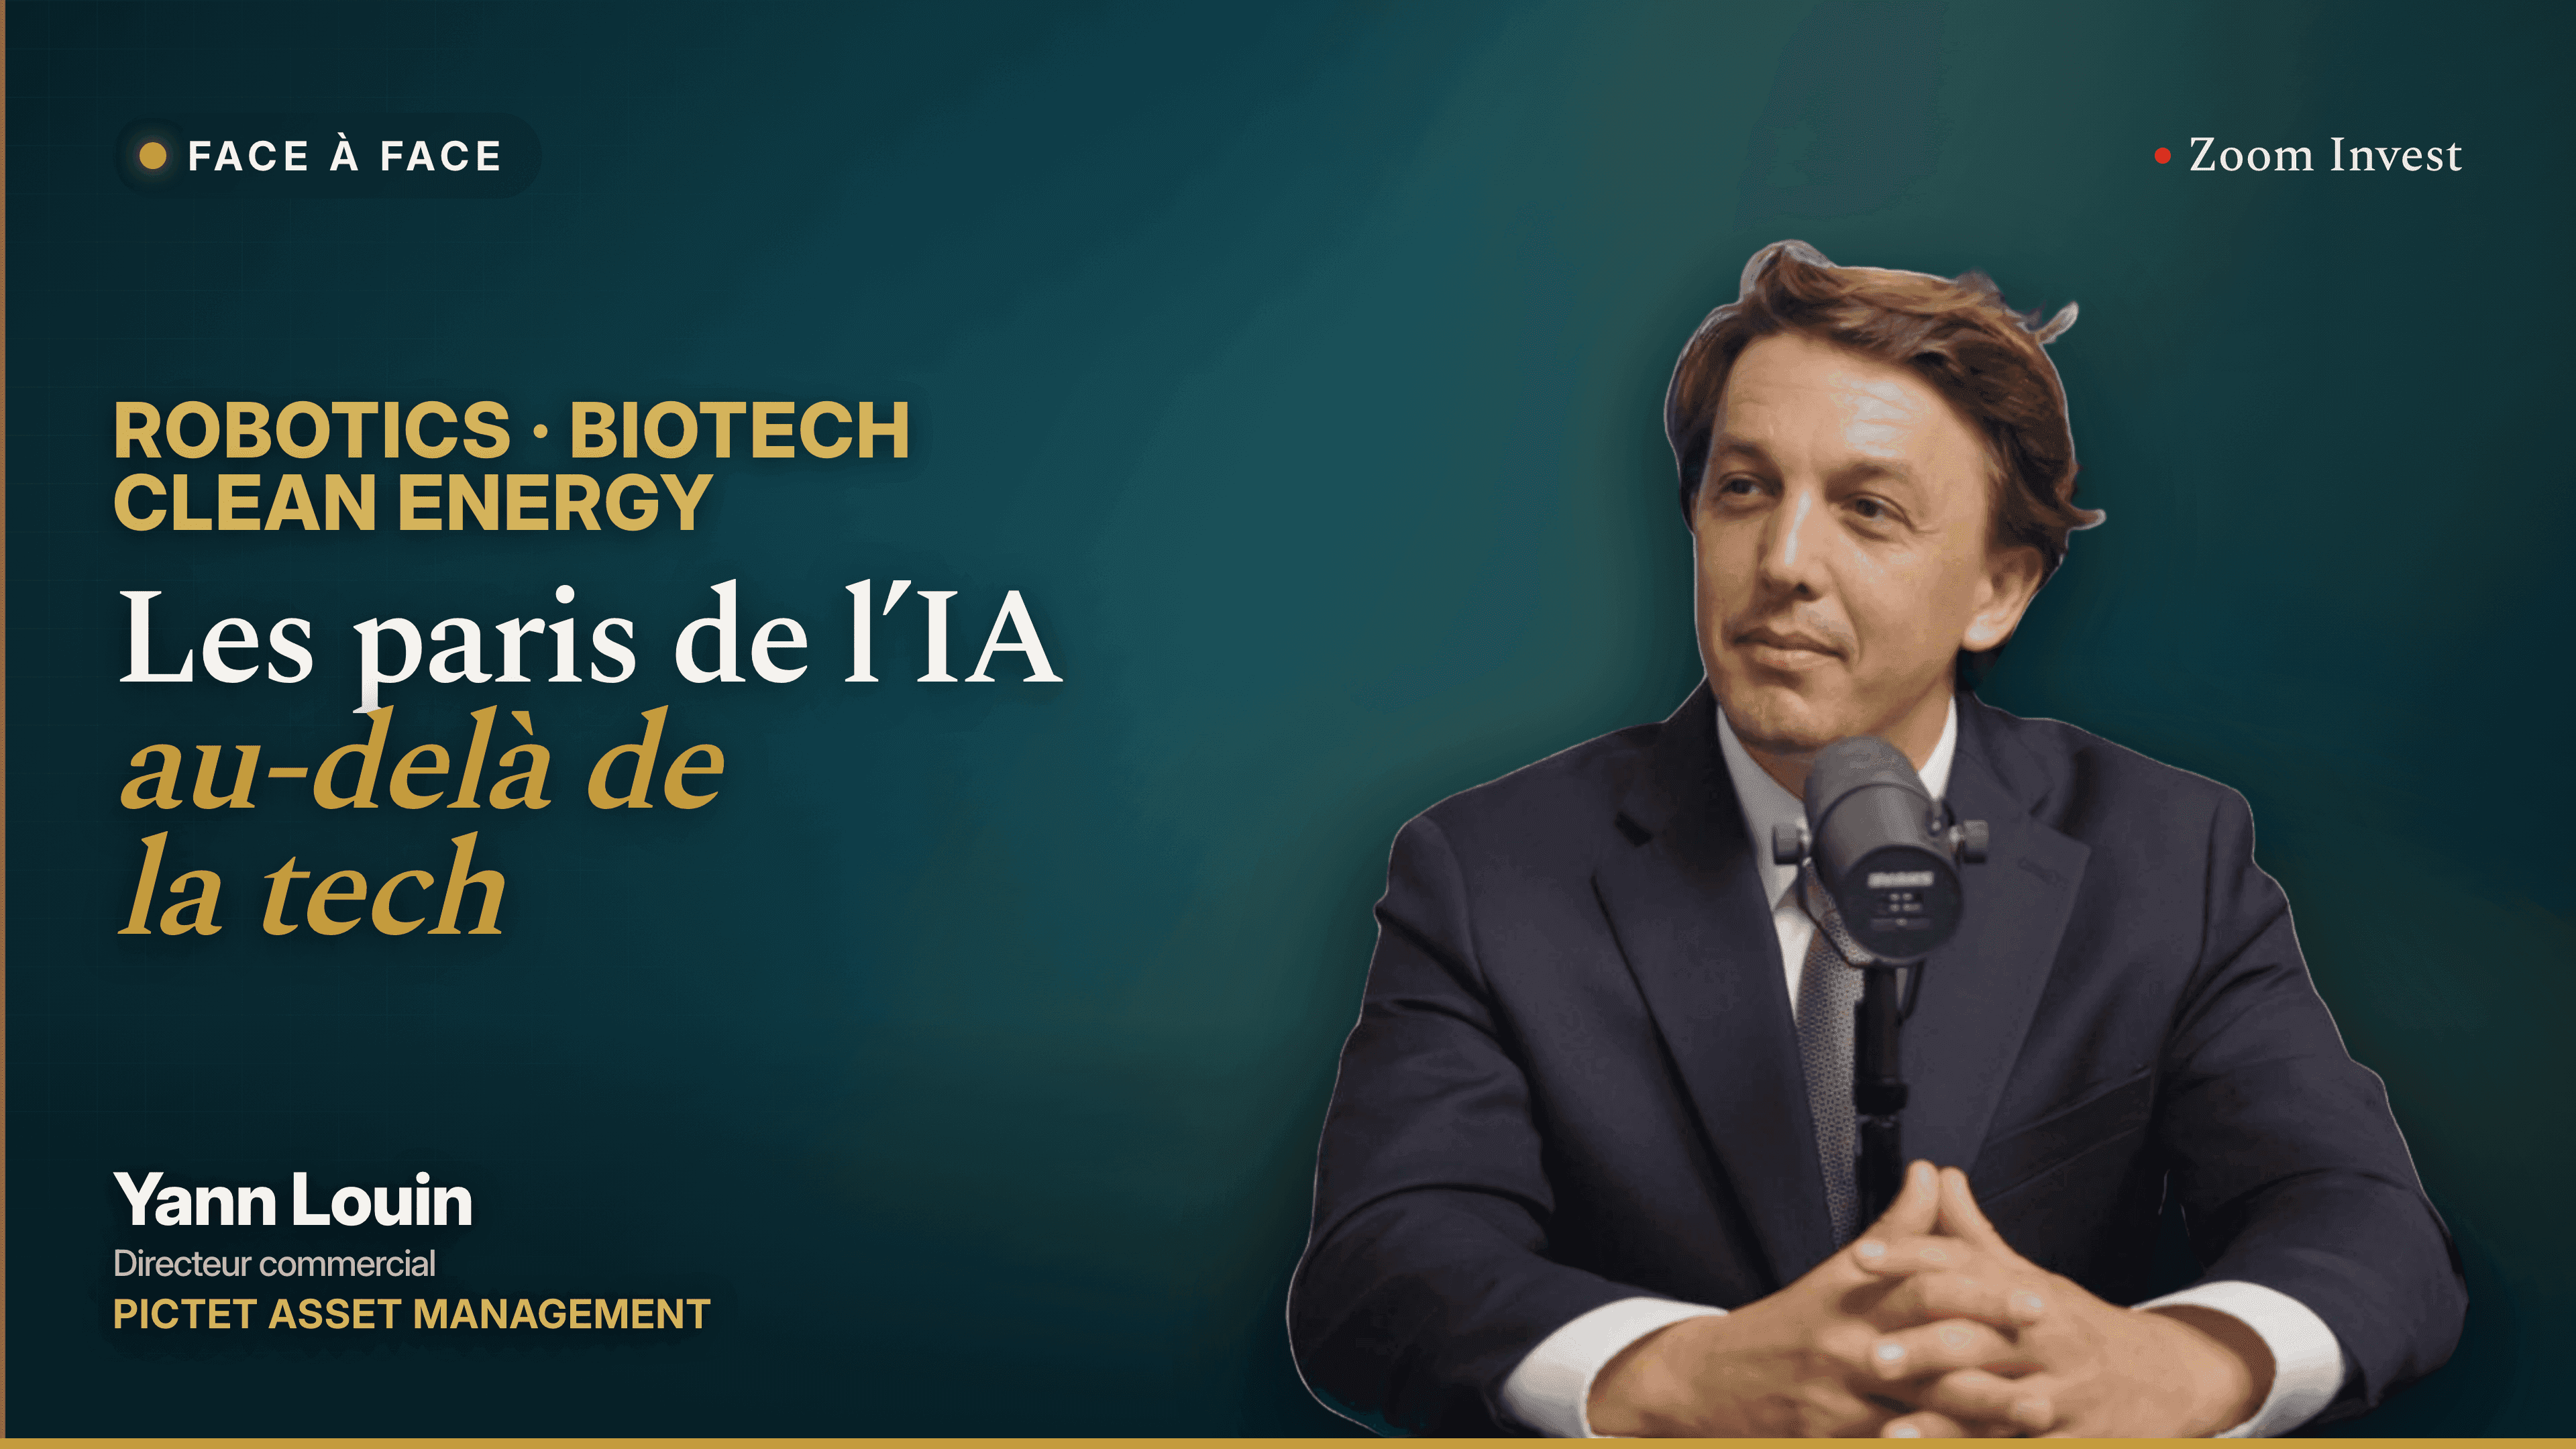
Yann Louin, Pictet AM
Gérald Grant reçoit Yann Louin, directeur commercial chez Pictet Asset Management, pour explorer les bénéficiaires de l’intelligence artificielle au-delà des grandes valeurs technologiques.
Robotique, biotechnologies et transition énergétique : l’entretien détaille les moteurs des stratégies Pictet - Robotics, Pictet - Biotech et Pictet - Clean Energy Transition, de la productivité industrielle aux besoins électriques des data centers. Yann Louin revient aussi sur la recherche, les valorisations et la volatilité de ces thématiques.
Les 5 choses à retenir
- La robotique ne se résume pas aux producteurs de puces. Yann Louin décrit un portefeuille concentré qui associe semi-conducteurs, robotique industrielle et médicale, capteurs et vision. La convergence entre logiciels et matériel ouvre, selon lui, de nouveaux usages pour les robots autonomes. Voir à 03:35
- L’IA accélère la recherche médicale, sans abolir le temps biologique. AlphaFold, le diagnostic et la préparation des essais illustrent les gains de productivité présentés par Pictet. L’invité distingue l’accélération de la recherche préclinique du temps incompressible des essais sur l’être humain. Voir à 08:24
- Les infrastructures énergétiques sont un autre accès à la thématique IA. Pour alimenter les data centers, Pictet s’intéresse à la production d’électricité, au solaire et au stockage. Yann Louin relie ces besoins à la souveraineté énergétique et à la montée en puissance des usages de l’IA. Voir à 12:53
- L’efficacité énergétique compte autant que la production. Modernisation des réseaux, refroidissement des data centers et puces adaptées aux tâches constituent d’autres axes d’investissement. L’invité souligne toutefois la volatilité des valeurs et la rapidité des prises de bénéfices. Voir à 14:25
- La recherche doit aider à distinguer les tendances durables des emballements. Yann Louin met en avant l’expérience historique de Pictet dans les biotechnologies et ses partenariats de recherche sur la transition énergétique. Il rappelle l’intérêt des comités d’experts pour apprécier les perspectives et éviter certaines bulles thématiques. Voir à 18:07
Transcription complète
Bonjour à tous,
bienvenue dans ce nouveau Face à Face sur Zoom Invest,
un Face à Face de rentrée durant lequel nous allons parler intelligence artificielle.
Vous allez dire "encore ?",
mais là on va essayer d'aller au-delà des valeurs technologiques.
Et pour ce faire, je reçois Yann Louin,
Directeur Commercial chez Pictet Asset Management.
- Bonjour Yann. - Bonjour Gérald.
Première question, justement,
c'est de dire qu'aujourd'hui,
l'intelligence artificielle évidemment est partout.
On en parlait avant de commencer.
Le tournant, c'est un peu l'avènement de ChatGPT, 30 novembre 2022,
si je ne dis pas de bêtises.
On a beaucoup surfé sur les valeurs technologiques,
mais l'IA, c'est aussi autre chose, ça va au-delà.
Est-ce qu'on n'est pas en train d'arriver dans un environnement
où il n'y a pas que ceux qui produisent l'IA, mais il y a aussi ceux qui en bénéficient ?
Et c'est pour ça qu'on va parler de plusieurs thèmes chers à Pictet,
la biotech, la robotique, également la transition énergétique.
Et j'aurais envie de commencer quand même par la question générale :
est-ce qu'on doit vraiment regarder au-delà ?
Merci Gérald.
Effectivement, on peut utiliser comme marqueur temporel
du lancement de l'IA générative grand public quelque part le lancement de ChatGPT.
Ça fait à peine plus de 1000 jours que le modèle a été lancé
et c'est vrai qu'il y a déjà eu énormément d'évolutions,
énormément de sociétés qui ont profité de cet essor de l'IA,
des acteurs très connus comme Nvidia, comme AMD, comme d'autres encore.
Et c'est vrai que c'est beaucoup ce qu'on appelle les Hyperscalers,
les "Sept Magnifiques" qui ont tiré le marché pendant de nombreuses années,
globalement entre 2022 et 2025.
Et aujourd'hui, on observe qu'après cette phase d'investissement massif,
cette phase de CapEx, d'ailleurs qui a été beaucoup questionnée,
est-ce que les investissements ne sont pas trop importants...
Notamment avec l'avènement de la dette ?
Exactement parce que ces sociétés-là ont acheté des data centers, des puces à crédit
alors qu'auparavant, ils avaient plutôt pour habitude d'autofinancer ces achats.
Et c'est vrai que le stress l'an dernier sur le marché obligataire
a contaminé le marché actions
et on a commencé à se poser des questions sur la consanguinité de ces acteurs,
qui sont à la fois fournisseurs et clients,
et la monétisation ou non à venir de ces acteurs.
Des sociétés comme OpenAI, par exemple, posent beaucoup questions
parce que OpenAI va s'endetter, en tout cas va perdre environ 140 milliards
avant de gagner le premier euro.
Forcément, ça pose question.
Mais aujourd'hui, on est un petit peu plus rassuré sur la capacité de monétisation
c'est-à-dire sur l'amélioration de la productivité à venir
dans beaucoup de secteurs d'activité, à commencer par le secteur industriel,
et surtout sur la capacité de ces modèles à vendre des tokens
à des prix qui sont élevés et qui leur permettent d'accélérer cette monétisation.
On le voit avec Anthropic, par exemple, où le prix des tokens a fortement augmenté
et on est un petit peu plus rassuré à ce niveau-là.
Peut-être pour démarrer sur une des stratégies
qui est probablement la plus proche de l'IA au sens tech,
j'aimerais qu'on parle un peu de la robotique.
Parce que quand on regarde votre fonds Robotics qui a maintenant un historique
assez long,
on voit le Top 10 et on se dit "Y a-t-il vraiment une différence avec un fonds
qui se positionnerait Valeur Tech ou IA au sens large ?"
Parce qu'on peut avoir effectivement du Nvidia, vous l'avez cité,
du Broadcom, du Snowflake,
ce type de nom qu'on a aussi dans un fonds classique tech.
Comment est-ce que vous arrivez à faire la distinction auprès de vos investisseurs
pour dire "Regardez notre fonds Robotics, ce n'est pas qu'un fonds tech ?"
Effectivement, la stratégie Robotics est composée de 32 valeurs aujourd'hui.
C'est un fonds qui est très concentré
malgré le fait que les encours soient déjà très élevés.
On ne peut pas exclure d'une stratégie Robotics aujourd'hui un titre comme Nvidia
parce que le design de semiconducteurs, qui va ensuite animé ces robots,
est réalisé en partie par un acteur comme Nvidia, par un acteur comme Broadcom
sur les puces plutôt TPU, donc des puces plutôt à forte efficience énergétique.
Et en revanche, nous avons également des acteurs très spécialisés
dans la robotique industrielle,
Yaskawa, Fanuc par exemple qui sont plutôt des acteurs japonais,
dans la robotique plutôt à usage médical.
Et d'ailleurs, nous avons eu cette année la première opération transpacifique :
un chirurgien a pu opérer à plusieurs milliers de kilomètres un patient.
Alors qu'on perd le wifi dans le TGV.
Alors qu'on perd le wifi dans le TGV,
donc c'est parfois un peu contradictoire.
Mais c'est vrai qu'il y a des entreprises comme Intuitive Surgical,
comme Yaskawa...
On peut parler également dans la robotique industrielle
des acteurs du capteur, de la vision.
Aujourd'hui, les robots sont capables de se repérer dans l'espace.
Les robots étaient enfermés dans des cages pendant de nombreuses décennies
parce qu'on voulait contrôler, sécuriser les ouvriers humains.
Et aujourd'hui, il y a une collaboration entre humains et robots,
ce qu'on appelle les cobots.
On parlera beaucoup de robots humanoïdes également.
Et il y a eu tout ce progrès parce que les robots sont capables aujourd'hui
de se repérer dans l'espace grâce à des entreprises comme Keyence,
comme Konnex,
qui sont également dans le portefeuille, qui sont des purs players de la robotique.
Justement, la transition est toute faite, Yann, les robots humanoïdes,
il y a beaucoup de promesses autour de cela.
Pour le moment, on voit des robots sur les réseaux sociaux qui se mettent
à faire du kung-fu, qui font des saltos arrière,
des chiens...
Qui battent Usain Bolt sur le 100 m.
Exactement, mais attention qu'une fois
parce qu'apparemment une fois qu'il a couru, il faut le remplacer.
Usain Bolt, a priori, pouvait en faire deux.
Mais aussi, on a vu à VivaTech des robots
qui parfois peuvent se mettre à casser des choses.
Effectivement, il y a beaucoup de promesses.
Mais est-ce qu'on peut déjà commencer à trouver quelque chose de monétisable
de ce côté-là ?
Vous avez des entreprises sur ce domaine dans la stratégie ?
Après la phase d'investissement,
nous entrons progressivement dans la phase de monétisation,
dans la phase d'optimisation de l'efficacité industrielle.
Et on le voit typiquement,
si nous prenons tout le segment, ce qu'on appelle les Physical AI,
les robots physiques,
et qui vont profiter de cette convergence entre le software et le hardware,
c'est-à-dire la forte progression de la qualité algorithmique
additionnée au progrès technique sur les robots.
Prenons par exemple les robots-taxis.
Il y a deux villes aujourd'hui aux États-Unis dans lesquelles on retrouve des robots-taxis,
c'est Austin et San Francisco, de mémoire.
Et les robots-taxis fonctionnent très bien.
D'ailleurs, lorsqu'on fait des études auprès de la clientèle,
les clients préfèrent prendre des taxis robots que des taxis humains.
- Ils n’ont pas besoin de parler. - Exactement.
Et il y a fort à parier que ces robots-taxis vont se multiplier
et qu'on en retrouvera très rapidement partout aux États-Unis.
C'est le grand pari d'Elon Musk, bien sûr.
Il y a un potentiel et un marché sous-jacent qui est énorme
avec des économies d'échelle à prévoir.
Et ça, on le retrouve un petit peu partout, dans les entreprises également.
On a un vieillissement de la population un peu partout dans le monde
et une densité de robots dans les entreprises qui augmente progressivement,
étrangement là où la démographie est la plus impactée, en Corée du Sud,
au Japon, en Chine,
et avec des robots qui sont de plus en plus autonome,
qui ont cette capacité à traiter de plus en plus de tâches,
à prendre maintenant des initiatives.
Et donc les robots vont progressivement investir les entreprises,
non plus seulement sous la forme d'automatisation
mais avec des robots qui sont totalement autonomes
et totalement libres de leur mouvement.
On pourrait en parler des heures, mais je pense que l'idée est de s'écarter
maintenant un tout petit peu de cet aspect plus proche de la tech
pour aller parler d'une seconde stratégie bien connue chez Pictet
parce que là aussi, elle est très ancienne, c'est la biotech.
On dit beaucoup que le monde de la biotech est révolutionné par l'IA
parce qu'on peut entraîner des modèles à reconnaître,
à créer des médicaments.
Mais ce que vous dites aussi chez Pictet Asset Management,
qui est peut-être un peu plus subtile,
ça paraît évident mais malgré tout c'est intéressant,
c'est qu'au fur et à mesure du développement des modèles, etc.,
ça va devenir une commodité à laquelle tout le monde aura accès
même si, comme vous l'avez souligné, peut-être à chaque fois un peu plus chère,
mais on aura accès largement à ces modèles d'IA.
Qu'est-ce qui va faire la différence entre deux boîtes de biotechnologie
pour se distinguer une fois qu'elles auront la même utilisation de cette IA ?
Déjà, nous sommes vraiment à l'aube d'une révolution dans la recherche médicale.
Le premier secteur d'activité à profiter pleinement
et à créer des gains de productivité grâce à l'IA,
c'est la recherche médicale.
Et on le voit aujourd'hui, il y a vraiment une frontière très fine
entre tech et recherche médicale.
Prenons l'exemple de Demis Hassabis, le fondateur de DeepMind.
Il a reçu le prix Nobel en 2024, prix Nobel de chimie,
pour ses travaux sur AlphaFold.
AlphaFold, c'est un logiciel qui est aujourd'hui utilisé
par environ 3 millions de chercheurs dans le monde,
capable de traiter 230 millions de protéines,
c'est de la prédiction de structure protéinique en trois dimensions,
et avec cette capacité d'accélérer les tests précliniques, la recherche préclinique,
pour définir des candidats médicaments.
Il y a eu énormément d'évolutions.
Les temps de recherche sont aujourd'hui compressés.
Et on retrouve ça dans beaucoup de segments de la recherche médicale,
dans le testing, le diagnostic
avec Microsoft typiquement qui a beaucoup travaillé sur le sujet
et qui, en 2025, a lancé un modèle de testing,
la reconnaissance des imageries médicales, par exemple, dans l'ophtalmologie.
Il y a énormément de progrès dans la médecine
et également dans les essais cliniques.
Jensen Huang, le patron de Nvidia, a évoqué IQVIA lors de VivaTech,
vous parliez de VivaTech tout à l'heure.
IQVIA est une plateforme qui va permettre d'accélérer les essais cliniques,
en tout cas tout le travail nécessaire au lancement d'un essai clinique.
C'est environ 200 jours aujourd'hui le temps d'analyser les protocoles,
de valider l'inclusion ou non de tel ou tel patient.
Aujourd'hui, cette plateforme est capable d'accélérer tout ça,
et donc d'accélérer le temps de recherche.
C'est aussi la raison pour laquelle on a des découvertes ces derniers mois
sur le traitement du mélanome.
Moderna a, semble-t-il, trouvé un vaccin thérapeutique contre les mélanomes,
en partenariat avec Merck.
On a eu également les travaux de Revolution Medicines aux États-Unis
qui, semble-t-il, est en passe de trouver un traitement, vaccin thérapeutique,
pour le cancer du pancréas, qui est l'un des plus nocifs,
là aussi grâce aux travaux tirés par l'IA et notamment les travaux sur l'ARN.
On va se diriger progressivement vers des thérapies de plus en plus personnalisées.
C'est aussi l'avantage de l'IA, c'est que tous les travaux qui ont été faits
sur le code génétique, sur le décryptage du génome humain...
C'est depuis 2022-23 qu'on a réussi à craquer l'intégralité du génome humain,
et notamment le chromosome Y
qui restait le dernier qu'on n'arrivait pas à comprendre, à interpréter.
Aujourd'hui, avec tous les travaux sur l'immunothérapie notamment,
on arrive à avoir des succès en matière de recherche médicale.
Bien sûr, on ne compressera pas le temps des essais cliniques.
On ne peut pas compresser la biologie humaine.
En revanche, toute la recherche préclinique accélère très rapidement.
Et c'est vrai qu'on en profite dans une stratégie comme Biotech.
Il y a aussi un mouvement de fusion-acquisition qui est très important.
Nous avons eu 10 opérations de fusion-acquisition dans la stratégie
l'an dernier.
Nous en sommes à 7 opérations cette année.
C'est toujours des primes assez importantes, entre 30, 40, 50 %,
parfois beaucoup plus.
Et c'est vrai que dans l'oncologie, dans les maladies du système nerveux central,
dans les maladies autoimmunes,
il y a énormément de choses qui évoluent très rapidement
et nous en profitons également à ce niveau-là.
Et c'est vraiment l'IA qui tire aussi ces entreprises.
Le temps passe vite.
J'aimerais quand même qu'on arrive à traiter une dernière stratégie,
après la robotique, après la biotech.
Il y a également la stratégie de la transition énergétique
ou la Clean Transition, comme vous l'appelez.
Est-ce qu'on peut en dire un peu plus ?
Il y a les data centers, les semiconducteurs, etc.,
là c'est de la pure tech.
Mais pour alimenter tout ça, on le sait bien et on le voit,
il y a un besoin en infrastructure énergétique.
Est-ce que ce besoin est plus intéressant du côté de l'efficience énergétique,
du stockage des producteurs et donc de l'infrastructure ?
Qu'est-ce que vous recherchez dans cette stratégie le plus,
s'il y a quelque chose que vous recherchez plus particulièrement ?
Là, on va vraiment investir dans les pelles et les pioches, quelque part.
C'est-à-dire que la transition technologique
est intimement liée à la transition énergétique.
Lorsque Nvidia annonce un partenariat avec Oracle, par exemple,
sur 10 GW de processeurs photoniques,
il faut savoir qu'en termes de capacité électrique en face,
il faut mettre 10 centrales nucléaires.
Et ça, c'est uniquement pour la production de data
et non pas pour le refroidissement.
Donc il y a un besoin de production d'énergie qui est important.
Ça passe prioritairement par le solaire aujourd'hui
parce que c'est l'énergie la plus facilement déployable.
Une centrale solaire, c'est entre 18 et 24 mois en termes d'installation.
Une centrale nucléaire, c'est 15-20 années avec beaucoup d'incertitude.
Et on a aujourd'hui cette capacité, d'une part, de réduire fortement les coûts.
Le coût du solaire a baissé d'environ 90 % en l'espace de 10 ans.
Le coût du stockage pour gérer l'alternativité de la ressource
a beaucoup baissé aussi : environ 70 % au cours des 10 dernières années.
Et ça répond aussi à la question de souveraineté énergétique.
C'est un peu le sujet du moment avec les événements au Proche et Moyen-Orient.
Du soleil, il y en a à peu près partout sur Terre
et chacun peut investir et produire sa propre énergie.
D'ailleurs, la Chine, entre janvier et novembre 2025,
a installé plus de capacité solaire que les États-Unis en 30 ans.
Il y a vraiment cette course à la production énergétique
qui permettra de produire des tokens,
et donc de prendre un temps d'avance dans l'intelligence artificielle.
Donc c'est un vrai sujet.
Au-delà de la production, il y a aussi l'efficacité énergétique.
Comment moins consommer,
comment optimiser ce qu'on appelle la tokenisation :
consommer le moins de watts possible pour délivrer le plus de data.
Là, on travaille sur des entreprises
qui vont travailler sur la modernisation du réseau,
comme Iberdrola, comme NextEra,
des entreprises qui vont travailler sur des logiciels extrêmement puissants
pour limiter ce qu'on appelle l'écrêtement.
L'écrêtement, c'est lorsque vous avez une mauvaise analyse
de la consommation à venir
et que vous produisez trop par rapport à la consommation en temps réel.
et vous êtes obligé d'écrêter de l'énergie, donc de perdre une partie de la production,
et ça commence par le solaire.
Il y a énormément de recherches,
énormément d'entreprises qui se sont développées sur le sujet.
Et également, comment optimiser l'efficience énergétique
dans les data centers.
Aujourd'hui, 40 % de l'énergie consommée par un data center,
c'est le refroidissement,
qui se fait principalement soit par évaporation, donc par eau,
soit par air.
Il y a des systèmes de climatisation extrêmement performants.
On peut être investi sur des sociétés comme Trane, comme Eaton.
Et il y a des évolutions, il y a des innovations,
une qui est portée par Vertiv notamment,
qui a un parcours de performance qui est absolument incroyable.
Vertiv fait du refroidissement qu'on appelle direct-to-chip,
c'est-à-dire qu'on va plonger le rack de semiconducteurs
dans une solution aqueuse.
On va refroidir en direct les semiconducteurs
et non plus au niveau du bâtiment.
Ça permet là aussi d'économiser énormément d'énergie.
On travaille sur toutes les étapes de la transition énergétique,
depuis la production énergétique sans travailler sur le matériel
parce qu'il y a un sujet, parce que le matériel notamment solaire
est principalement chinois avec tous ces sujets d'involution,
et donc les marges sont difficiles à repérer.
Mais ensuite, sur toute la chaîne de valeur,
et y compris sur les semiconducteurs que l'on appelle de puissance,
donc les puces TPU, les plus ASIC,
des entreprises comme Broadcom, comme Marvell
qui, à la différence d'un Nvidia,
ne vont pas essayer de designer les puces les plus puissantes possibles
mais, au contraire, de limiter les capacités des puces.
et, par ailleurs, d'optimiser leur consommation énergétique
par rapport à ce qu'on leur demande.
C'est un travail qui est intéressant.
Et c'est ce qui tire la performance de la stratégie
qui est extrêmement bonne depuis plusieurs années,
tout en ayant à l'esprit d'éviter quelque part les bulles de marché,
ce que nous avons très bien fait sur l'hydrogène en 2020-2021.
Et on sent qu'il y a une certaine tension, on l'a vu cet été.
Le fonds avait fortement progressé, il y a eu des prises de bénéfices
sur notamment l'univers des semiconducteurs.
Donc il y a beaucoup de volatilité sous-jacente
et il faut savoir manœuvrer avec cette tension de marché,
avec ces prises de bénéfices qui sont parfois très rapides.
Mais c'est un thème qui est absolument passionnant.
Vous l'aurez compris, quand on invite Yann, ce n'est pas un gérant
mais il parle beaucoup et comme un gérant.
On va essayer de faire la dernière question beaucoup plus rapide.
Ça aurait mérité peut-être plus de développement
mais je vais la faire sous une autre forme.
Trois stratégies qui sont très intéressantes
qui, vous ne l'avez pas mentionné mais les trois, en gros,
sont entre 20 et 30 % de performance depuis le début de l'année 2026.
Yann, s'il faut en choisir...
Évidemment qu'on peut avoir les trois parce qu'elles se complètent, etc.,
mais aujourd'hui, si on devait en choisir une ou donner une hiérarchie
par rapport à un couple rendement-risque, par rapport à des valorisations actuelles,
vous répondriez quoi en une phrase ?
- En une phrase ? - Compliqué, hein.
Je pense que la vraie particularité de Pictet,
le vrai savoir-faire historique et sur les biotechnologies,
c'est le premier fonds à avoir été lancé en 1995,
et nous avons une équipe de spécialistes qui est absolument incroyable.
Et là où nous investissons le plus dans la recherche,
puisque nous avons créé le Pictet Research Institute,
des chercheurs qui sont spécialement dédiés à la thématique de la biodiversité,
de la transition énergétique, transition environnementale.
Je pense que sur la stratégie Clean Energy,
nous avons clairement un temps d'avance en matière de recherche
de part les partenariats que nous avons mis en place
avec l'Institut de Résilience de Stockholm, avec l'université d'Oxford.
Nous sommes acteurs de la gestion mais acteurs de la recherche aussi.
Vous avez toujours construit vos stratégies thématiques
avec des comités d'experts depuis le début.
Exactement.
Ça, je pense que c'est vraiment fondamental.
Et ça a été un élément assez crucial.
Je parlais tout à l'heure de l'hydrogène,
nous ne sommes pas entrés sur des valeurs comme McPhy, comme Plug Power,
comme FuelCell
au moment de cette bulle incroyable en 2020-2021.
Et c'est aussi parce que nous avons toute cette base de recherche
qui nous permet d'avoir un regard intéressant
sur l'univers d'investissement et sur les perspectives.
Merci beaucoup Yann.
Merci à tous d'avoir suivi ces longues explications de Yann
sur ces trois stratégies liées à l'IA,
biotech, robotique et transition énergétique.
De notre côté, on se retrouve rapidement
pour un nouveau Face à Face sur Zoom Invest.