Dette publique et taux OAT : la France face à une crise de confiance historique
L’écart de rendement entre les emprunts d’État français et allemands s’est progressivement élargi au cours des dernières années, reflet de trajectoires budgétaires de…

Par David JOURDAN, Directeur de la gestion Crédit
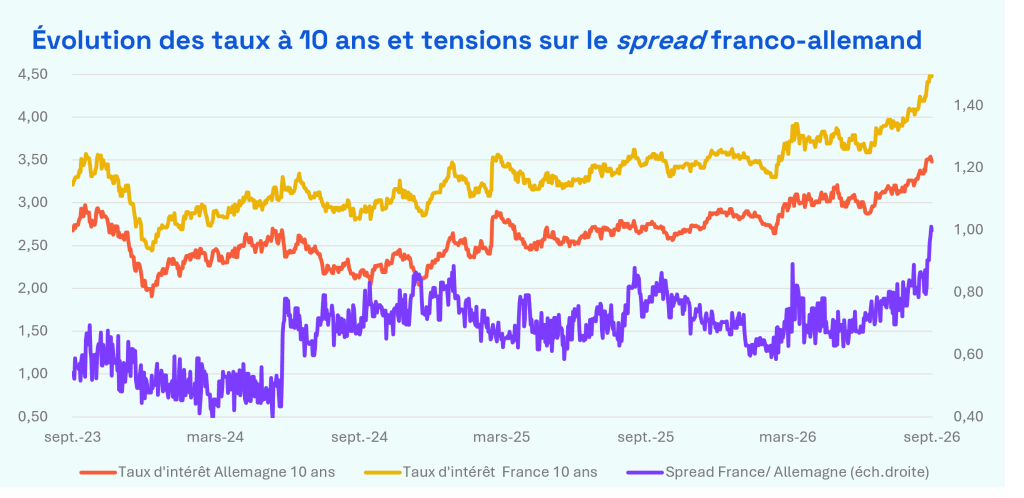
Le mouvement s’est nettement accéléré depuis la dissolution de l’Assemblée nationale, en juin 2024. Tandis que plusieurs pays de la zone Euro ont engagé un redressement de leurs comptes publics, la France peine à stabiliser les siens. Le déficit demeure élevé, la dette progresse et la crédibilité de la trajectoire budgétaire est désormais directement questionnée par les investisseurs.
Cette dégradation s’est traduite dans les notations souveraines. Après avoir perdu son triple A auprès de S&P en 2012, de Moody’s en 2012 et de Fitch en 2013, la France est aujourd’hui notée A+ par S&P, Aa3 par Moody’s et A+ par Fitch. L’Allemagne conserve, pour sa part, la meilleure note auprès des trois grandes agences.
Au 18 septembre 2026, le rendement de l’OAT française à dix ans atteignait près de 4,56 %, soit un écart de 104 points de base avec le Bund allemand. Ce niveau traduit l’apparition d’une prime de risque française nettement identifiable. Il intervient alors que la charge d’intérêt augmente et que les besoins de financement restent considérables, qu’il s’agisse de défense, de transition environnementale, d’éducation ou de renouvellement des infrastructures publiques.
Une hiérarchie du risque remise en cause.
En théorie, un émetteur privé se finance à des conditions moins favorables que l’État dont il relève. Le souverain constitue en effet la référence de crédit domestique, tandis que la prime exigée d’une entreprise augmente avec la maturité de l’obligation et la dégradation de sa qualité de crédit. Dans le cas français, cette hiérarchie traditionnelle est désormais sérieusement bousculée.
Plusieurs grandes entreprises françaises disposent depuis longtemps de notations supérieures à celle de l’État. Leur financement à des conditions plus favorables n’est donc pas, en soi, paradoxal. Ce qui l’est davantage, c’est l’ampleur et l’extension du phénomène. À maturité comparable, certaines entreprises non financières pourtant moins bien notées que la France se négocient désormais à des niveaux proches de ceux des OAT. Le marché ne se contente donc plus de distinguer les qualités de crédit intrinsèques : il matérialise une prime spécifique attachée au risque souverain français.
Le constat s’étend au secteur bancaire. Les obligations Senior Preferred des banques françaises les mieux notées se traitent à des niveaux voisins de ceux des OAT de duration comparable. Cette convergence doit toutefois être interprétée avec prudence : en cas de stress souverain marqué, il paraît difficile d’imaginer que les établissements bancaires domestiques demeurent totalement immunisés. À l’inverse, le resserrement des obligations foncières, généralement notées AAA et bénéficiant d’un cadre de sûretés renforcé, apparaît plus cohérent.
Des facteurs fondamentaux et techniques.
Plusieurs éléments expliquent cette recomposition. D’un point de vue fondamental, les grands groupes français de très haute qualité sont largement internationalisés. Leur solvabilité dépend moins du seul cycle domestique que de la diversification géographique de leurs revenus, de leurs actifs et de leurs sources de financement. Un choc français les affecterait, mais pourrait être partiellement absorbé par leurs activités sur d’autres marchés. Leur nationalité ne saurait donc, à elle seule, justifier une pénalisation systématique.
D’un point de vue technique, la dette française dispose d’une profondeur et d’une liquidité exceptionnelles. Cette caractéristique constitue habituellement un atout majeur. Dans une phase de défiance, elle peut toutefois devenir un facteur de vulnérabilité : les OAT sont faciles à céder, à couvrir ou à vendre à découvert. Elles deviennent ainsi un instrument privilégié pour exprimer une anticipation négative sur la France, ce qui accentue la pression sur les rendements.
Le phénomène n’est pas récent, mais plusieurs chocs successifs l’ont amplifié : dissolution de l’Assemblée nationale, difficultés répétées à faire adopter un budget, dérive des comptes publics, tensions géopolitiques et hausse des prix de l’énergie. À ces facteurs s’ajoutent désormais la perspective d’un nouveau débat budgétaire conflictuel, l’incertitude entourant l’élection présidentielle et des programmes économiques susceptibles d’accroître encore la perception du risque.
Une équation budgétaire et politique de plus en plus contrainte.
Le gouvernement de Sébastien Lecornu et ceux qui pourraient lui succéder sont confrontés à une équation particulièrement difficile. Les projets de loi de finances et de financement de la Sécurité sociale pour 2027 doivent ouvrir une séquence parlementaire décisive. Un premier vote solennel sur l’ensemble du budget de l’État est prévu le 17 novembre, avant la poursuite de la navette parlementaire. L’enjeu ne consiste plus seulement à faire adopter un texte, mais à restaurer une trajectoire crédible et à éviter le recours à une loi spéciale, qui prolongerait l’incertitude.
Les données disponibles illustrent l’ampleur du défi. Au premier trimestre 2026, la dette publique française atteignait 117,6 % du PIB et le déficit public 5,1 %. Le retour durable sous le seuil de 5 % apparaît donc difficile à court terme, alors même que de nouvelles dépenses sont jugées indispensables. Défense, transition environnementale et infrastructures appellent des investissements massifs, sans que leurs sources de financement soient clairement sécurisées.
À cette contrainte économique s’ajoute une fragmentation politique qui réduit la capacité à construire des compromis durables. La France doit en outre convaincre une base d’investisseurs largement internationale, puisque plus de la moitié de sa dette publique est détenue par des non-résidents. Or elle se trouve en concurrence avec d’autres souverains et avec de grands émetteurs privés, notamment les hyperscalers, dont les programmes d’investissement mobilisent eux aussi des volumes considérables de capitaux.
Quelles conséquences pour l’investisseur ?
Les rendements actuels créent des opportunités de portage attractives, à condition d’accepter une volatilité élevée et un risque politique devenu déterminant. La question n’est donc pas de bannir la dette française, mais d’apprécier correctement sa rémunération relative face aux obligations d’entreprises françaises.
L’arbitrage doit néanmoins rester sélectif. Les groupes internationaux les plus solides peuvent légitimement offrir une meilleure qualité de crédit que le souverain. La comparaison est plus délicate pour les banques françaises, car un choc majeur sur l’État se transmettrait vraisemblablement au système financier national. Le rendement ne doit donc jamais être dissocié du scénario de corrélation en période de stress.
La France n’est pas privée d’atouts : profondeur de son marché obligataire, base économique diversifiée, capacité fiscale élevée et appartenance à la zone Euro. Mais les marchés ne jugent pas les intentions. Ils évaluent la soutenabilité d’une trajectoire et la capacité politique à la corriger. À cet égard, l’élargissement du spread franco-allemand constitue moins un accident qu’un avertissement.
Dans Les Habits neufs de l’Empereur d’Andersen, un enfant finit par énoncer ce que tous refusent de voir : « Le roi est nu ». Les marchés pourraient jouer ce rôle de révélateur. Un épisode à la Liz Truss, « à la french », aurait des conséquences autrement plus profondes compte tenu de la taille de son économie et de son marché de dette. Les réformes structurelles ne relèvent donc plus d’un choix de confort. Elles s’imposeront, de gré ou de force.
Sources
Ecofi, au 21 septembre 2026.
Les performances passées ne sont pas un indicateur fiable des performances futures. Document non contractuel. Les analyses et les opinions mentionnées
ci-dessus représentent le point de vue de l’auteur. Elles sont émises en date du 18 septembre 2026 et sont susceptibles d’évoluer. Elles ne sauraient être interprétées comme possédant une quelconque valeur contractuelle. Ce document est produit à titre purement indicatif. Il constitue une présentation conçue et réalisée par Ecofi à partir de sources qu’elle estime fiables. Ecofi se réserve la possibilité de modifier les informations présentées dans ce document à tout moment et sans préavis. Il est produit à titre d’information uniquement et ne constitue pas une recommandation d’investissement personnalisée.