Erreur 404
Fidelity International : donald Trump peut bien la rebaptiser façon Marvel, les constantes restent les mêmes.

Donald Trump peut bien la rebaptiser façon Marvel, les constantes restent les mêmes. AI ou Super Intelligence, quelle différence ?
La carrosserie change mais, sous le capot, le moteur consomme toujours autant de cash… Comme s'il en pleuvait ! Or, précisément, cela ne tombe pas du ciel. Et la saison des résultats est, une fois encore, l'opportunité de le rappeler aux Startechs. Car les investisseurs commencent à être un peu irascibles sur le sujet. Depuis quatre, cinq ans que les géants du secteur leur ont fait promettre de ne pas ouvrir les yeux tant qu'il n'aurait pas achevé leur pierre philosophale, la surprise tarde à venir. Les marchés ont beau roucouler au son enivrant des deux lettres d'or, il ne faut pas non plus les prendre pour des pigeons. Ils ont bien conscience qu'il y a un méga trou scénaristique en termes de retours sur investissement dans la raquette qu'on leur a vendue. Et, de plus en plus, les demandes de rallonges reviennent souvent avec la mention "Erreur 404". En clair, "votre demande a bien été prise en compte mais ne pourra pas être traitée".
Or, en ce moment, ça se bouscule au portillon. Des demandes, il y en a à la pelle, mais peu seront satisfaites. Ainsi, Open IA serait sur le point de boucler un nouveau tour de table de - seulement - 30 milliards de dollars après en avoir levé un peu plus de 120 milliards au printemps dernier. De son côté, Meta était malmené en bourse, la semaine passée, après avoir annoncé un déficit trimestriel de trésorerie de 2 milliards de dollars lié à l'IA et une augmentation de capital de nouvelles actions (sans droit de vote). Pour sa part, SpaceX a beau fanfaronner avec ses premiers bénéfices depuis son IPO, Elon Musk a déjà fait savoir que son groupe - claudiquant aussi avec des flux de trésorerie déficitaires - aura besoin d'une petite rallonge de 35 à 40 milliards au quatrième trimestre. S'il convient, une nouvelle fois, de ne pas voir ici les prémices de l'éclatement d'une bulle, au moins y entendre une enième sommation aux acteurs du secteur à finaliser fissa le travail et, enfin, rentabiliser leur modèle économique. En tout cas, le tarissement progressif des sources de liquidités est peut-être de nature à ralentir enfin la course à l'échalote qui dure depuis trop longtemps.
Le graph. de la semaine :
Le fort décrochage de l'indice relatif aux semi-conducteurs
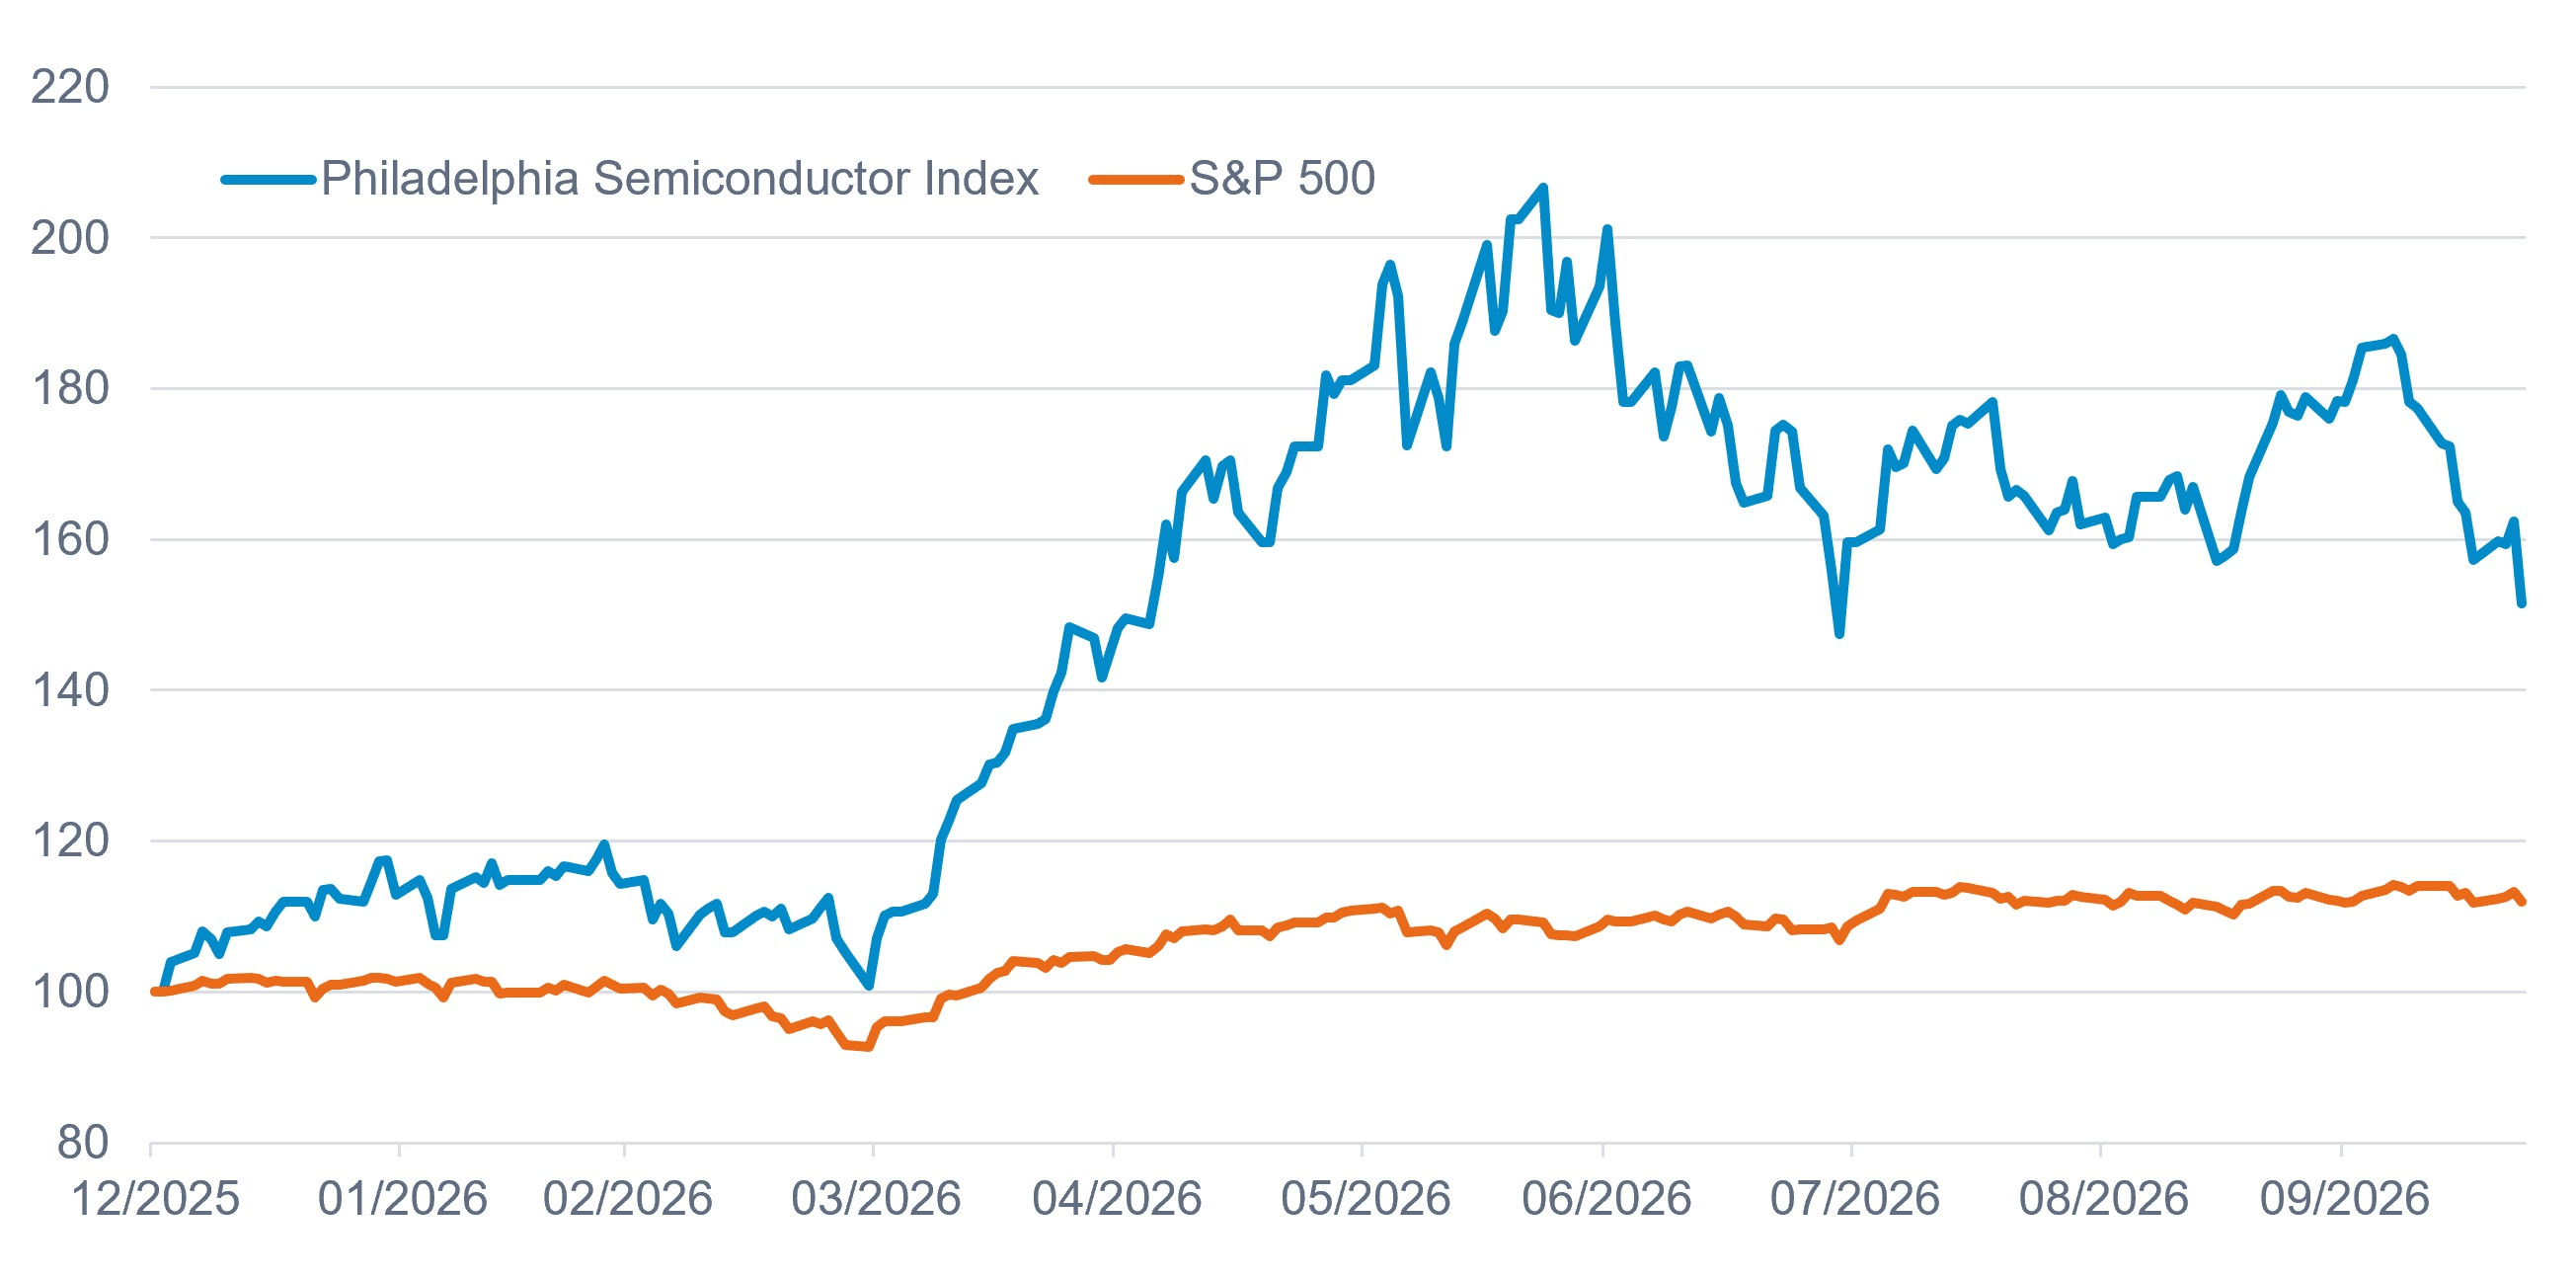
Source : Datastream, 31/12/2025 au 22/10/2026 (base 100).
Performances
Classes d'actifs
Comme la précédente, les investisseurs n'avaient pas vraiment d'appétit pour le risque la semaine passée. À vrai dire, ils n'avaient d'appétit pour pas grand-chose si l'on s'en tient aux performances de l'ensemble des classes d'actifs. Une fois encore ce sont les marchés actions qui sont les plus pénalisés, eu égard à la défiance vis-à-vis du secteur technologique. Toutefois, contrairement à la semaine précédente, le compartiment obligataire n'en profite pas et termine aussi dans le rouge. Seules les matières premières demeurent inchangées en dépit d'un rebond des cours du brut. Le baril de Brent a conclu la semaine sur le seuil des 117 dollars.
| Classes d'actifs * | Performances hebdo. (en %) | Performances 2026 (en %) |
|---|---|---|
| Actions | -0.5 | 17.2 |
| Obligations | -0.3 | -2.0 |
| Matières Premières | 0.0 | 41.5 |
| Liquidités | 0.0 | 1.8 |
Actions
La semaine passée s'est une nouvelle fois conclue dans le rouge, pénalisée par la défiance des investisseurs à l'égard des valeurs technologiques qui pèsent lourd sur certains marchés. Si cela a notamment pénalisé les émergents (Corée du Sud, Taïwan), l'Europe n'est pas en reste, plombée tout à la fois par le rebond des cours du pétrole et des inquiétudes à l'égard de la France. Finalement, seule l'Asie-Pacifique se distingue à la hausse. Au classement général, le marché nippon demeure en tête depuis le début de l'année tandis que l'Europe continue d'en fermer la marche.
| Régions ** | Performances hebdo. (en %) | Performances 2026 (en %) |
|---|---|---|
| Amérique du Nord | 0.0 | 17.7 |
| Japon | -1.3 | 24.0 |
| Europe hors Royaume-Uni | -1.3 | 9.3 |
| Asie-Pacifique hors Japon | 0.7 | 16.9 |
| Pays émergents | -2.2 | 20.1 |
Obligations
En dépit du regain d'aversion au risque qui domine depuis quinze jours maintenant, les investisseurs n'étaient pas forcément enclins à chercher des couvertures obligataires la semaine passée. Tout du moins sur les entreprises. Tous les segments ont conclu la semaine en territoire négatif. Dans ce contexte, c'est bien évidemment le haut rendement qui a surtout été pénalisé, devant l'Investment Grade et le court terme. Ce dernier n'en reste pas moins en tête du classement qui prévaut depuis janvier.
| Segments *** | Performances hebdo. (en %) | Performances 2026 (en %) |
|---|---|---|
| Investment Grade | -0.3 | -2.0 |
| High Yield | -1.1 | -1.4 |
| Court Terme | -0.1 | 0.3 |
Les investisseurs avaient plutôt tendance à se porter sur le souverain pour se couvrir contre le risque. La tendance observée sur les rendements des emprunts d'État à long terme va dans ce sens. Une nouvelle fois, le regain de demande de bons du Trésor a fait reculer le 10 ans américain (8 pb) pour revenir sur les 5 %. Même son de cloche en Europe où son pendant allemand s'effrite de 6 pb sur la semaine. Seule la France voit son taux d'emprunt à 10 ans progresser et s'établir désormais au-dessus des 5 % (pour la première fois depuis l'été 2002). À noter également quelques tensions sur la dette italienne avant la présentation du budget 2027-2029 cette semaine
| Indicateurs clés | Niveau |
|---|---|
| US T-Bond 10 ans (Etats-Unis) | 5.00 % |
| Bund 10 ans (Allemagne) | 3.34 % |
| OAT 10 ans (France) | 5.02 % |
Marché des changes
Une fois encore, c'est l'euro qui était au centre de l'attention la semaine passée. Les inquiétudes à l'égard de la situation budgétaire et politique de la France continuant d'inquiéter les investisseurs. Une fragilité qui n'est pas sans conséquence sur la monnaie unique qui a perdu du terrain face à l'ensemble des autres devises - la paire euro-dollar parvenant toutefois à se maintenir sur le seuil des 1,12. A contrario, le yen s'est nettement apprécié profitant de l'aversion au risque et de la recherche de valeurs refuges.
Principales parités
1 € = 1.12 $
1 € = 0.84 £
1 € = 175.51 ¥
Autres indicateurs (dernières données disponibles)
| Inflation | Taux directeurs |
|---|---|
| Etats-Unis = 3.7 % | Etats-Unis = 3.75 - 4.00 % |
| Zone Euro = 3.8 % | Zone Euro = 2.50 % |
À surveiller cette semaine
- Lundi : Climat des affaires-IFO (All).
- Mardi : IPC core-BoJ (Jp), commandes de biens durables, confiance des consommateurs-Conference Board (US), discours de Lagarde (BCE).
- Mercredi : Confiance des consommateurs-Gfk (All), réunion de politique monétaire-FOMC (Fed).
- Jeudi : PCE core et PCE, PIB-T3, inscriptions hebdomadaires au chômage, dépenses des ménages (US), réunion de politique monétaire (BCE).
- Vendredi : Production industrielle (Jp), réunion de politique monétaire (BoJ), PIB-T3, IPC et IPP (Fra), taux de chômage et PIB-T3 (All, UE), IPC (All), PMI-Chicago (US).
Fidelity fournit uniquement des informations sur ses produits. Par conséquent, ce document ne constitue ni une offre de souscription, ni un conseil personnalisé. Pour tout conseil personnalisé, veuillez contacter votre intermédiaire financier.
Toute souscription dans un support de placement de Fidelity doit se faire sur la base du prospectus actuellement en vigueur et des documents périodiques disponibles sur www.fidelity.fr
Accompagnement éditorial : Edit360.
Informations sur les risques
La valeur des investissements et des revenus qui en découlent peut évoluer à la hausse comme à la baisse et l’investisseur est susceptible de ne pas récupérer l’intégralité du montant initialement investi. Les valeurs citées dans ce document ne constituent pas des recommandations d’achat ou de vente. Elles ne sont données qu’à titre d’illustration. Les investissements à l'étranger peuvent être affectés par l'évolution des taux de change des devises. Il est possible que les émetteurs d’obligations ne puissent pas rembourser les fonds qu’ils ont empruntés ou verser les intérêts dus. Source : Fidelity International, Thomson Reuters Eikon. Les performances passées ne préjugent pas des performances futures. Performances des classes d’actifs affichées en €. *Classes d'actifs : Actions (MSCI AC World $) ; Obligations (ICE BofAML Euro Large Cap.) ; Matières Premières (Bloomberg Commod. €) ; Liquidités (Cash €). **Indices Actions : Amérique du Nord (MSCI North America $) ; Japon (MSCI Japan $) ; Europe ex. UK (MSCI Europe ex. UK $) ; Asie-Pacifique ex. Japon (MSCI Pacific ex. JP $) ; Pays émergents (MSCI Emerging Markets $). ***Indices de taux : Investment Grade (ICE BofAML Euro Large Cap.) ; Court terme (ICE BofA 1-3 Year Euro Broad Market Index) ; High Yield (Haut Rendement / ICE BofA European Currency Fixed & Floating Rate High Yield Index). Inflation : US CPI Urban Consumers YoY et Euro Area MUICP All Items YoY. Taux directeurs : Federal Fund Target Rate Upper Bound et ECB Deposit Facility Announcement Index.
Informations importantes
Ce document ne peut être reproduit ou distribué sans autorisation préalable.
Fidelity fournit uniquement des informations sur ses produits et n’émet pas de recommandations d’investissement fondées sur des circonstances spécifiques, ce document ne constitue ni une offre de souscription, ni un conseil personnalisé. Fidelity International fait référence au groupe de sociétés qui forme la structure globale de gestion de placements qui fournit l'information sur les produits et services dans les juridictions désignées à l'exception de l'Amérique du Nord. Cette information n’est pas destinée et ne peut être utilisée par des résidents au Royaume-Uni ou aux Etats-Unis. Ce document est destiné uniquement aux investisseurs résidant en France. Sauf cas contraire, toutes les informations communiquées sont celles de Fidelity International, et tous les points de vue exprimés sont ceux de Fidelity International. Fidelity, Fidelity International, le logo Fidelity International ainsi que le symbole F sont des marques déposées de FIL Limited. Le présent document a été établi par FIL Gestion, SGP agréée par l'AMF sous le N°GP03-004, 21 Avenue Kléber, 75116 Paris. CP202103. PM 4146