Full sentimental
Fidelity International : le secteur n'avait pas vraiment besoin de cela.

Le secteur n'avait pas vraiment besoin de cela. À un contexte monétaire plus hawkish, des investisseurs plus récalcitrants et une vague démocrate plus zélée, est venue s'ajouter, la semaine passée, la chute d'un des barons de la tech américaine. Et pas n'importe lequel.
Jensen Huang, l'emblématique patron en cuir noir au cœur du réacteur de l'IA. L’histoire pourrait prêter à sourire si elle n’avait pas passé le seuil de son intimité. Car, après la révélation de - pas une mais deux - relations extra-conjugales, le fondateur de Nvidia a dû céder les brides de la société qu'il tenait d'une main experte depuis plus de trente ans. En bourse, les coups de cœur se sont mués en coups de boutoir. La deuxième plus grosse capitalisation mondiale a vu sa valorisation fondre de plus de 600 milliards de dollars sur la semaine ! Un poil full sentimental, le marché… Mais derrière cette pudibonderie indicielle, se cache surtout un scénario catastrophe - et cocasse - tout droit sorti d'Hollywood : un double adultère mettant en péril un secteur stratégique et, à sa suite, l’économie US - voire mondiale.
De mémoire d'investisseurs, pareille bagatelle n’a pas de précédent. Si un tel scripte semble relever de la fiction, le risque systémique sectoriel qu'il sous-tend n'est pas totalement incohérent. Car non content d’être le fournisseur officiel de neurones pour l'IA de ses clients, Nvidia peut aussi être indifféremment actionnaire et/ou banquier de ces derniers. Le géant des puces est, à la fois, le cœur technologique et financier d’un écosystème désormais fragilisé. Une vulnérabilité qui tient ici aussi à l'incarnation exclusive et dangereuse que sont, pour leur groupe, les barons de la tech élevés au rang de demi-dieux par les investisseurs alors qu'ils ne sont que de simples mortels. Ces derniers semblent avoir pris conscience la semaine passée que les buildings techno-capitalistiques édifiés sur l'autel de l'IA ne reposait que sur quelques êtres de chair et de sang soumis aux lois universelles de la gravité. Un risque qu'il convient désormais de prendre en compte pour la suite. Car l'histoire en cours ne saurait s'arrêter aux déboires de Jensen Huang. Malgré le plongeon de Nvidia, l'appétit des investisseurs reste intact si l'on sait que l'offre pour l'IPO d'Anthropic (ce jeudi) a été sur-souscrite six fois.
Le graph. de la semaine :
Découplage sectoriel en cours entre valeurs technologiques et de santé & de consommation aux Etats-Unis
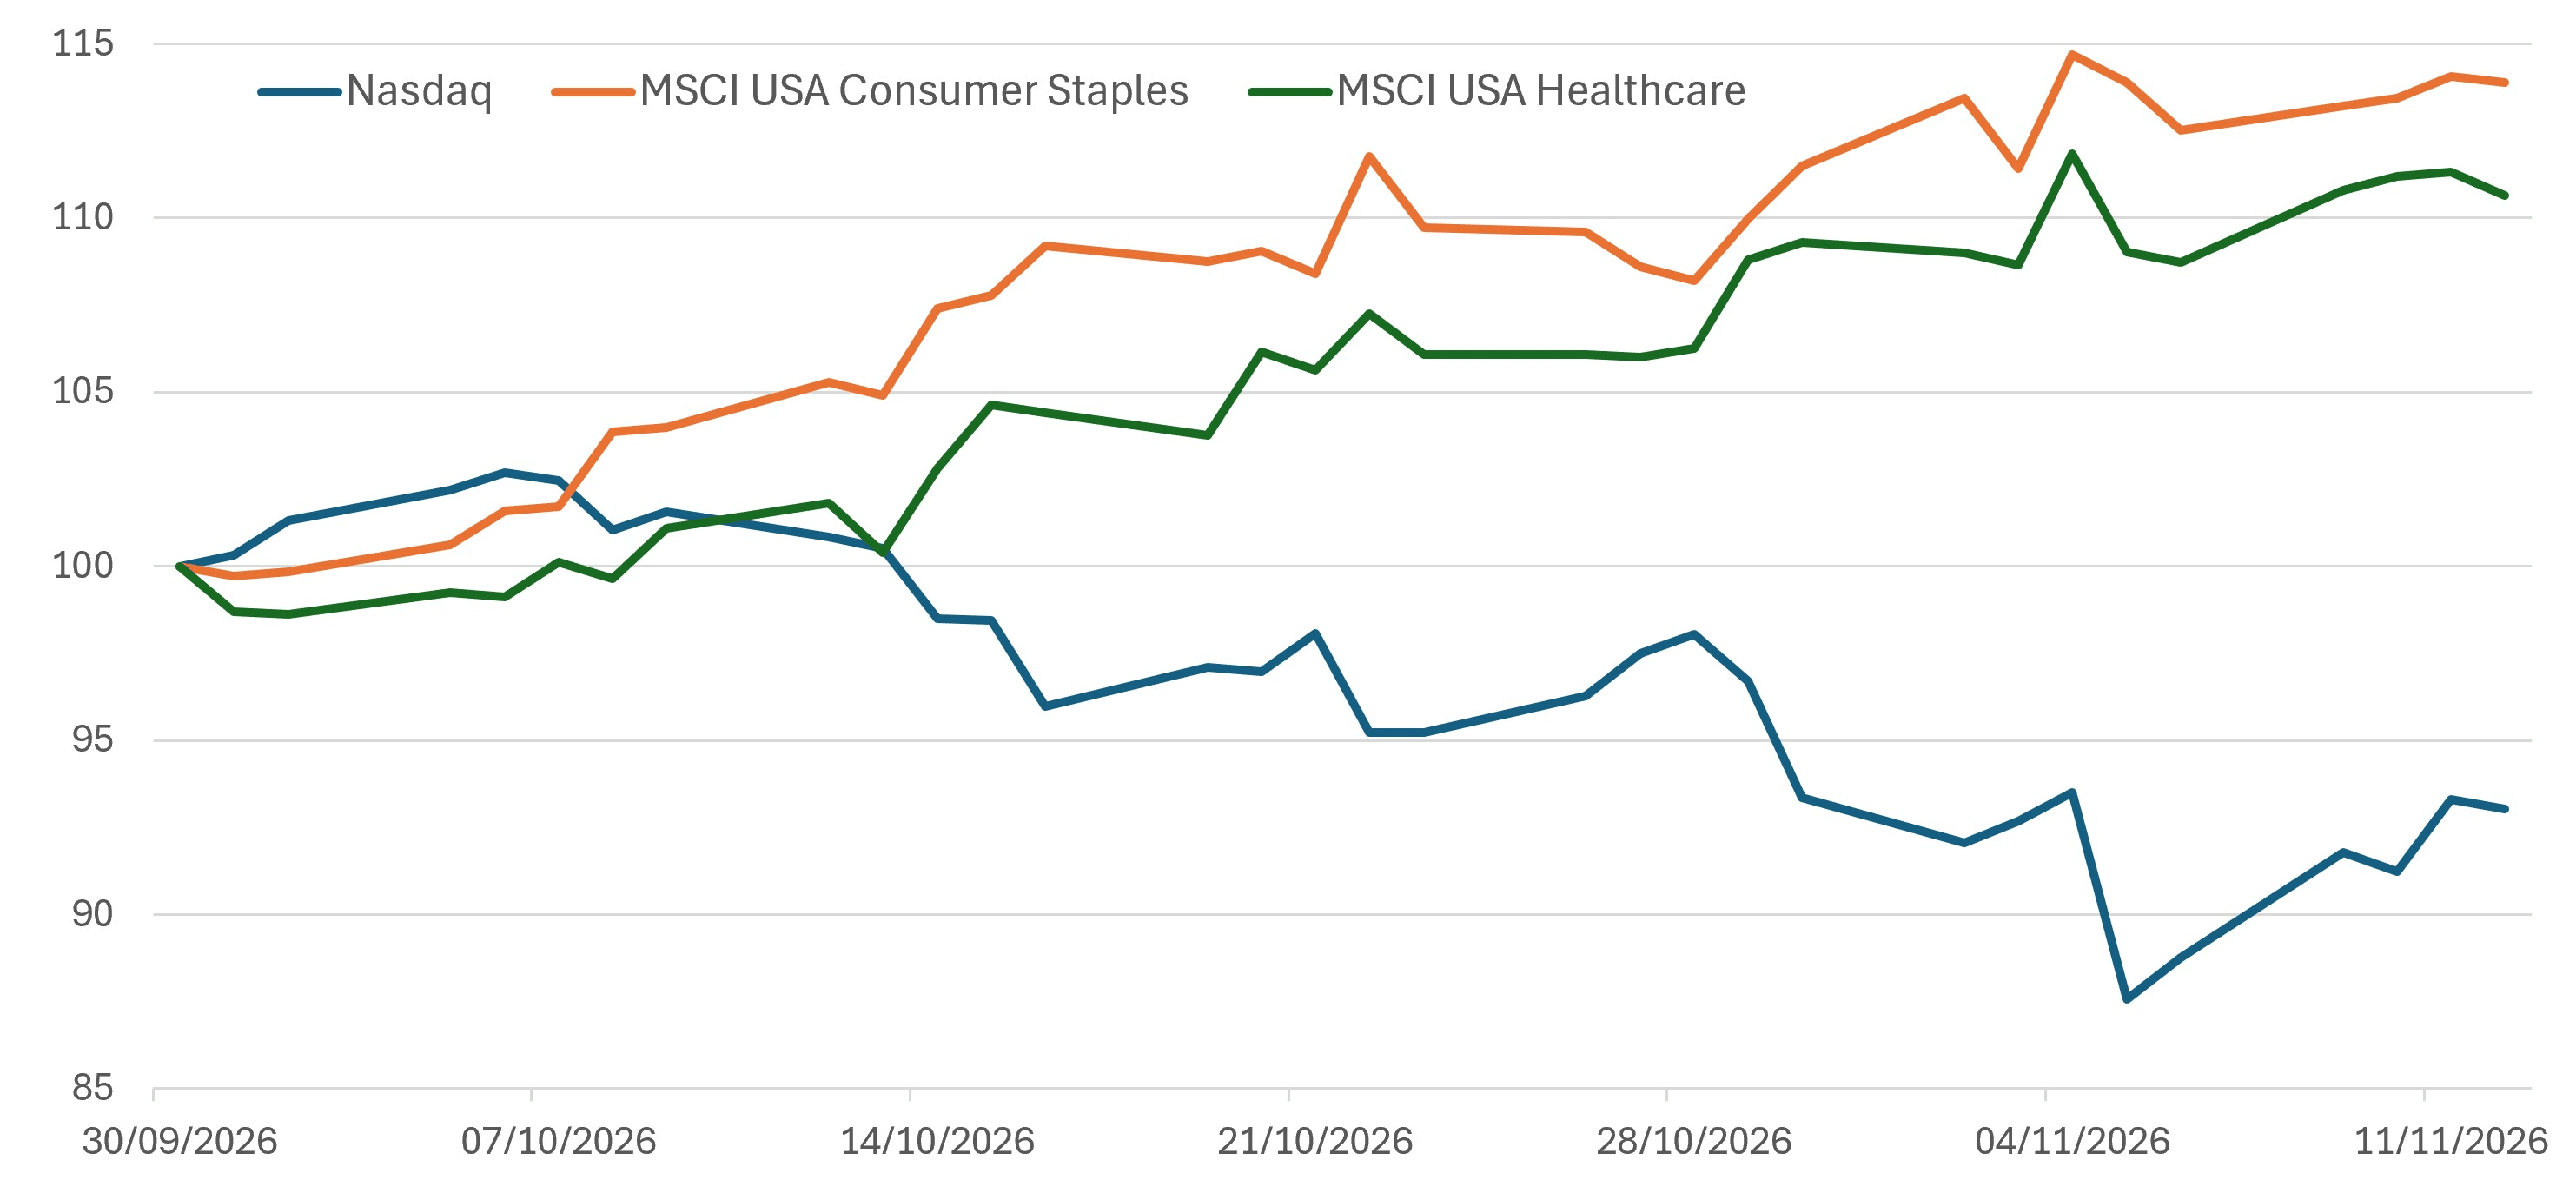
Source : Datastream, 30/09/2026 - 12/11/2026
Performances
Classes d'actifs
La phase d'aversion au risque n'aura été que de courte durée. À l'inverse des quinze derniers jours, la semaine écoulée a remis à l'honneur les actifs risqués. En dépit de la disgrâce boursière de Nvidia et de son patron, les actions signent la plus forte hausse de la semaine, suivies par les matières premières qui rebondissent après quasiment quatre semaines de baisse. Un rebond à mettre au compte de celui des cours du pétrole qui se relancent à l'assaut des 100 dollars, le baril de Brent terminant sur les 96 dollars. À noter, parallèlement, que - notamment dans le sillage du secteur technologique américain – le cuivre a touché un plus bas de quatre mois.
| Classes d'actifs * | Performances hebdo. (en %) | Performances 2026 (en %) |
|---|---|---|
| Actions | 3.6 | 18.5 |
| Obligations | -0.6 | -1.5 |
| Matières Premières | 0.2 | 33.8 |
| Liquidités | 0.0 | 1.9 |
Actions
Loin de l'effet domino redouté d'un plongeon global des marchés dans la spirale de Nvidia, les actions se sont plutôt bien portées la semaine passée. À commencer par le Japon et les émergents qui signent les deux plus fortes hausses hebdomadaires. Les marchés américains ne sont pas en reste profitant depuis quelque temps d'une chasse aux bonnes affaires sur des segments plus traditionnels de l'économie (voir graphique), aux dépens du secteur technologique.
| Régions ** | Performances hebdo. (en %) | Performances 2026 (en %) |
|---|---|---|
| Amérique du Nord | 3.6 | 18.6 |
| Japon | 6.3 | 22.2 |
| Europe hors Royaume-Uni | 2.5 | 14.9 |
| Asie-Pacifique hors Japon | 0.8 | 18.8 |
| Pays émergents | 4.3 | 20.0 |
Obligations
Ce retournement de tendance en faveur des actifs risqués s'est mécaniquement réalisé aux dépens du compartiment obligataire qui replonge dans le rouge après quinze jours d'appréciation. C'est logiquement le segment des obligations les mieux notées (investment grade) qui a le plus pâti de ces conditions de marché. Dans le sillage des actions, le haut rendement s'en tire à bon compte et revient talonner le court terme au classement qui prévaut depuis le début de l'année.
| Segments *** | Performances hebdo. (en %) | Performances 2026 (en %) |
|---|---|---|
| Investment Grade | -0.6 | -1.5 |
| High Yield | 0.4 | 0.2 |
| Court Terme | -0.2 | 0.5 |
Sur le front souverain, la semaine écoulée a été marquée par un brusque regain de tension sur le rendement des emprunts d'État. Particulièrement aux États-Unis où le 10 ans américain a repris 30 pb, repassant au-dessus du seuil des 5 %. Une tendance à mettre au compte des derniers chiffres de l'inflation (IPC en hausse de 0,4 % sur un mois) et des anticipations monétaires évoquant désormais une hausse de 50 pb de la Fed en décembre. Le rebond a été plus mesuré en Europe - où l'inflation est en recul de part et d'autre du Rhin. Le 10 ans allemand rebondit de 13 pb et son pendant français de 16 pb.
| Indicateurs clés | Niveau |
|---|---|
| US T-Bond 10 ans (Etats-Unis) | 5.16 % |
| Bund 10 ans (Allemagne) | 3.38 % |
| OAT 10 ans (France) | 4.92 % |
Marché des changes
Du côté des changes, la semaine a essentiellement été marquée par un net rebond du dollar. Le billet vert signe sa plus forte appréciation hebdomadaire depuis deux mois et atteint un plus haut de 19 mois face aux principales devises - la paire euro-dollar revenant sur le seuil des 1,10. Une tendance à mettre en lien avec une inflation plus forte que prévu en octobre et l'anticipation d'un durcissement de la politique monétaire de la Fed. À noter aussi sur le front crypto que, dans le sillage de la correction du secteur technologique, le Bitcoin est repassé sous la barre des 60 000 dollars.
Principales parités
1 € = 1.11 $
1 € = 0.84 £
1 € = 176.83 ¥
Autres indicateurs (dernières données disponibles)
| Inflation | Taux directeurs |
|---|---|
| Etats-Unis = 3.7 % | Etats-Unis = 3.75 - 4.00 % |
| Zone Euro = 4.0 % | Zone Euro = 2.50 % |
À surveiller cette semaine
- Lundi : PIB-T3, production industrielle (Jp), production industrielle, taux de chômage et conférence-NBS (Chi), production industrielle (UE), Empire state (US), discours de Warsh (Fed).
- Mardi : Taux de chômage, salaire moyen (GB), sentiment économique-ZEW (All, UE), prévisions économiques (UE), ventes au détail, production industrielle (US).
- Mercredi : IPC, IPP (GB), discours de Bailey (BoE), réunion de politique non monétaire, revue de stabilité financière et discours de Lagarde (BCE), "Minutes" (Fed).
- Jeudi : Philly Fed, inscriptions hebdomadaires au chômage (US), discours de Lagarde (BCE).
- Vendredi : IPC national core (Jp), taux préférentiel de prêt (PBoC), ventes au détail (GB), IPP (All), discours de Lagarde (BCE), indices Michigan (US).
Fidelity fournit uniquement des informations sur ses produits. Par conséquent, ce document ne constitue ni une offre de souscription, ni un conseil personnalisé. Pour tout conseil personnalisé, veuillez contacter votre intermédiaire financier.
Toute souscription dans un support de placement de Fidelity doit se faire sur la base du prospectus actuellement en vigueur et des documents périodiques disponibles sur www.fidelity.fr
Accompagnement éditorial : Edit360.
Informations sur les risques
La valeur des investissements et des revenus qui en découlent peut évoluer à la hausse comme à la baisse et l’investisseur est susceptible de ne pas récupérer l’intégralité du montant initialement investi. Les valeurs citées dans ce document ne constituent pas des recommandations d’achat ou de vente. Elles ne sont données qu’à titre d’illustration. Les investissements à l'étranger peuvent être affectés par l'évolution des taux de change des devises. Il est possible que les émetteurs d’obligations ne puissent pas rembourser les fonds qu’ils ont empruntés ou verser les intérêts dus. Source : Fidelity International, Thomson Reuters Eikon. Les performances passées ne préjugent pas des performances futures. Performances des classes d’actifs affichées en €. *Classes d'actifs : Actions (MSCI AC World $) ; Obligations (ICE BofAML Euro Large Cap.) ; Matières Premières (Bloomberg Commod. €) ; Liquidités (Cash €). **Indices Actions : Amérique du Nord (MSCI North America $) ; Japon (MSCI Japan $) ; Europe ex. UK (MSCI Europe ex. UK $) ; Asie-Pacifique ex. Japon (MSCI Pacific ex. JP $) ; Pays émergents (MSCI Emerging Markets $). ***Indices de taux : Investment Grade (ICE BofAML Euro Large Cap.) ; Court terme (ICE BofA 1-3 Year Euro Broad Market Index) ; High Yield (Haut Rendement / ICE BofA European Currency Fixed & Floating Rate High Yield Index). Inflation : US CPI Urban Consumers YoY et Euro Area MUICP All Items YoY. Taux directeurs : Federal Fund Target Rate Upper Bound et ECB Deposit Facility Announcement Index.
Informations importantes
Ce document ne peut être reproduit ou distribué sans autorisation préalable.
Fidelity fournit uniquement des informations sur ses produits et n’émet pas de recommandations d’investissement fondées sur des circonstances spécifiques, ce document ne constitue ni une offre de souscription, ni un conseil personnalisé. Fidelity International fait référence au groupe de sociétés qui forme la structure globale de gestion de placements qui fournit l'information sur les produits et services dans les juridictions désignées à l'exception de l'Amérique du Nord. Cette information n’est pas destinée et ne peut être utilisée par des résidents au Royaume-Uni ou aux Etats-Unis. Ce document est destiné uniquement aux investisseurs résidant en France. Sauf cas contraire, toutes les informations communiquées sont celles de Fidelity International, et tous les points de vue exprimés sont ceux de Fidelity International. Fidelity, Fidelity International, le logo Fidelity International ainsi que le symbole F sont des marques déposées de FIL Limited. Le présent document a été établi par FIL Gestion, SGP agréée par l'AMF sous le N°GP03-004, 21 Avenue Kléber, 75116 Paris. CP202103. PM 4168