Investir dans les actifs réels qui sont le moteur de l’économie mondiale
Dans une économie de plus en plus façonnée par les technologies numériques, on a tendance à négliger les actifs physiques qui rendent la croissance possible.

Par Duncan Downes, Senior Client Portfolio Manager
Les arguments en faveur de l’investissement dans les actifs réels
Les réseaux d’approvisionnement en électricité et en eau, les centres de données qui traitent des bits et des octets d’informations, les mines et les carrières qui extraient du cuivre, du fer et de l’uranium, ainsi que les gazoducs qui assurent un acheminement régulier du gaz: ces actifs physiques constituent l’épine dorsale de l’économie numérique moderne.
Selon une étude de Pictet Asset Management, les entreprises cotées qui détiennent ou exploitent ces actifs physiques essentiels ont, historiquement, généré des flux de trésorerie stables et à long terme, garantissant des dividendes prévisibles et en hausse tout au long des cycles de marché, et offrant une protection contre la volatilité économique.
Ces entreprises peuvent donc jouer trois rôles essentiels au sein d’un portefeuille d’actions mondiales: fournir une source diversifiée de performances, un certain degré de protection contre l’inflation ainsi qu’un potentiel de croissance du capital et de revenus à long terme.
Les détenteurs d’actifs irremplaçables bénéficient souvent de barrières structurelles à l’entrée, notamment sous la forme de monopoles locaux ou de positions sur des marchés réglementés. Tout comme il est impossible de construire un autre aéroport international à côté de Heathrow, de Changi ou de Zurich, les mines et carrières existantes ne sont guère menacées par la concurrence, du fait de la géologie, des contraintes liées aux autorisations et des coûts de transport élevés.
Et surtout, ces actifs lourds sont durables. Lors de nos visites dans certaines des plus grandes mines du monde, nous avons pu constater que quelques-unes d’entre elles sont en activité depuis le 19e siècle, avec une production assurée jusqu’aux années 2050. De même, les réseaux électriques, les lignes de chemins de fer et les centrales électriques sont conçus pour durer des décennies, dépassant largement les cycles du marché. Leur valeur a tendance à s’apprécier avec le temps.
Ces caractéristiques permettent aux entreprises à forte intensité d’actifs d’augmenter leurs prix plus rapidement que leurs coûts, ce qui aide leur chiffre d’affaires à suivre le rythme de l’inflation, voire à la dépasser. Une forte génération de trésorerie offre aux équipes de direction la flexibilité nécessaire pour investir tout au long des cycles conjoncturels, renforcer leurs bilans et saisir des opportunités de croissance alors que leurs concurrents sont contraints de réduire leurs activités. En conséquence, ces entreprises peuvent générer des bénéfices plus résilients, verser des dividendes stables tout au long des cycles du marché et offrir des moteurs de performance moins corrélés à l’ensemble du marché.
Cela revêt une importance particulière à l’heure où les marchés d’actions se concentrent de plus en plus sur les thèmes liés à l’IA. Si de nombreuses entreprises technologiques à faible intensité d’actifs ont aujourd’hui le vent en poupe et bénéficient de valorisations élevées, elles pourraient toutefois s’avérer plus vulnérables, à l’avenir, aux fluctuations du sentiment du marché et à de nouveaux bouleversements technologiques.
L’IA: une course à l’énergie
Les investisseurs peuvent avoir tendance à considérer l’IA comme une course aux puces électroniques et à la puissance de calcul. De Microsoft à Meta, en passant par Amazon et Google, les hyperscalers déploient des processeurs toujours plus puissants. Mais cela ne sert pas à grand chose si les réseaux d’électricité, d’eau et d’énergie nécessaires à leur fonctionnement ne sont pas en place.
Le développement de l’intelligence artificielle et des centres de données, ainsi que l’électrification des bâtiments, des transports et des processus industriels, font grimper la demande en électricité. Rien qu’aux États-Unis, la demande annuelle en électricité devrait augmenter de près de 75% au cours des 25 prochaines années (voir Fig.1).
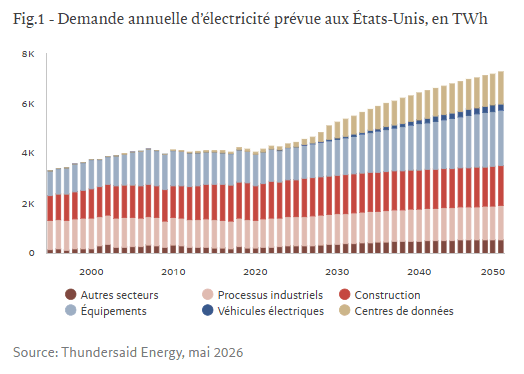
Les propriétaires et exploitants d’actifs essentiels à forte intensité de capital, qui sous-tendent les systèmes de l’économie numérique devraient bénéficier d’une demande accrue, de flux de trésorerie stables et d’une croissance plus soutenue de leurs bénéfices. De plus, les actifs réels génèrent des dividendes réels, qui augmentent au rythme de l’inflation.
Prenons l’exemple de Southern Co, le deuxième plus grand fournisseur d’énergie des États-Unis, qui dessert 9 millions de clients grâce à plus de 100 installations de production et de transport d’électricité réparties en Géorgie et dans le sud-est du pays.
Southern affiche aujourd’hui l’un des taux de croissance des ventes les plus élevés du secteur des services publics aux États-Unis, grâce à une population en expansion, à une demande croissante de la part des clients industriels et à l’implantation de nombreux centres de données très gourmands en énergie, construits par des entreprises telles que Google, Meta et Microsoft. Southern a revu à la hausse ses prévisions de croissance annuelle du chiffre d’affaires jusqu’en 2030, les portant à 10%, contre une estimation initiale de 1% en 2021.
En tant que service aux collectivités soumis à une réglementation, il a tout intérêt à développer de nouvelles capacités de production et de transport pour répondre à cette demande liée à l’IA, puis à fixer des tarifs permettant de rentabiliser ces dépenses d’investissement. Avec la réglementation favorable en vigueur en Géorgie, ces rendements ont toujours été supérieurs à la moyenne des entreprises de services publics américaines.
Southern verse un dividende régulier depuis 1948 et l’a augmenté pendant 25 années consécutives, la dernière fois remontant à avril 2026.
Contrairement à un service aux collectivités réglementé, Constellation Energy, le plus grand producteur d’électricité nucléaire des États-Unis, vend son électricité au réseau aux prix du marché. Les centres de données ont bouleversé ce modèle économique en privilégiant un approvisionnement direct, pour lequel ils sont prêts à payer un supplément. Constellation Energy a récemment signé des contrats de 20 ans avec Meta et Microsoft, améliorant à la fois ses perspectives de croissance des bénéfices et la visibilité de cette croissance.
Réindustrialisation et relocalisation
Les grandes économies sont engagées dans une dynamique de réindustrialisation, à la suite d’une série de perturbations des chaînes d’approvisionnement survenues ces dernières années, dont les causes comprennent notamment la pandémie, les tensions commerciales et plusieurs conflits armés.
En rapatriant leur production industrielle sur leur territoire, elles se lancent dans des projets à forte intensité de capital qui nécessitent des investissements dans les infrastructures physiques indispensables au bon fonctionnement des chaînes de production et d’approvisionnement modernes. Par exemple, la société taïwanaise TSMC investit 65 milliards de dollars pour construire les trois premières de ses six nouvelles usines de fabrication de semi-conducteurs prévues en Arizona dans le cadre de la stratégie américaine de relocalisation.
Les carrières et les installations spécialisées dans la production de matières premières, les aéroports, les autoroutes à péage et autres infrastructures de transport destinées à acheminer les marchandises, ainsi que les entrepôts logistiques pour les stocker, constituent également les piliers du processus de réindustrialisation.
Les exploitants de carrières tels que Heidelberg et Vulcan sont des monopoles locaux qui produisent des granulats – pierre concassée, sable et gravier utilisés dans le bâtiment – ainsi que des matériaux de construction. Leurs positions solides sur le marché leur permettent d’augmenter leurs prix chaque année d’environ 5%, quelle que soit la conjoncture, ainsi que leurs dividendes à un rythme régulier, supérieur à celui de l’inflation. Vulcan a relevé son dividende de 6% et Heidelberg de 9%.
Salik, l’opérateur exclusif des péages du réseau routier de Dubaï, bénéficie d’une concession de 49 ans qui lui assure un pouvoir de fixation des prix. Grâce à la croissance démographique et au rôle de plus en plus important de Dubaï en tant que pôle logistique mondial, l’entreprise a enregistré une forte croissance et a augmenté son dividende de plus de 33% en mars. D’autres fournisseurs d’infrastructures de transport, tels que l’entreprise espagnole Ferrovial, s’appuient également sur de vastes réseaux routiers, ferroviaires et aéroportuaires, ainsi que sur des concessions à long terme.
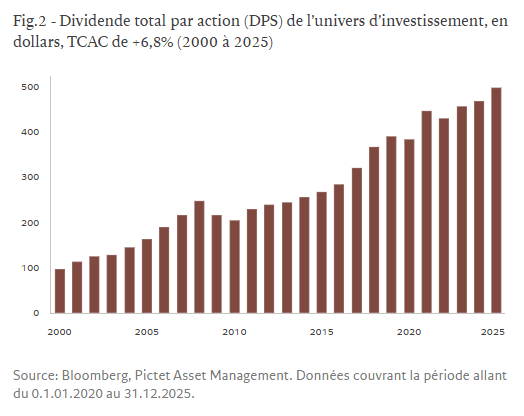
Depuis 2000, les sociétés du secteur des actifs réels de cet univers ont relevé leur dividende total par action de près de 7% en taux composé (voir Fig.2).
Actifs réels pour la résilience
Pour de nombreux investisseurs, l’attrait des actifs corporels tient avant tout à leur capacité à protéger contre l’inflation et à leur résilience.
Les entreprises qui exploitent des infrastructures essentielles et durables font généralement preuve d’un fort pouvoir de fixation des prix. Leurs recettes sont souvent réglementées ou indexées contractuellement sur l’inflation, ce qui permet à leurs bénéfices de progresser parallèlement aux prix. La demande pour ces services est également très résiliente: payer une facture d’électricité n’est pas un dépense discrétionnaire, même lorsque votre budget est serré.
Les sociétés minières aurifères offrent une perspective différente. Le marché de l’or a toujours été considéré comme la valeur refuge par excellence contre l’inflation pour les investisseurs, grâce à l’offre limitée de ce métal et à sa valeur intrinsèque. Les investisseurs en actions peuvent s’exposer à ce secteur par l’intermédiaire des sociétés minières. Zijin Gold affiche l’un des taux de croissance de la production les plus élevés du secteur, porté par des mines à longue durée de vie et à faibles coûts de production situées en Amérique du Sud, en Afrique et en Asie centrale, ainsi que par sa production nationale en Chine.
Tout cela se traduit par des performances et des revenus de dividendes offrant un niveau de protection contre l’inflation difficile à égaler avec les obligations ou dans d’autres segments des marchés d’actions.
Plus l’économie se numérise, plus elle dépend d’infrastructures physiques, des actifs indispensables à la vie quotidienne et qui ne peuvent être facilement automatisés ou remplacés.
Bien que les informations utilisées pour la rédaction de ce document proviennent de sources jugées fiables, aucune garantie n’est donnée quant à leur exactitude ou à leur exhaustivité. Les informations, opinions et estimations figurant dans ce document reflètent une appréciation émise à la date de publication initiale, et sont susceptibles d’être modifiées sans notification préalable. Les informations et données qu’il contient ne doivent être considérées ni comme une offrecommerciale ni comme une incitation à acheter ou à vendre des titres et autres instruments financiers, ou à y souscrire, ou à solliciter des services. Ce document ne comporte pas suffisamment d’informations pour servir de fondement à une décision d’investissement. Il ne convient dès lors pas de s’appuyer sur son contenu pour examiner l’opportunité d’investir dans des produits ou des services proposés ou distribués par Pictet Asset Management. Pictet Asset Management n’a pris aucune disposition en vue de s’assurer que les titres mentionnés dans ce document étaient adaptés à chaque investisseur individuel. Le présent document ne saurait en aucun cas remplacer l’exercice d’un jugement indépendant. Avant toute décision d’investissement, les investisseurs devraient s’assurer de l’adéquation du placement envisagé avec leurs objectifs d’investissement et leur situation financière, ainsi qu’avec les connaissances et l’expérience dont ils disposent dans le domaine financier, ou consulter un spécialiste financier. De même, avant d’investir dans un fonds géré par Pictet, ils devraient prendre connaissance du prospectus (ou document équivalent). Le traitement fiscal, qui dépend de la situation individuelle de chaque investisseur, est susceptible d’évoluer. Les performances passées ne doivent pas être considérées comme un indicateur de la performance future. La valeur et le rendement des titres ou des instruments financiers mentionnés dans ce document ne sont pas garantis et peuvent fluctuer. Les investisseurs risquent par conséquent de ne pas recouvrer le montant initialement investi.