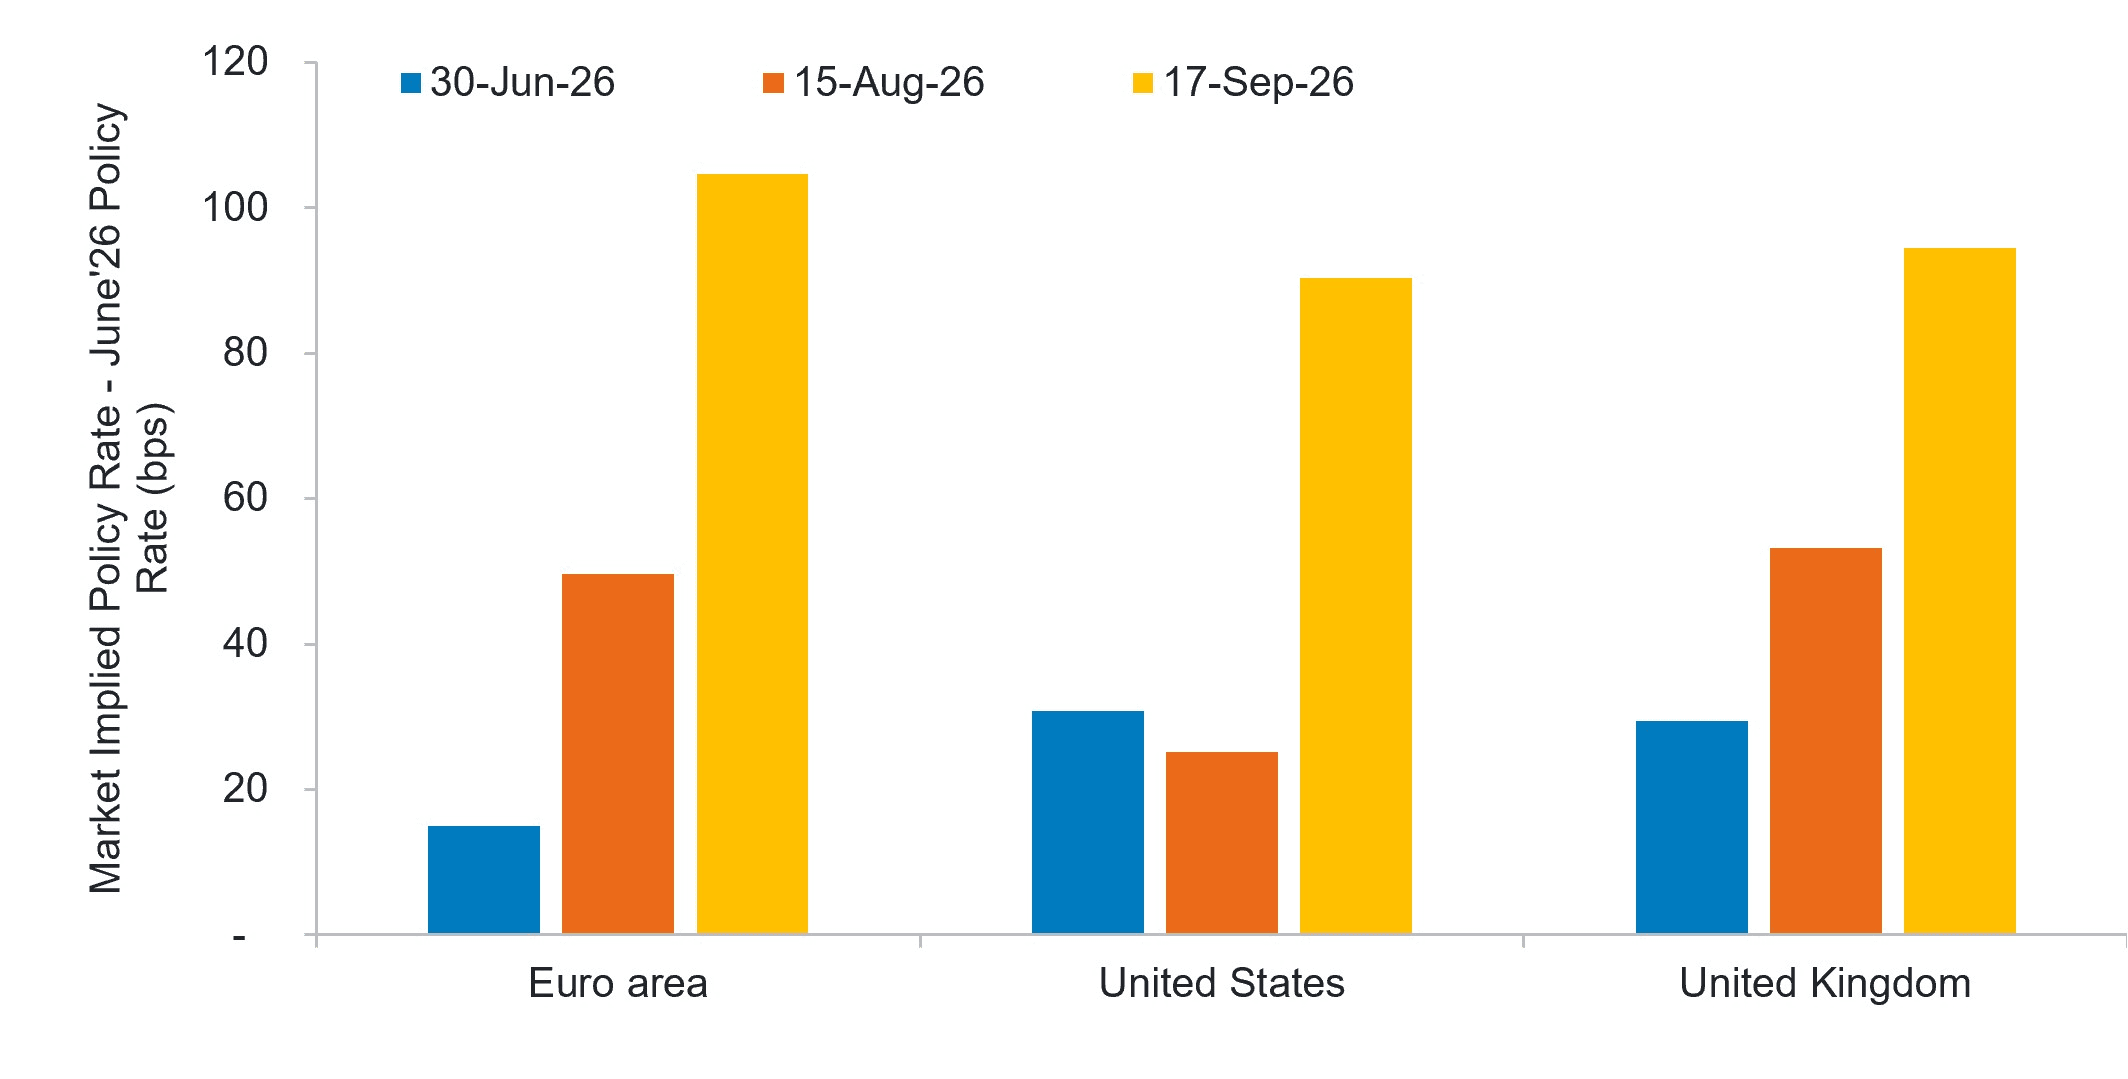La hausse des prix de l’énergie replace les hausses de taux au cœur des préoccupations
La hausse des prix de l’énergie et le retour des risques inflationnistes ont conduit les marchés à intégrer de nouvelles hausses de taux au sein de plusieurs économies…
Mike Riddell, gérant du fonds FF Strategic Bond Fund, explique pourquoi, bien que les marchés anticipent un resserrement monétaire probablement excessif, l’intensification des pressions sur la partie longue de la courbe des taux exige une approche plus sélective.
Points clés
La hausse des prix de l’énergie et des anticipations d’inflation nous a conduits à réduire notre exposition en termes de duration. Si nous estimons que les marchés intègrent peut-être un nombre excessif de hausses de taux, nous identifions de meilleures opportunités sur la partie courte de la courbe.
Les données d’inflation récentes ont été relativement favorables, mais la hausse des prix du pétrole, du gaz et de l’électricité accroît le risque d’un regain de pressions inflationnistes. Nous conservons donc une protection contre l’inflation, en particulier aux États-Unis.
Les valorisations du crédit restent peu attractives, les spreads demeurant à des niveaux historiquement serrés malgré la hausse des prix de l’énergie, la volatilité des obligations d’État et les incertitudes géopolitiques. Nous continuons donc d’adopter une approche prudente à l’égard du risque de crédit dans son ensemble.
Le graphique du mois
Depuis juillet, les marchés intègrent plusieurs hausses de taux
Source : Fidelity International, Bloomberg, au 17 septembre 2026. Le graphique présente l’écart entre les taux directeurs anticipés par le marché à un horizon d’environ juillet 2027 et les taux directeurs de juin 2026, au 30 juin 2026, au 15 août 2026 et au 17 septembre 2026.
Synthèse macro
Les risques liés à l’énergie et les incertitudes entourant les politiques reviennent au premier plan
Le contexte de marché est devenu plus difficile au cours du mois d’août et au début du mois de septembre, sur fond d’intensification des tensions au Moyen-Orient et de forte hausse des prix de l’énergie. Ces évolutions ont conduit les investisseurs à réévaluer le risque d’un nouveau resserrement monétaire. Dans ce contexte, notre exposition en termes de duration a été progressivement réduite et nous avons adopté une approche plus sélective sur les taux, tout en conservant une protection contre l’inflation.
Taux : réduction de la duration face à la hausse des risques inflationnistes
Notre exposition globale en termes de duration a été réduite, la hausse des prix de l’énergie et des anticipations d’inflation étant susceptible d’entraîner un nouveau resserrement monétaire.
L’exposition en termes de duration a été réduite sur plusieurs marchés, notamment aux États-Unis, au Royaume-Uni, en Italie, au Canada et en Corée, alors que les rendements des obligations à long terme des principaux marchés développés ont augmenté et que les pressions liées à l’offre se sont intensifiées.
Nous estimons toujours que les marchés intègrent un nombre excessif de hausses de taux dans plusieurs économies développées. Nous préférons toutefois désormais exprimer cette opinion sur la partie courte de la courbe, en privilégiant des stratégies de pentification de la courbe des taux.
Sur les marchés émergents, nous avons pris nos bénéfices sur notre exposition aux taux colombiens après leur solide performance, puis soldé le reliquat de notre exposition aux taux brésiliens et mexicains.
Inflation : maintien d’une protection contre les effets de second tour
Les données d’inflation ont, dans l’ensemble, été plus favorables qu’attendu ces derniers mois, grâce à une inflation alimentaire bien maîtrisée et à des signes limités d’effets de second tour plus généralisés.
Toutefois, nous sommes devenus de plus en plus prudents face au risque que les marchés sous-estiment l’impact inflationniste de la hausse des prix de l’énergie. Aussi bien les cours du Brent ont continué d’augmenter mais également les prix du gaz et de l’électricité ont également fortement progressé.
Nous conservons donc une protection contre l’inflation, en particulier aux États-Unis, où les anticipations d’inflation à moyen terme semblent encore relativement contenues au regard des risques haussiers liés aux marchés de l’énergie et des matières premières.
Devises : prise de bénéfices sur les devises émergentes dans un contexte devenu plus difficile
Nous avons adopté un positionnement plus défensif sur les devises en réduisant notre exposition aux devises émergentes, la hausse de la volatilité des marchés ayant accru le risque d’un renforcement du dollar américain.
Nous avons pris nos bénéfices sur le reliquat de notre position longue sur le BRL à l’approche de l’élection présidentielle brésilienne d’octobre. Nous avons également soldé notre exposition au CLP, la devise restant sensible à la hausse des prix de l’énergie.
Nous avons maintenu nos convictions sur la NOK, le COP et le CHF, ainsi que notre position vendeuse sur le JPY. Parallèlement, nous avons soldé notre position longue sur l’EUR et réalloué cette exposition vers la SEK et la GBP.
Crédit : les valorisations restent la contrainte
Nous continuons d’adopter une approche prudente sur le crédit, car les valorisations restent peu attractives et les spreads offrent une compensation limitée en cas de dégradation de la croissance ou du sentiment de risque. Malgré la hausse des prix de l’énergie, la volatilité des obligations d’État et la persistance des incertitudes géopolitiques, les spreads de crédit restent à des niveaux historiquement serrés. Nous estimons donc qu’il est peu intéressant d’accroître globalement le risque de crédit aux niveaux de valorisation actuels.
Performances
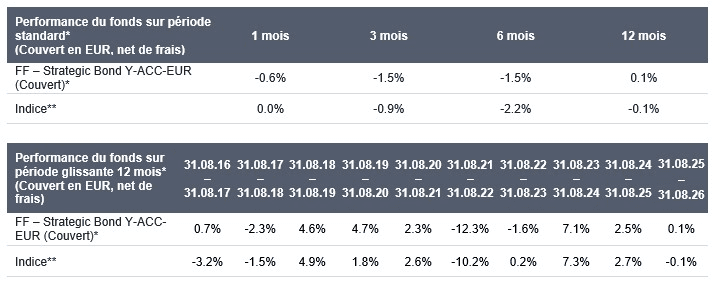
En août 2026, le fonds a enregistré une performance nette de frais de -0,6 %, contre 0,0 % pour l’indice de référence, soit une sous-performance de 0,6 %. Cette dernière s’explique principalement par le positionnement sur les taux. Les positionnements sur les devises et le crédit ont également pesé sur la performance relative, tandis que le positionnement sur l’inflation a soutenu la performance.
Taux : Notre positionnement sur les taux a constitué le principal frein à la performance relative. Nous avions renforcé notre exposition longue aux taux au cours du mois de juillet, anticipant un ralentissement du marché du travail américain et une atténuation du conflit au Moyen-Orient, et estimant que le nombre important de hausses de taux intégrées par les marchés offrait une opportunité attractive en termes de valorisation. Alors que le contexte macroéconomique a évolué en août, avec une nette amélioration des indicateurs du marché du travail américain et une aggravation du conflit au Moyen-Orient, notre exposition en termes de duration a été réduite tout au long du mois. Globalement, notre légère surpondération en termes de duration au cours de la première moitié du mois d’août a pesé sur la performance. Notre position sur les taux américains est restée légèrement surpondérée à neutre et a légèrement pesé sur la performance, le président de la Fed, Kevin Warsh, ayant maintenu un discours restrictif en matière de politique monétaire et réaffirmé l’engagement de la Fed en faveur de son objectif d’inflation de 2,0 %. Les positions longues sur les taux australiens (AUD), canadiens (CAD) et britanniques (GBP) ont pesé sur la performance, la Banque du Canada, la Reserve Bank of Australia (RBA) et la Banque d’Angleterre (BoE) ayant maintenu un ton restrictif dans un contexte de hausse des pressions inflationnistes. Cet impact négatif a été partiellement compensé par les gains enregistrés sur les positions vendeuses sur les taux de la zone euro (EUR) et du Japon (JPY). Les anticipations d’une normalisation rapide de la politique monétaire de la Banque du Japon (BoJ) se sont modérées, tandis que les taux européens sont restés sous pression face à la montée des risques liés à l’énergie et à la résilience de la croissance, ce qui a bénéficié à nos positions vendeuses et à notre positionnement sur la partie courte de la courbe.
Inflation : La position longue sur l’inflation américaine a également soutenu la performance, la nouvelle escalade des tensions entre les États-Unis et l’Iran ayant ravivé les préoccupations inflationnistes et dominé le sentiment de marché. Le net rebond des prix de l’énergie a conduit les investisseurs à réévaluer les perspectives de politique monétaire.
Devises : Le positionnement sur les devises a également pesé sur la performance, principalement en raison des positions vendeuses sur la livre sterling (GBP), la roupie indonésienne (IDR), le baht thaïlandais (THB) et le forint hongrois (HUF), ainsi que des positions longues sur le peso colombien (COP) et le réal brésilien (BRL). Ces pertes ont été partiellement compensées par les gains enregistrés sur les positions longues sur la couronne norvégienne (NOK), l’euro (EUR) et le guaraní paraguayen (PYG), ainsi que sur la position vendeuse sur le yen japonais (JPY).
Crédit : Les positions vendeuses sur le crédit High Yield européen et américain ont pesé sur la performance, les spreads s’étant resserrés en août, effaçant en partie l’écartement observé en juillet 2026. Aux États-Unis, les spreads du segment High Yield se sont resserrés sous l’effet de résultats d’entreprises favorables et de conditions techniques porteuses. Le faible volume d’émissions en fin de mois et la solidité de la demande des investisseurs ont également soutenu le marché. En Europe, le resserrement des spreads du segment High Yield a été favorisé par le ralentissement saisonnier des émissions sur le marché primaire, les liquidités disponibles des investisseurs et la résilience des résultats d’entreprises, malgré la hausse des rendements des obligations d’État.
Les performances passées ne préjugent pas des performances futures
Source : Fidelity International, au 31 août 2026. *La performance du fonds reflète celle de la part FF Strategic Bond Y-ACC-Euro (couverte), calculée de VL à VL, dividendes réinvestis, nette de frais (des frais courants de 0.79 % par an s’appliquent aux parts Y). La part Y-ACC-Euro (couverte) a été lancée le 8 mars 2011. **La performance de l’indice et la performance relative se basent sur le Strategic Asset Allocation Blend (ICE BofA Q944 Custom Index) jusqu’au 28 avril 2025, puis sur le Bloomberg Global Aggregate Total Return Index (couvert contre le risque de change). Les données de performance sont calculées au point de valorisation officiel du fonds. Veuillez noter que certains chiffres peuvent ne pas correspondre exactement aux totaux indiqués en raison des arrondis. Veuillez également noter que le nom du FF Strategic Bond Fund a été modifié le 19 juillet 2024 (anciennement FF Sustainable Strategic Bond Fund).
Objectif : Le Compartiment cherche à atteindre une croissance du capital au fil du temps et à générer des revenus.
Politique d’investissement : Le fonds investit au moins 70 % de ses actifs dans des titres de créance qui peuvent inclure des titres de créance gouvernementaux, des titres de créance indexés sur l’inflation, des titres de créance de sociétés « Investment Grade » et « below Investment Grade » et des instruments du marché monétaire. Ces investissements peuvent provenir de n’importe où dans le monde, y compris des marchés émergents. Le fonds peut investir dans les actifs suivants selon les pourcentages indiqués : obligations « onshore » chinoises cotées (directement et/ou indirectement) : moins de 30 % (sur une base globale) obligations hybrides et convertibles contingentes (CoCo) : moins de 30 %, avec moins de 20 % dans les CoCo. L’exposition du fonds aux titres fortement dépréciés est limitée à 10 % de ses actifs.
Informations sur les risques
La valeur des investissements et des revenus qui en découlent peut évoluer à la hausse comme à la baisse et le client est susceptible de ne pas récupérer l’intégralité du montant initialement investi. Les fonds n’offrent aucune garantie ou protection relativement à la performance, au capital, à la stabilité de l’actif net ou de la volatilité. Le fonds est soumis à des charges et dépenses. Les charges et dépenses réduisent la croissance potentielle de votre investissement. Cela signifie que vous pourriez ne pas récupérer une partie de votre capital de départ. Les coûts peuvent varier à la hausse ou à la baisse selon les variations des devises et les fluctuations des taux de change. Veuillez noter que certains coûts ne sont pas présentés. De plus amples informations sur les coûts sont disponibles dans le Prospectus. L’investissement promu concerne l’acquisition de parts ou d’actions d’un fonds et non d’un actif sous-jacent spécifique détenu par le fonds.
Obligations : Il est possible que les émetteurs d’obligations ne puissent pas rembourser les fonds qu’ils ont empruntés ou verser les intérêts dus. Le cours des obligations peut chuter quand les taux d’intérêt augmentent. La hausse des taux d’intérêt peut faire baisser la valeur de votre investissement.
Obligations High Yield : Les obligations à haut rendement sont considérées comme des obligations plus risquées. Elles présentent un plus grand risque de défaut qui peut avoir des répercussions négatives sur les revenus et la valeur du capital du fonds qui y investit.
Marchés étrangers : Ce fonds investissant sur des marchés étrangers, la valeur des investissements peut être affectée par l'évolution des taux de change des devises.
Couverture du risque de change : La couverture du risque de change est utilisée afin de réduire substantiellement le risque de perte due à une évolution défavorable des taux de change des positions détenues dans des devises autres que la devise de négociation du fonds. La couverture du risque de change a également pour effet de limiter la possibilité de réaliser des gains de change.
Marchés émergents : Ce fonds investit sur des marchés émergents, lesquels peuvent être plus volatils que d’autres marchés plus développés.
Instruments dérivés : Le fonds peut utiliser de manière accrue et plus compliquée des instruments dérivés, ce qui peut se traduire par un effet de levier. Dans de telles situations, la performance peut augmenter ou baisser de façon plus importante qu’en l’absence d’effet de levier. Le fonds peut être exposé à un risque de perte financière en cas de défaut ultérieur d’une contrepartie utilisée pour des instruments dérivés.
Durabilité : La décision d’investir doit tenir compte de toutes les caractéristiques ou de tous les objectifs du fonds promu, tels qu’ils sont détaillés dans le Prospectus, lorsque ce dernier fait référence aux aspects liés à la durabilité.
Les valeurs citées dans ce document ne constituent pas des recommandations d’achat ou de vente. Elles ne sont données qu’à titre d’illustration.
Informations importantes :
Ce document ne peut être reproduit ou distribué sans autorisation préalable. Fidelity fournit uniquement des informations sur ses produits et n’émet pas de recommandations d’investissement fondées sur des circonstances spécifiques, ce document ne constitue ni une offre de souscription, ni un conseil personnalisé. Fidelity International fait référence au groupe de sociétés qui forme la structure globale de gestion de placements qui fournit l'information sur les produits et services dans les juridictions désignées à l'exception de l'Amérique du Nord. Cette information n’est pas destinée et ne peut être utilisée par des résidents au Royaume-Uni ou aux Etats-Unis. Ce document est destiné uniquement aux investisseurs résidant en France. Sauf cas contraire, toutes les informations communiquées sont celles de Fidelity International, et tous les points de vue exprimés sont ceux de Fidelity International. Fidelity, Fidelity International, le logo Fidelity International ainsi que le symbole F sont des marques déposées de FIL Limited. Actifs et ressources de FIL Limited au 31/08/2026 - Chiffres non audités. Fidelity Funds “FF“ est une société d’investissement à capital variable (OPCVM) de droit luxembourgeois, avec différentes classes d’actions. FIL Investment Management (Luxembourg) S.à r.l. se réserve le droit de mettre fin aux contrats conclus pour commercialiser le Compartiment et/ou ses Actions conformément à l’Article 93a de la Directive 2009/65/CE et à l’Article 32a de la Directive 2011/61/UE. Un avis préalable de cessation de commercialisation sera envoyé au Luxembourg. Nous vous recommandons de vous informer soigneusement avant toute décision d’investissement. Tout investissement doit se faire sur la base du prospectus (en français) et du document d'informations clés (DIC) disponible en français pour l'investisseur et des rapports annuels ou périodiques actuellement en vigueur, disponibles sans frais sur simple demande sur le site www.fidelity.fr ou auprès de FIL Gestion. Les investisseurs/investisseurs potentiels peuvent obtenir des informations en français sur leurs droits respectifs en matière de réclamation et de contentieux sur : www.fidelity.fr Le présent document a été établi par FIL Gestion, SGP agréée par l'AMF sous le N°GP03-004, 21 Avenue Kléber, 75116 Paris. FIPM: 10842 - PM4121