Technologie : et si le doute cachait les opportunités ?
Alors que le financement de la course à l’IA suscite des interrogations, Hyun Ho Sohn, gérant du fonds Fidelity Funds - Global Technology Fund, élargit le regard. Des géants du cloud aux logiciels, en passant par la Chine, il explique où il identifie des potentiels de croissance sous-estimés et pourquoi la discipline de valorisation reste essentielle face à la volatilité.

Points clés
- Le portefeuille a maintenu une performance relative positive lors des récents épisodes de volatilité, notamment pendant la correction d’octobre. Sa sous-pondération des grandes capitalisations de semi-conducteurs exposées à l’IA, associée à une sélection de valeurs sous-évaluées dans les logiciels et les services informatiques, a soutenu la performance. Cette résilience conforte l’approche du gérant, qui reste attentif aux valorisations et au risque absolu, dans un contexte d’incertitude autour du coût et de la disponibilité des financements nécessaires à ces infrastructures.
- Les hyperscalers semblent bien positionnés pour tirer parti du potentiel de croissance à long terme de l’IA. Le gérant conserve néanmoins une approche sélective face aux valorisations élevées de certaines entreprises ayant fortement bénéficié de l’essor des dépenses d’investissement liées à l’IA. Le portefeuille reste ainsi sous-pondéré dans les semi-conducteurs, où les anticipations de croissance sont déjà largement intégrées dans les cours.
- Au-delà des principaux bénéficiaires de l’essor de l’IA, le gérant continue d’identifier des opportunités dont le potentiel lui paraît sous-estimé par le marché. Cette recherche de valeur s’étend à différents segments de la technologie, notamment les logiciels et services informatiques, les valeurs technologiques chinoises et les plateformes technologiques grand public, où les valorisations peuvent offrir des points d’entrée plus attractifs.
Face à la volatilité, un positionnement qui porte ses fruits
Plusieurs facteurs expliquent la volatilité de ces derniers mois. L’ampleur des investissements dans l’Intelligence Artificielle (IA), conjuguée à la dégradation des flux de trésorerie des entreprises qui investissent le plus, conduit le marché à s’interroger de plus en plus sur leur capacité à maintenir un tel niveau de dépenses dans la durée.
La hausse des taux d’intérêt renchérit également le coût de ces investissements, ce qui pénalise particulièrement les acteurs de second rang, comme les neoclouds (fournisseurs de cloud spécialisé dans la puissance de calcul pour l’intelligence artificielle). En parallèle, les investisseurs très exposés aux valeurs ayant bénéficié des dépenses d’investissement dans l’IA ont rapidement allégé leurs positions. Ce mouvement a entraîné une nette baisse des valorisations des entreprises du matériel informatique et des semi-conducteurs liés à l’IA.
Dans cet environnement, la performance du fonds Fidelity Funds - Global Technology Fund s’est rapidement redressée ces derniers mois, même si elle reste en retrait par rapport à l’indice de référence (MSCI ACWI Information Technology) depuis le début de l’année. En octobre 2026, le fonds a ainsi enregistré une performance de +0,2 % (part A EUR), tandis que l’indice MSCI ACWI Information Technology reculait de - 6,2 %, soit une surperformance de +6,4 %. Avec le retournement des valeurs liées à l’IA, la sous-pondération des grandes capitalisations des semi-conducteurs liés à l’IA a été le principal facteur de soutien à la performance. Accenture, Intuit et d’autres valeurs des services informatiques et des logiciels ont également contribué positivement, grâce à un rebond rapide depuis des niveaux de valorisation historiquement bas. À l’inverse, la sous-pondération de grandes capitalisations telles qu’Apple et Microsoft a pesé sur la performance : ces titres ont joué un rôle de valeurs refuges lors des récents épisodes de volatilité.
Performances, nettes de frais, en EUR (%)
| 1 Mois | 3 Mois | 2026 | 1 an (ann.) | 3 ans (ann.) | 5 ans (ann.) | Depuis l'arrivée du gérant (ann.) | |
|---|---|---|---|---|---|---|---|
| FF- Global Technology Fund A-EUR | 0,2 % | 6,9 % | 19,5 % | 16,5 % | 24,2 % | 14,0 % | 20,3 % |
| MSCI ACWI Information Technology (N) | -6,2 % | 5,1 % | 31,3 % | 23,8 % | 32,6 % | 18,8 % | 21,8 % |
Performances glissantes sur 12 mois, nettes de frais, en EUR (%)
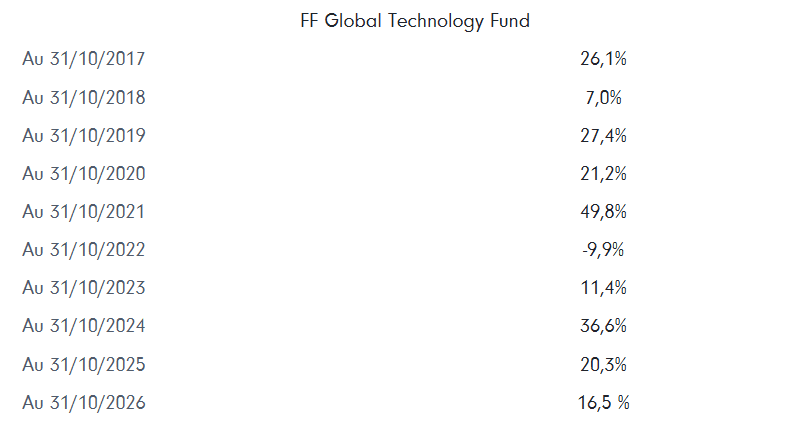
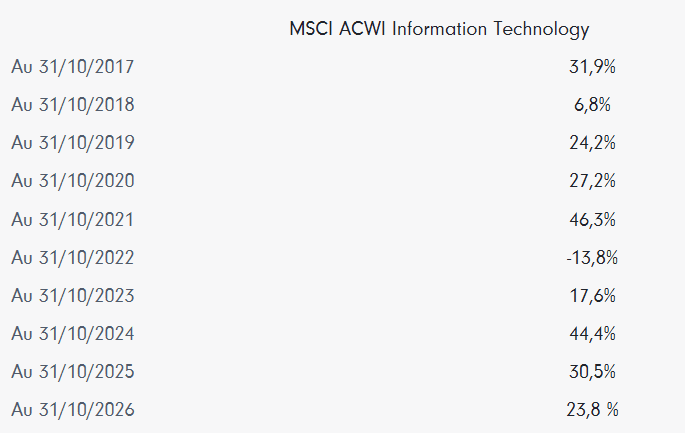
Les performances passées ne préjugent pas des performances futures.
Source : Fidelity International, au 31 octobre 2026. Les performances sont celles de Fidelity Funds - Global Technology Fund (A-EUR). Calculées de valeur liquidative à valeur liquidative (hors droits d’entrée), nettes de frais, en euros. Hyun Ho Sohn a été nommé gérant de portefeuille le 31 mars 2013. "Ann." pour "performances annualisées".
IA : qui peut encore financer la course ?
Le gérant estime que le durcissement des conditions de financement freinera la croissance des dépenses d’investissement dans l’IA. Il reste donc prudent à l’égard des valeurs qui y sont liées. Les hyperscalers lèvent des capitaux importants, à la fois en fonds propres et par emprunt, ce qui limite l’accès au financement des neoclouds de plus petite taille. Or, ces derniers dépendent de financements externes pour développer leurs centres de données dédiés à l’IA. Le gérant constate déjà un élargissement des spreads de crédit, c’est-à-dire des écarts de taux, ainsi que l’échec de plusieurs introductions en bourse de neoclouds. Comme ces acteurs représentent, ensemble, une part importante des dépenses d’investissement du secteur, le durcissement de leurs conditions de financement aura, selon lui, des répercussions majeures sur l’ensemble des investissements dans l’IA.
En réalité, le principal enseignement de la récente saison des résultats a porté sur les dépenses d’investissement dans l’IA. Contrairement aux trimestres précédents, la plupart des hyperscalers n’ont pas relevé leurs prévisions de dépenses d’investissement. Certains neoclouds ont clairement réduit leurs projets d’investissement, tandis que d’autres se sont montrés plus prudents quant à la croissance de leurs dépenses l’année prochaine. Selon le gérant, ce changement de discours marque une véritable rupture avec les trimestres précédents.
Hyperscalers : des atouts au-delà de la puissance de calcul
Le gérant reste positif à l’égard des hyperscalers. L’adoption de l’IA les place en bonne position pour générer une croissance rentable à long terme. Leur offre ne se limite pas à des capacités de calcul standardisées pour l’IA : ils proposent des solutions intégrées qui associent calcul, stockage, sécurité et plusieurs modèles d’IA, adaptés aux besoins de chaque client. Amazon devrait figurer parmi les gagnants à long terme, aussi bien dans le commerce de détail que dans le cloud computing. Amazon Web Services (AWS) est également apprécié pour ses capacités de calcul propriétaires, sa clientèle vaste et fidèle, ainsi que son positionnement sur les services d’inférence à forte marge, qui permettent d’exploiter des modèles d’IA déjà entraînés.
Les inquiétudes du marché concernant Google Search ont récemment pesé sur les multiples de valorisation d’Alphabet. Mais le gérant considère que la difficulté à monétiser cette activité est temporaire et que l’entreprise peut y remédier, compte tenu du fort engagement des utilisateurs sur sa plateforme. L’activité de cloud computing d’Alphabet présente également un important potentiel de valorisation, grâce à ses capacités de calcul pour l’IA couvrant l’ensemble de la chaîne technologique (« full-stack »). Alphabet commercialise désormais ses équipements TPU (puces conçues spécialement pour accélérer les calculs liés à l’IA) auprès de clients externes, ce qui devrait lui apporter un moteur de croissance supplémentaire.
Enfin, le gérant a récemment renforcé la position sur Meta. Meta Muse, l’assistant personnel fondé sur l’IA, capable d’effectuer des tâches pour ses utilisateurs, illustre la capacité d’innovation du groupe et son potentiel de diversification au-delà de la publicité sur les réseaux sociaux.
Semi-conducteurs : le marché a-t-il oublié le cycle ?
Le secteur des semi-conducteurs est par nature cyclique. Pour le gérant, les périodes les plus propices à l’investissement sont celles où la demande est faible et où les bénéfices des entreprises se situent en dessous de leur niveau normalisé, c’est-à-dire d’un niveau représentatif de leur activité sur l’ensemble du cycle. Or, la forte croissance des dépenses d’investissement dans l’IA a soutenu le secteur ces dernières années, au point de faire sous-estimer au marché son caractère cyclique. De nombreuses entreprises dégagent aujourd’hui des bénéfices supérieurs à leur niveau normalisé. Le portefeuille reste donc fortement sous-pondéré dans les semi-conducteurs, en particulier parmi les valeurs qui ont le plus bénéficié de ces dépenses.
Le portefeuille conserve néanmoins une exposition sélective à certains segments, notamment aux semi-conducteurs analogiques, dont les modèles économiques tendent à être de meilleure qualité et les débouchés plus diversifiés. Texas Instruments en est un exemple : ces dernières années, l’entreprise a fortement développé ses capacités de production en interne, largement automatisées. Cette stratégie porte ses fruits dans le cycle de marché actuel. Le portefeuille maintient également une légère surpondération des fabricants européens d’équipements pour la production de semi-conducteurs, dont ASML, qui bénéficie d’une position concurrentielle particulièrement solide et présente une valorisation attractive.
Logiciels et services : repérer les atouts derrière les inquiétudes
Le gérant reste ouvert aux opportunités dans les logiciels, mais renforce sa sélectivité et son attention aux valorisations. En rendant le développement de code moins coûteux et plus accessible, l’IA pourrait profondément transformer le secteur. Les éditeurs l’intègrent toutefois eux aussi pour améliorer leurs produits. Tous les logiciels ne sont donc pas exposés de la même manière : certains peuvent être facilement remplacés, tandis que d’autres sont si étroitement intégrés aux processus métier et connectés à d’autres logiciels et plateformes informatiques que leur remplacement devient très coûteux.
Au-delà de ces différences, la capacité des équipes dirigeantes à mettre en œuvre leur stratégie reste déterminante. Le gérant détient de manière sélective des valeurs des logiciels qui présentent des coûts de changement élevés pour leurs clients, un potentiel de monétisation de l’IA et des valorisations relativement faibles. Il estime ainsi que le marché valorise mal Oracle : ses produits phares fidélisent fortement les clients et les inquiétudes liées à son activité de centres de données dédiés à l’IA lui paraissent exagérées. Intuit figure également parmi les valeurs privilégiées. Son exposition aux petites et moyennes entreprises appelle à la vigilance face aux bouleversements que pourrait entraîner l’IA. Le gérant considère néanmoins que l’entreprise dispose d’un fort potentiel pour en tirer des revenus et que sa valorisation est très attractive.
Dans les services informatiques, les valorisations se situent à des niveaux historiquement bas. Le gérant reste toutefois sélectif et privilégie les entreprises dont la capacité à mettre en œuvre leur stratégie lui inspire le plus confiance. Accenture en est un exemple : ses expertises en conseil, en mise en œuvre technologique et en gestion lui permettront de jouer un rôle important dans l’adoption de l’IA, en aidant ses clients à la déployer de façon productive, sécurisée et responsable. La valorisation du titre reste faible, le marché se concentrant davantage sur les risques de bouleversement liés à l’IA que sur le potentiel de hausse de l’action.
Sortir du consensus, repérer les potentiels
Plus largement, le gérant recherche des entreprises dont le potentiel est sous-estimé et mal reflété dans leur valorisation de marché. Le portefeuille est actuellement surpondéré en Chine. La faiblesse de l’environnement macroéconomique y pèse sur les bénéfices de nombreuses entreprises, qui restent inférieurs à leur niveau normalisé, c’est-à-dire à un niveau représentatif de leur activité sur l’ensemble du cycle. Ces entreprises conservent néanmoins des fondamentaux solides à long terme et des bilans robustes. Leurs valorisations sont faibles et la rémunération de leurs actionnaires s’améliore.
En Chine, le gérant privilégie les leaders de leur secteur, notamment dans le commerce en ligne, le tourisme, les transactions immobilières et le recrutement. Il identifie également des opportunités intéressantes dans les semi-conducteurs. Les entreprises chinoises poursuivent le développement de leurs propres technologies et augmentent leurs capacités de production, ce qui leur permet de remplacer progressivement les produits importés par des solutions nationales.
Dans le reste du monde, le gérant a profité du récent repli du marché pour renforcer de manière sélective l’exposition du portefeuille à la cybersécurité et aux centres de données. Il estime par ailleurs que les valeurs des médias et du divertissement, comme Netflix et Spotify, devraient mieux résister aux bouleversements liés à l’IA. Leurs produits font désormais partie des services de base utilisés par les consommateurs, ce qui les rend moins sensibles à la conjoncture économique. Ces entreprises s’appuient aussi sur des plateformes de distribution solides et de grande envergure, peu susceptibles d’être bouleversées par l’IA. Le gérant estime même que l’IA leur sera bénéfique : elles l’utilisent déjà pour améliorer leurs produits et leur efficacité opérationnelle.
2027 : un environnement volatil, mais des opportunités diversifiées
En 2027, le secteur technologique devrait connaître une nouvelle année de volatilité. Plusieurs risques pourraient en effet peser sur les valeurs liées à l’IA : des dépenses déjà élevées, de possibles perturbations des chaînes d’approvisionnement et des conditions de financement plus strictes. À cela s’ajoutent l’augmentation du nombre de titres proposés aux investisseurs, du fait des levées de capitaux et des introductions en bourse, ainsi que les attentes du marché, qui anticipe le maintien de dépenses d’investissement élevées dans l’IA.
Le secteur technologique reste néanmoins diversifié. Le gérant continue d’y identifier des entreprises dont le potentiel est sous-estimé et les valorisations attractives, notamment parmi les plateformes technologiques grand public, les médias et le divertissement, les valeurs technologiques chinoises, ainsi que les logiciels et les services. Il continuera de privilégier le potentiel de bénéfices à long terme et d’éviter les dynamiques de bénéfices liées aux cycles. Une discipline rigoureuse en matière de valorisation restera au cœur de son approche pour maîtriser le risque de baisse.
Objectif d’investissement : Fidelity Funds - Global Technology Fund
Le fonds cherche à atteindre une croissance du capital sur le long terme.
Le fonds investit au moins 70 % (et normalement 75 %) de ses actifs dans des actions de sociétés du monde entier, y compris les marchés émergents, qui développent ou développeront des produits, procédés ou services apportant des avancées ou des améliorations technologiques ou bénéficiant de celles-ci. Le fonds peut également investir dans des instruments du marché monétaire à titre accessoire.
Le Gérant de Portefeuille tient compte des caractéristiques ESG lorsqu’il évalue les risques et opportunités d’investissement. Le Gérant de Portefeuille prend en compte les notations ESG fournies par Fidelity ou des agences externes pour déterminer les caractéristiques ESG. Le fonds cherche à ce que son portefeuille obtienne un score ESG supérieur à celui de sa référence.
Informations sur les risques
- Veuillez consulter le Prospectus et le DIC du fonds avant de prendre une décision concernant un investissement. L’investissement promu concerne l’acquisition de parts ou d’actions d’un fonds et non d’un actif sous-jacent spécifique détenu par le fonds . Des informations complètes sur les risques sont disponibles dans le Prospectus.
- Communication marketing
- Ce document à caractère promotionnel est exclusivement destiné aux professionnels de l'investissement et ne doit pas être diffusé à des investisseurs particuliers
- La valeur des investissements et des revenus qui en découlent peut évoluer à la hausse comme à la baisse et le client est susceptible de ne pas récupérer l’intégralité du montant initialement investi.
- Les investisseurs doivent prendre note du fait que les opinions énoncées peuvent ne plus être d'actualité et avoir déjà été mises à exécution.
- Les valeurs citées dans ce document ne constituent pas des recommandations d’achat ou de vente. Elles ne sont données qu’à titre d’illustration.
- Les performances passées ne préjugent pas des performances futures. La valeur des investissements et des revenus qui en découlent peut évoluer à la hausse comme à la baisse et le client est susceptible de ne pas récupérer l’intégralité du montant initialement investi.
- Ce fonds investissant sur des marchés étrangers, la valeur des investissements peut être affectée par l'évolution des taux de change des devises.
- Ce fonds investit sur des marchés émergents, lesquels peuvent être plus volatils que d’autres marchés plus développés.
- Ce fonds recourt à des instruments financiers dérivés à des fins d’investissement qui peuvent exposer le fonds à un niveau de risque plus élevé et conduire les investissements à enregistrer des fluctuations de cours plus importantes que la moyenne.
- Ce fonds investit dans un nombre relativement restreint d’industries, de secteurs, d’émetteurs ou dans une zone géographique limitée et peut donc comporter plus de risques que les fonds plus diversifiés.
- L’orientation du Gérant de Portefeuille sur les titres des émetteurs qui présentent des caractéristiques ESG favorables ou qui sont des investissements durables peut avoir une incidence défavorable sur la performance des investissements du fonds par rapport à des fonds similaires n’ayant pas cette orientation. La décision d’investir doit tenir compte de toutes les caractéristiques ou de tous les objectifs du fonds promu, tels qu’ils sont détaillés dans le Prospectus, lorsque ce dernier fait référence aux aspects liés à la durabilité. Conformément au Règlement SFDR, des informations sur les aspects liés à la durabilité sont fournies sur /investissement-durable/notre-approche
Informations importantes
Ce document ne peut être reproduit ou distribué sans autorisation préalable. Fidelity fournit uniquement des informations sur ses produits et n’émet pas de recommandations d’investissement fondées sur des circonstances spécifiques, ce document ne constitue ni une offre de souscription, ni un conseil personnalisé.
Fidelity International fait référence au groupe de sociétés qui forme la structure globale de gestion de placements qui fournit l'information sur les produits et services dans les juridictions désignées à l'exception de l'Amérique du Nord. Cette information n’est pas destinée et ne peut être utilisée par des résidents au Royaume-Uni ou aux États-Unis. Ce document est destiné uniquement aux investisseurs résidant en France.
Sauf cas contraire, toutes les informations communiquées sont celles de Fidelity International, et tous les points de vue exprimés sont ceux de Fidelity International. Fidelity, Fidelity International, le logo Fidelity International ainsi que le symbole F sont des marques déposées de FIL Limited.
Fidelity Funds “FF“ est une société d’investissement à capital variable (OPCVM) de droit luxembourgeois, avec différentes classes d’actions. FIL Investment Management (Luxembourg) S.à r.l. se réserve le droit de mettre fin aux contrats conclus pour commercialiser le fonds et/ou ses Actions conformément à l’Article 93a de la Directive 2009/65/CE et à l’Article 32a de la Directive 2011/61/UE. Un avis préalable de cessation de commercialisation sera envoyé au Luxembourg. Nous vous recommandons de vous informer soigneusement avant toute décision d’investissement. Tout investissement doit se faire sur la base du prospectus (en français), du document d'informations clés (DIC) disponible en français pour l'investisseur et des rapports annuels ou périodiques actuellement en vigueur, disponibles sans frais sur simple demande sur le site www.fidelity.fr ou auprès de FIL Gestion. Les investisseurs/investisseurs potentiels peuvent obtenir des informations en français sur leurs droits respectifs en matière de réclamation et de contentieux sur : www.fidelity.fr. Le présent document a été établi par FIL Gestion, SGP agréée par l'AMF sous le N°GP03-004, 21 Avenue Kléber, 75116 Paris.
GCT261129EUR - PM 4169