Chine : un potentiel encore sous-estimé
Fidelity International : longtemps délaissée, la Chine revient sur le radar des investisseurs.

Longtemps délaissée, la Chine revient sur le radar des investisseurs. Valorisations attractives, soutien à l’économie, accélération de l’innovation et nouveaux usages de consommation renforcent progressivement son potentiel.
Tina Tian et Dale Nicholls, gérants de portefeuille chez Fidelity International, expliquent pourquoi cet univers en pleine transformation fait émerger une nouvelle génération de gagnants.
Points clés
- Malgré l’amélioration de ses fondamentaux et des valorisations attractives, la Chine reste sous-représentée dans les portefeuilles des investisseurs internationaux.
- Les mesures gouvernementales et la transformation du modèle immobilier pourraient favoriser un marché plus stable, plus discipliné et mieux protéger les acheteurs, tout en soutenant progressivement la confiance des ménages.
- Dans un environnement macroéconomique encore contrasté, la capacité d’innovation, la compétitivité et le potentiel international des entreprises chinoises restent souvent sous-estimés.
- Les opportunités de croissance en Chine s’étendent désormais au-delà des secteurs traditionnels de la consommation, portées par l’innovation, l’électrification, la modernisation industrielle, la santé et l’évolution des habitudes de consommation.
Délaissée par de nombreux investisseurs internationaux, la Chine souffre encore d’une perception marquée par les inquiétudes liées à la croissance, le secteur immobilier et aux tensions géopolitiques. Cette perception contraste avec l’évolution récente de plusieurs fondamentaux et continue de peser sur les valorisations.
Malgré son poids dans l'économie mondiale et les indices de référence, la Chine reste fortement sous-représentée dans les portefeuilles internationaux. Cette prudence persistante a contribué à ramener les valorisations à des niveaux particulièrement attractifs. Aujourd'hui, le marché chinois se négocie autour de 10 fois les bénéfices attendus, bien en dessous de sa moyenne historique et avec une décote marquée par rapport à de nombreux marchés développés. Selon nous, ces valorisations ne reflètent pas pleinement le potentiel à long terme de nombreuses entreprises chinoises.
À mesure que la confiance revient, les investisseurs pourraient bénéficier d'un double moteur de performance : la croissance des bénéfices et une revalorisation du marché.
Le contexte géopolitique, souvent perçu comme un frein, montre également des signes de stabilisation. La récente rencontre entre Donald Trump et Xi Jinping à Washington le 24 septembre a permis de prolonger la trêve commerciale entre les États-Unis et la Chine. Sans marquer un véritable rapprochement entre les deux puissances, elle témoigne d'une volonté de maintenir le dialogue et réduit le risque d'une nouvelle escalade à court terme. Si la rivalité stratégique demeure, cette évolution pourrait contribuer à améliorer la visibilité pour les entreprises comme pour les investisseurs.
Mais au-delà de l’actualité géopolitique, des transformations plus profondes sont à l’œuvre : innovation, évolution du marché immobilier et nouvelles habitudes de consommation redessinent les perspectives du pays.
Des moteurs de croissance qui se renforcent
L'économie chinoise évolue aujourd'hui selon plusieurs dynamiques. Si les exportations continuent de soutenir la croissance, la demande intérieure montre progressivement des signes de stabilisation. Les investissements repartent également, en particulier dans les secteurs liés à l'intelligence artificielle et à l'innovation technologique. Bien que la Chine reste en retrait par rapport aux États-Unis dans certains domaines de l'IA, l'accélération des investissements crée un environnement propice à l'émergence de nouvelles opportunités. Le redressement durable de l’économie dépendra toutefois aussi du retour de la confiance des ménages, étroitement lié aux perspectives de revenus et à l’évolution du marché immobilier.
Vers un retour progressif de la confiance des ménages
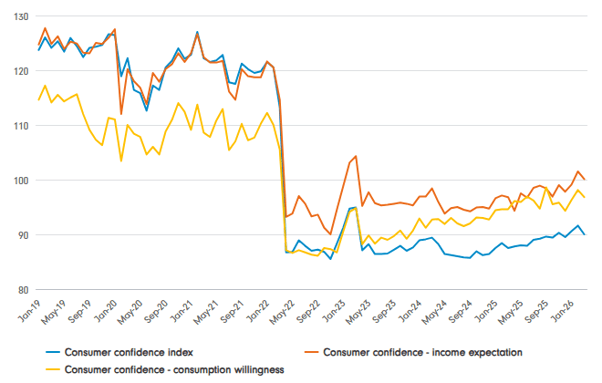
Source : Fidelity International, National Bureau of Statistics, Macrobond, juillet 2026.
Si les exportations ont soutenu la croissance, la demande intérieure a mis plus de temps à retrouver son dynamisme. La confiance des consommateurs continue toutefois de s'améliorer progressivement depuis la pandémie. Les ménages disposent de bilans financiers relativement solides, mais continuent d'adopter une approche prudente, privilégiant l'épargne et limitant leur recours au crédit. Selon nous, cette prudence traduit moins une incapacité à consommer qu’un besoin de visibilité accrue.
Deux évolutions pourraient favoriser un retour plus durable de la confiance. La première est l’amélioration des perspectives de revenus, déjà perceptible à travers certains signaux encourageants sur le marché de l’emploi. La seconde est la stabilisation des prix de l’immobilier, qui représente une part importante du patrimoine des ménages chinois et influence directement leur propension à consommer.
Notre analyse du marché immobilier diffère quelque peu du consensus dominant. Les autorités chinoises ont déployé plusieurs mesures de soutien, notamment une baisse des coûts de financement et un assouplissement des conditions d’achat, afin d’accompagner la stabilisation du secteur. Parallèlement, les mises en chantier ont chuté d’environ 80 % par rapport à leur point haut, traduisant un important ajustement de l’offre. Historiquement, les corrections immobilières durent environ cinq ans et s’accompagnent d’une baisse des prix proche de 30 %. Nous pensons que le marché immobilier chinois entre désormais dans la phase finale de cet ajustement.
À ces mesures de soutien s’ajoute une réforme plus profonde du modèle de développement immobilier. En renforçant les règles de prévente et en favorisant la construction des logements avant leur commercialisation, les autorités cherchent à mieux protéger les acheteurs et à réduire les risques financiers. Cette évolution transfère davantage le financement et le risque d’achèvement vers les promoteurs. Elle rendra les projets plus exigeants en capitaux et pourrait ralentir leur développement, mais devrait aussi favoriser un secteur moins endetté, plus discipliné et plus fiable.
La combinaison de l’action publique et de l’ajustement de l’offre pourrait ainsi rééquilibrer progressivement le marché. Si l’offre diminue plus rapidement que la demande, les stocks pourraient se résorber et les prix se stabiliser. Une forte remontée des prix n’est pas indispensable : un marché plus stable, plus prévisible et mieux encadré suffirait déjà à réduire les inquiétudes des ménages, à soutenir leur confiance et, à terme, leur consommation.
La solidité sous-estimée des entreprises chinoises
Parmi les facteurs qui soutiennent notre vision constructive de la Chine, la dynamique des entreprises locales constitue un élément particulièrement convaincant.
Dans de nombreux secteurs, les entreprises chinoises renforcent leur position concurrentielle grâce à des investissements soutenus dans la R&D, à leur savoir-faire industriel et aux économies d’échelle que leur confère l’accès à l’un des plus grands marchés intérieurs au monde.
Ces investissements ont parfois pesé sur les marges à court terme, mais ils ont aussi permis à de nombreuses entreprises de gagner en innovation, en productivité et en parts de marché. C'est une réalité que nous constatons régulièrement lors de nos échanges avec les équipes dirigeantes et qui nourrit notre confiance dans leur potentiel à long terme.
Une compétitivité croissante, soutenue par la R&D
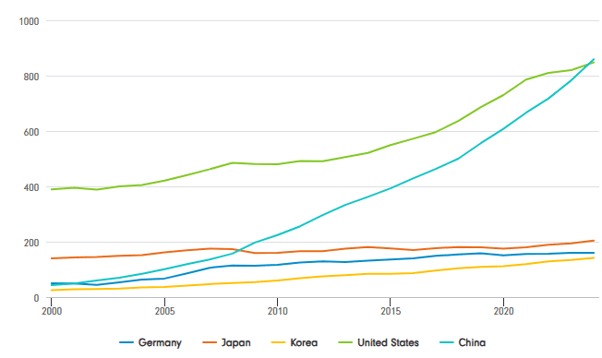
Source : OCDE, publication statistique de mars 2026, sur la base des données annuelles 2024. Milliards de dollars américains, convertis sur la base des parités de pouvoir d’achat (PPA)
Hausse des investissements en R&D en Chine dans différents secteurs
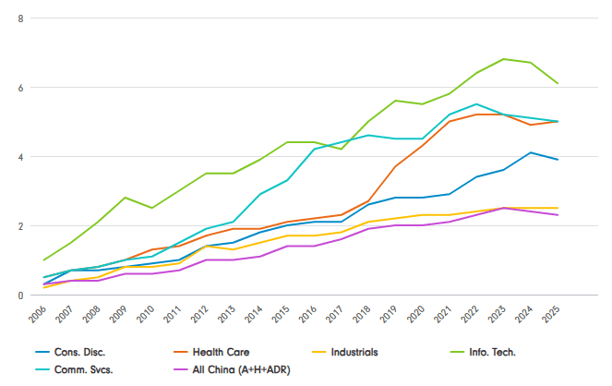
Source : Goldman Sachs Global Investment Research, mai 2026
L'échelle constitue un autre atout majeur, souvent sous-estimé. Les entreprises chinoises bénéficient de volumes de production considérables, de chaînes d'approvisionnement très intégrées et d'un savoir-faire opérationnel difficile à reproduire. Ces avantages leur permettent non seulement de rester compétitives sur leur marché domestique, mais aussi d'accélérer leur expansion internationale et de gagner des parts de marché à l'échelle mondiale.
Nous observons aussi une évolution positive de la gouvernance d'entreprise. Pendant de nombreuses années, les entreprises chinoises ont été émettrices nettes d’actions. Aujourd’hui, les rachats d'actions progressent, les dividendes augmentent et la création de valeur pour les actionnaires occupe une place croissante dans les décisions d'allocation du capital.
Une consommation en pleine évolution
Les opportunités d'investissement en Chine vont aujourd'hui bien au-delà des secteurs traditionnels de la consommation. L'innovation, l'électrification, la modernisation industrielle, la santé et l'intelligence artificielle (IA) ouvrent de nouveaux relais de croissance, tandis que l'évolution des comportements de consommation fait émerger une nouvelle génération de leaders.
L’électrification est l’un des domaines dans lesquels nous continuons d’entrevoir un potentiel attractif à long terme. CATL en est une illustration. Grâce à son avance technologique, à l'échelle de sa production et à ses investissements continus dans l'innovation, l'entreprise s'est imposée comme un acteur incontournable du secteur. Au-delà des véhicules électriques, les opportunités s'étendent désormais au stockage d'énergie, aux équipements industriels, aux véhicules utilitaires et, demain, à la robotique.
Nous suivons de près la prochaine étape de l’IA : le passage des infrastructures aux applications concrètes. Si l’attention s’est jusqu’ici concentrée sur les modèles et les semi-conducteurs, la création de valeur pourrait progressivement se déplacer vers la robotique et la conduite autonome. Dans ces domaines, la Chine bénéficie d’atouts majeurs : une puissance industrielle, des chaînes d’approvisionnement intégrées et un vaste terrain d’expérimentation. Encore émergente, la robotique humanoïde pourrait notamment ouvrir de nouvelles opportunités à travers toute la chaîne de valeur manufacturière.
La santé et les biotechnologies gagnent également en visibilité sur la scène mondiale. Les groupes pharmaceutiques internationaux multiplient les partenariats et les accords de licence avec des entreprises chinoises, témoignant de la montée en puissance de leur capacité d'innovation. À long terme, le vieillissement de la population, les besoins croissants en prévention et l'amélioration du niveau de vie devraient continuer de soutenir le secteur.
Les habitudes de consommation évoluent également, les consommateurs privilégiant davantage les expériences, le rapport qualité-prix et les produits suscitant un lien émotionnel plus fort. L’enseigne de snacks à prix discount Busy Ming en est un bon exemple. Ses produits abordables, proposés en petits formats, et son assortiment sans cesse renouvelé transforment l’achat en une véritable « chasse au trésor ». Cet exemple illustre un point important : la faiblesse de la confiance des consommateurs ne signifie pas qu’il n’existe aucun secteur en croissance. Les consommateurs deviennent plutôt plus sélectifs quant à la manière dont ils dépensent et aux produits auxquels ils consacrent leur budget.
Nous continuons également d'identifier des opportunités dans certains secteurs plus traditionnels, où les attentes restent faibles. Dans les produits laitiers ou l'élevage porcin, les ajustements de l'offre pourraient progressivement soutenir les prix et la rentabilité des acteurs les plus solides. Plutôt que de miser sur une reprise généralisée de la consommation, nous cherchons à identifier les entreprises susceptibles de sortir renforcées de ce cycle.
La même logique s'applique à l'immobilier. Malgré des défis persistants, certaines entreprises continuent de se démarquer. China Resources Land, par exemple, a renforcé sa position de marché grâce à la solidité de son bilan et à la résilience de ses revenus récurrents. Nous estimons également que la poursuite du développement du marché chinois des REIT pourrait favoriser le recyclage du capital et améliorer l’efficacité capitalistique à terme.
Au final, l'univers d'investissement chinois est aujourd'hui bien plus diversifié qu'il n'y paraît. De l'électrification à l'intelligence artificielle, de la santé aux nouvelles tendances de consommation, nous voyons émerger de multiples moteurs de croissance. Dans chacun de ces domaines, notre approche reste guidée par les fondamentaux des entreprises, leur avantage concurrentiel et leur valorisation.
Les perspectives à venir
Les arguments en faveur de la Chine continuent de se renforcer. L’évolution des habitudes de consommation fait émerger de nouvelles opportunités et de futurs leaders de marché. Les investissements repartent, l’innovation s’accélère et la transformation du modèle immobilier pose progressivement les bases d’un marché plus discipliné et plus équilibré, susceptible de soutenir la confiance des ménages. Dans le même temps, les entreprises chinoises poursuivent leurs gains de compétitivité et renforcent leur présence à l’international.
Pour nous, cette combinaison de fondamentaux solides et de valorisations attractives crée un terrain fertile pour identifier les futurs gagnants. Au-delà des incertitudes à court terme, nous voyons émerger de nombreuses entreprises capables de générer une croissance durable et de créer de la valeur pour les investisseurs.
Informations sur les risques
- Les investisseurs doivent noter que les opinions exprimées peuvent ne plus être d’actualité et avoir déjà été mises en œuvre.
- La valeur des investissements et des revenus qui en découlent peut évoluer à la hausse comme à la baisse et les investisseurs sont susceptibles de ne pas récupérer l’intégralité du montant initialement investi.
- Les investissements sur les marchés émergents peuvent être plus volatils que ceux réalisés sur des marchés plus développés. Les investissements à l’étranger peuvent également être affectés par l’évolution des taux de change.
- Les valeurs citées dans ce document ne constituent pas des recommandations d’achat ou de vente. Elles ne sont données qu’à titre d’illustration.
Informations importantes
Ce document ne peut être reproduit ou distribué sans autorisation préalable. Fidelity fournit uniquement des informations sur ses produits et n’émet pas de recommandations d’investissement fondées sur des circonstances spécifiques, ce document ne constitue ni une offre de souscription, ni un conseil personnalisé. Fidelity International fait référence au groupe de sociétés qui forme la structure globale de gestion de placements qui fournit l’information sur les produits et services dans les juridictions désignées à l’exception de l’Amérique du Nord. Cette information n’est pas destinée et ne peut être utilisée par des résidents au Royaume-Uni ou aux États-Unis ; ce document est destiné uniquement aux investisseurs résidant en France. Sauf indication contraire, toutes les informations communiquées sont celles de Fidelity International, et tous les points de vue exprimés sont ceux de Fidelity International. Fidelity, Fidelity International, le logo Fidelity International ainsi que le symbole F sont des marques déposées de FIL Limited. Le présent document a été établi par FIL Gestion, SGP agréée par l’AMF sous le n° GP03-004, 21 Avenue Kléber, 75116 Paris GCT260819EUR - PM 4107