Pourquoi investir dans le crédit durable ne nécessite plus de faire des compromis difficiles
Grâce à l’essor du marché des obligations d’entreprise durables et aux techniques sophistiquées de construction de portefeuille, les investisseurs peuvent désormais poursuivre des objectifs environnementaux spécifiques tout en conservant un profil risque-performance similaire à celui d’un indice de référence.

Par le passé, les investisseurs obligataires qui souhaitaient à la fois obtenir de bonnes performances et avoir un impact environnemental positif avec leurs investissements disposaient de relativement peu d’options.
Réduire les émissions de carbone, financer les énergies propres ou soutenir des objectifs sociaux impliquait souvent d’accepter un univers d’investissement plus restreint et des risques potentiellement plus élevés. Plus l’objectif est précis, plus le risque est grand que le portefeuille s’écarte sensiblement de l’indice de référence.
Aujourd’hui, ce compromis devient plus facile à gérer.
L’univers des obligations d’entreprises durables s’est élargi et approfondi d’une manière que peu de personnes auraient pu concevoir.
Les obligations d’entreprises constituent désormais un canal de financement essentiel pour la transition durable, en fournissant aux entreprises les capitaux nécessaires à la mise en œuvre d’une grande variété d’initiatives environnementales.
Prenons l’exemple des obligations vertes. L’éventail des projets que ces titres permettent désormais de financer s’est considérablement élargi, allant de la construction de systèmes de production économes en énergie à la mise en place d’infrastructures d’adaptation au changement climatique.
De plus, ces obligations bénéficient de la même notation de crédit que la dette conventionnelle comparable de l’émetteur.
Pourtant, l’évolution du marché obligataire n’explique qu’en partie pourquoi les investisseurs soucieux du développement durable disposent d’un choix plus large. Les changements dans la manière dont les portefeuilles sont construits et gérés ont également joué un rôle.
Des techniques de constitution de portefeuille de plus en plus sophistiquées offrent une plus grande flexibilité, permettant aux investisseurs de poursuivre des objectifs spécifiques tout en conservant un profil risque-performance globalement similaire à celui des indices obligataires traditionnels.
Solutions durables, personnalisées
À mesure que le marché des obligations durables arrive à maturité, les investisseurs ont accès à une plus vaste gamme d’options de construction de portefeuille. Plutôt que de se contenter de mandats ESG généraux, les investisseurs peuvent désormais intégrer l’une des priorités en matière de développement durable, dont le nombre ne cesse de croître, qu’il s’agisse de réduire les émissions de carbone, de financer l’adaptation au changement climatique ou de soutenir un meilleur accès à l’éducation. Cela peut se faire par le biais d’allocations ciblées, d’exclusions et de la sélection d’émetteurs.
Certains investisseurs, par exemple, peuvent choisir d’exclure des émetteurs ou des secteurs associés à des activités telles que la production de charbon, les armes ou les jeux de hasard, tandis que d’autres peuvent préférer orienter leurs portefeuilles vers des entreprises dont les produits et services apportent des solutions à des problèmes environnementaux ou sociaux.
Il est essentiel que les investisseurs puissent concevoir des portefeuilles qui répondent à des objectifs de durabilité spécifiques sans modifier de manière significative leur profil de risque global.
Par exemple, en réponse à la demande d’un client, nous avons pu constituer un portefeuille d’obligations d’entreprises libellées en francs suisses avec un objectif de décarbonation, visant une réduction annuelle de 5% de l’intensité carbone moyenne pondérée (WACI) par rapport au niveau de référence de 2019 de l’indice Swiss Bond Index (SBI), tout en conservant une faible tracking error(1).
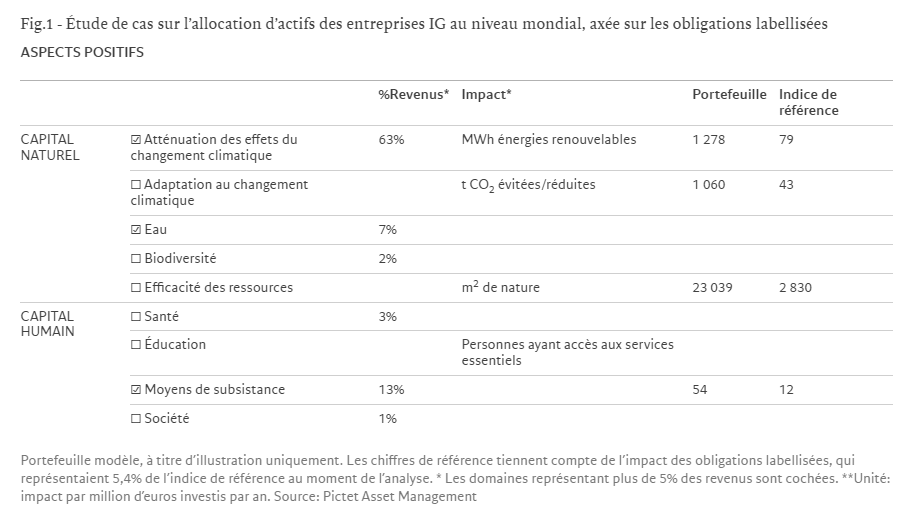
Les investisseurs peuvent également poursuivre plusieurs objectifs de durabilité simultanément. Notre portefeuille modèle (Fig. 1) montre comment un investisseur disposant déjà d’une allocation en obligations d’entreprises de qualité investment grade peut atteindre plusieurs objectifs d’impact, notamment l’atténuation du changement climatique, la protection de la biodiversité et l’amélioration de l’accès aux services essentiels, en intégrant des obligations labellisées ESG(2).
Le portefeuille ainsi constitué présente un tracking error minimal par rapport à l’indice obligataire Bloomberg Global Aggregate Corporate tout en offrant un rendement similaire.
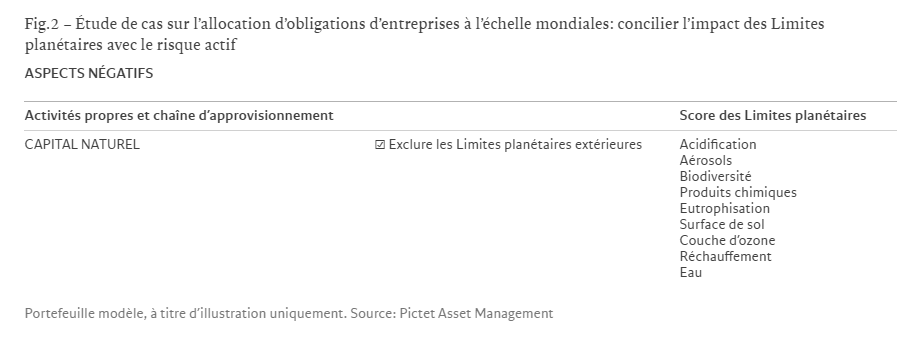
Un résultat similaire peut également être obtenu avec une allocation mondiale en obligations d’entreprises notées investment grade. Nous avons élaboré un portefeuille modèle en nous appuyant sur le cadre des Limites planétaires (Fig.2) – un filtre qui nous permet d’identifier et d’exclure les émetteurs dont les activités nuisent à la planète dans l’un des neuf domaines environnementaux critiques(3). En mettant en œuvre diverses techniques d’optimisation de portefeuille, nous avons pu atteindre un double objectif: maintenir un budget de risque actif strictement contrôlé et réduire au minimum le score des Limites planétaires du portefeuille.
Le portefeuille ainsi constitué présentait une empreinte environnementale nettement inférieure à celle de l’indice de référence, un rendement similaire et une tracking error inférieure à 0,5%.
Il existe de nombreuses autres approches que les investisseurs peuvent adopter pour élargir encore davantage la gamme d’options d’investissement disponibles. Le Bloomberg Cambridge University (BCam) Corporate Index, par exemple, est un nouvel indice de référence dédié aux obligations d’entreprises qui exclut les sociétés impliquées dans l’expansion des carburants fossiles ou qui la financent.
Ce qui distingue l’indice BCam, c’est qu’il dispose d’une fonctionnalité innovante qui encourage et récompense les engagements permettant de faire évoluer les pratiques des entreprises. Il combine un engagement axé sur la recherche avec des critères clairs d’inclusion dans l’indice, tout en offrant aux entreprises la possibilité de réintégrer l’indice si elles s’améliorent.
Les institutions manifestent un intérêt croissant pour l’utilisation de cet indice. La Caisse Commune des Pensions du Personnel des Nations Unies et l’Université de Cambridge ont exprimé leur soutien à l’indice BCam de sortie des énergies fossiles (fossil phase-out), avec des allocations potentielles totalisant 750 millions de dollars pour les mandats qui le répliquent. Parmi les autres investisseurs importants ayant participé à sa création figurent le California State Teachers’ Retirement System (CalSTRS), le Universities Superannuation Scheme britannique et la Caisse fédérale de pensions PUBLICA(4).
Étant donné que de plus en plus d’investisseurs institutionnels, de family offices et d’investisseurs soucieux du développement durable adoptent des objectifs non financiers, le crédit durable s’impose comme une classe d’actifs traditionnelle. Les obligations vertes restent le segment dominant du marché des obligations labellisées ESG, avec un volume d’émissions cumulé dépassant désormais les 4 000 milliards de dollars, du fait de l’accroissement de la demande pour les instruments finançant l’atténuation du changement climatique et l’adaptation à celui-ci, la résilience, les énergies propres, les transports bas carbone, les bâtiments verts, les infrastructures hydrauliques durables et d’autres activités en faveur du climat(5).
La croissance des obligations durables permet aux investisseurs de mieux maîtriser les résultats qu’ils souhaitent obtenir avec leurs portefeuilles. Ces approches nécessitent des décisions d’investissement actives, mais elles n’obligent plus les investisseurs à accepter des écarts importants par rapport à l’indice de référence. Comme le montrent nos études de cas, des techniques minutieuses de construction et d’optimisation du portefeuille peuvent aider à préserver la diversification, à maintenir des caractéristiques de rendement similaires à celles de l’indice de référence et à réduire le risque de concentrations et d’expositions involontaires.
- Le WACI mesure l’exposition d’un portefeuille d’investissement aux entreprises à forte intensité carbone en divisant les émissions de gaz à effet de serre par le chiffre d’affaires et en pondérant chaque entreprise en fonction de sa part dans le portefeuille. Source: UN PRI
- https://www.pictet.com/uk/en/insights/beginner-guide-to-esg-labelled-bond
- Les Limites planétaires constituent un cadre de développement durable reconnu à l’échelle mondiale qui définit les seuils environnementaux à ne pas dépasser pour que l’humanité puisse prospérer. Pour plus de détails, veuillez consulter: https://am.pictet.com/ch/en/intermediaries/investment-research/planetary-boundaries-and-environmental-footprint-of-businesses
- https://www.reuters.com/sustainability/cop/cambridge-un-pension-scheme-back-novel-climate-focused-bond-index-11/04/2025/
- https://www.climatebonds.net/news-events/press-room/press-releases/sustainable-debt-market-surpasses-usd7tn-aligned-issuance
Communication marketing
Bien que les informations utilisées pour la rédaction de ce document proviennent de sources jugées fiables, aucune garantie n’est donnée quant à leur exactitude ou à leur exhaustivité. Les informations, opinions et estimations figurant dans ce document reflètent une appréciation émise à la date de publication initiale, et sont susceptibles d’être modifiées sans notification préalable. Les informations et données qu’il contient ne doivent être considérées ni comme une offrecommerciale ni comme une incitation à acheter ou à vendre des titres et autres instruments financiers, ou à y souscrire, ou à solliciter des services. Ce document ne comporte pas suffisamment d’informations pour servir de fondement à une décision d’investissement. Il ne convient dès lors pas de s’appuyer sur son contenu pour examiner l’opportunité d’investir dans des produits ou des services proposés ou distribués par Pictet Asset Management. Pictet Asset Management n’a pris aucune disposition en vue de s’assurer que les titres mentionnés dans ce document étaient adaptés à chaque investisseur individuel. Le présent document ne saurait en aucun cas remplacer l’exercice d’un jugement indépendant. Avant toute décision d’investissement, les investisseurs devraient s’assurer de l’adéquation du placement envisagé avec leurs objectifs d’investissement et leur situation financière, ainsi qu’avec les connaissances et l’expérience dont ils disposent dans le domaine financier, ou consulter un spécialiste financier. De même, avant d’investir dans un fonds géré par Pictet, ils devraient prendre connaissance du prospectus (ou document équivalent). Le traitement fiscal, qui dépend de la situation individuelle de chaque investisseur, est susceptible d’évoluer. Les performances passées ne doivent pas être considérées comme un indicateur de la performance future. La valeur et le rendement des titres ou des instruments financiers mentionnés dans ce document ne sont pas garantis et peuvent fluctuer. Les investisseurs risquent par conséquent de ne pas recouvrer le montant initialement investi.