Actions
1Obligations
1Flexibles
1Perf. absolue
1L'essentiel de l'actualité patrimoniale et financière pour les CIF, chaque matin dans votre boîte mail.
Fidelity International : les marchés sont une fabuleuse machine à remonter le temps.
Les marchés sont une fabuleuse machine à remonter le temps. Et même parfois à plusieurs époques en même temps.
La semaine dernière, avec la dette française, les investisseurs se sont payés un voyage spatio-temporel inédit entre le début du siècle et l'immédiat après-guerre. À 4,92 %, l'OAT à 10 ans est revenu à un sommet de 2002 - à l'époque où l'euro sonnant et trébuchant entrait en circulation. À 119 % du PIB (voir graphique), la dette publique française a atteint, fin juin, son plus haut niveau depuis 1946 - année de naissance de la IVème République ! Un vrai retour en arrière. Ou à la case départ, c'est selon… La visite du Pape n'y fera rien. Question endettement, il n'y aura pas de miracle. Et ce ne sont pas les 54 milliards d'euros d'économies prévues dans le projet de budget 2027, présenté par le gouvernement, qui vont changer la face du déficit. Au meilleur des cas, il s'agit simplement de stabiliser la dette. Alors, dans un contexte où l'État doit être mis au pain sec et à l'eau, les promesses de campagne vont être difficiles à tenir…
Le marché en a bien conscience et continue donc de mettre la pression sur la France. Dans le sillage des rendements, le spread franco-allemand s'est un peu plus dilaté la semaine passée pour dépasser les 150 pb soit, là encore, un retour à fin 2011, en pleine crise de la dette. La déréliction hexagonale n'a toutefois pas lieu d'être. D'une part parce que l'ensemble des économies occidentales sont aujourd'hui sous tension. À commencer par les États-Unis dont le 10 ans, à un plus haut de 5,35 % jeudi dernier, revient aussi flirter avec ses niveaux de 2002. D'autre part, parce qu'avec des rendements qui ont retrouvé de l'allure, les obligations d'État ouvrent à nouveau l'appétit des investisseurs. La France n'a ainsi pas eu trop de mal à lever 12 milliards d'euros sur le marché, la semaine passée. Alors, à un taux moyen de 4,93 % pour la tranche à 10 ans, ça pique un peu. Mais il faut voir le bon côté des choses. À ce rythme-là, les bons du Trésor français à long terme vont finir par être plus tentants qu'un indice technologique ou qu'une future action Anthropic. En tout cas, il y a tout lieu de guetter un point de bascule à venir entre les deux classes d'actifs.
Une croissance continue du ratio Dette sur PIB en France
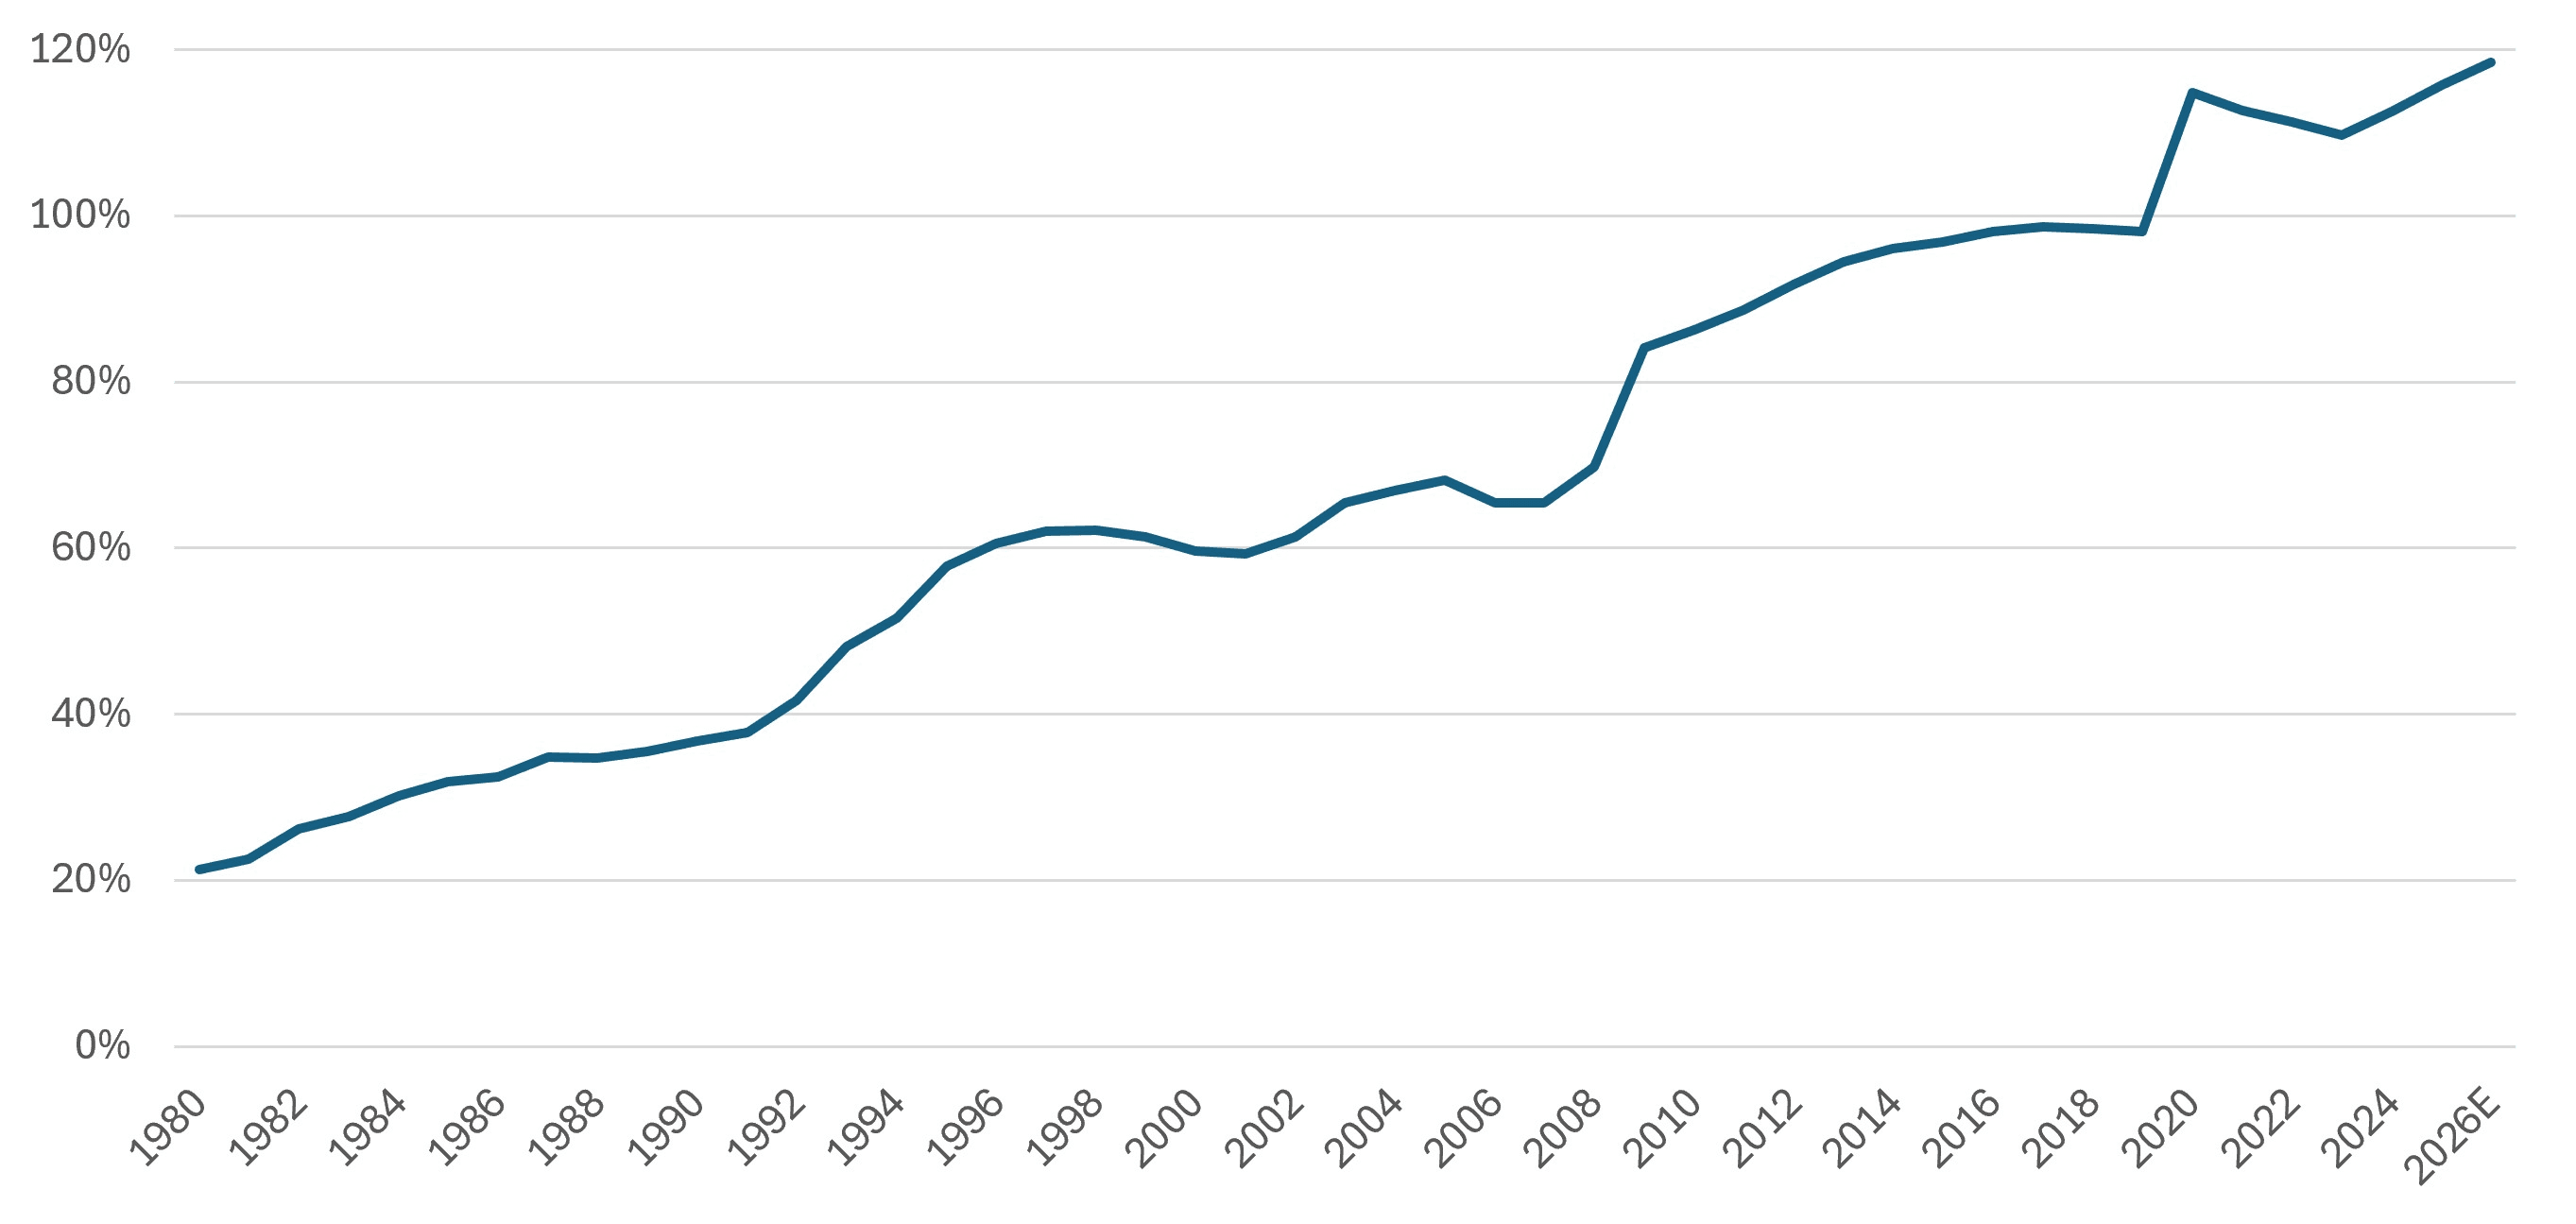
Source : FMI (estimation pour 2026)
Au terme d'une semaine marquée par de la volatilité sur l'obligataire et une salve de publications, les marchés ont terminé sans grande direction. Une fois encore, les actions signent la plus forte hausse mais sont désormais rejointes en territoire positif par les obligations qui, à la faveur de la hausse des rendements, redeviennent attractives. Seules les matières premières sont sur le reculoir, pénalisées par la légère décrue des prix de pétrole et l'annonce en fin de semaine du déblocage par les pays du G7 de réserves stratégiques. Le baril de brut (Brent) termine néanmoins la semaine juste au-dessus du seuil des 100 dollars mais s'offre une hausse mensuelle de 14 %.
| Classes d'actifs * | Performances hebdo. (en %) | Performances 2026 (en %) |
|---|---|---|
| Actions | 0.4 | 18.6 |
| Obligations | 0.2 | -2.3 |
| Matières Premières | -0.8 | 38.1 |
| Liquidités | 0.0 | 1.6 |
Les actions ont avancé sans grande direction. Les tensions sur l'obligataire ont certes continué de peser sur les marchés. Mais, parallèlement, le secteur technologique - avec, en point de mire, la prochaine IPO d'Anthropic - ainsi que plusieurs indicateurs (emploi US et inflation) et leur conséquence sur l'horizon monétaire, ont animé la tendance. Au final, seuls les États-Unis et, surtout, le Japon parviennent à s'adjuger des gains hebdomadaires. À l'inverse, l'Europe et le Royaume-Uni, plus exposés au risque inflationniste, signent les deux plus fortes baisses.
| Régions ** | Performances hebdo. (en %) | Performances 2026 (en %) |
|---|---|---|
| Amérique du Nord | 0.8 | 18.2 |
| Japon | 1.2 | 27.6 |
| Europe hors Royaume-Uni | -1.1 | 9.4 |
| Asie-Pacifique hors Japon | 0.0 | 14.6 |
| Pays émergents | -0.1 | 29.1 |
Avec la flambée des rendements ces dernières semaines, le compartiment obligataire retrouve de l'intérêt aux yeux des investisseurs. Et même si le mouvement est encore timide, une tendance semble se dessiner au terme de la semaine écoulée. Après quasiment six semaines de recul, l'investment grade s'offre une légère hausse hebdomadaire. Au même titre que le court terme. À l'inverse, le high yield recule dans le sillage des actions. Effaçant ainsi ses gains depuis le début de l'année, le haut rendement cède la tête du palmarès annuel au court terme.
| Segments *** | Performances hebdo. (en %) | Performances 2026 (en %) |
|---|---|---|
| Investment Grade | 0.2 | -2.3 |
| High Yield | -0.8 | -0.2 |
| Court Terme | 0.2 | 0.1 |
À l'issue d'un mois marqué par de fortes ventes d'obligations des économies occidentales, les rendements ont continué de se tendre la semaine passée. Le 10 ans américain a pris 12 pb sur la semaine et son pendant français (OAT), 15 pb. Désormais à peu ou prou 5 %, les bons du Trésor de ces pays commencent à offrir sur 10 ans un rendement intéressant pour les investisseurs. En revanche, à contre-courant de la tendance, le Bund de même maturité commençait parallèlement à se détendre, lâchant 17 pb sur la semaine.
| Indicateurs clés | Niveau |
|---|---|
| US T-Bond 10 ans (Etats-Unis) | 5.28 % |
| Bund 10 ans (Allemagne) | 3.45 % |
| OAT 10 ans (France) | 4.87 % |
Côté changes, la semaine a été principalement marquée par le recul de l'euro face à l'ensemble des autres devises. L'inflation ressortie à 3,8 % sur un an et les tensions sur l'obligataire notamment ont pesé sur la monnaie unique, faisant ainsi reculer la paire euro-dollar sur le seuil des 1,12 pour la première fois depuis plus d'un an et demi. De son côté, le billet vert continue de s'apprécier, signant sa plus forte hausse mensuelle depuis juin dernier.
Principales parités
1 € = 1.12 $
1 € = 0.85 £
1 € = 176.99 ¥
| Inflation | Taux directeurs |
|---|---|
| Etats-Unis = 3.4 % | Etats-Unis = 3.75 - 4.00 % |
| Zone Euro = 3.8 % | Zone Euro = 2.50 % |
Fidelity fournit uniquement des informations sur ses produits. Par conséquent, ce document ne constitue ni une offre de souscription, ni un conseil personnalisé. Pour tout conseil personnalisé, veuillez contacter votre intermédiaire financier.
Toute souscription dans un support de placement de Fidelity doit se faire sur la base du prospectus actuellement en vigueur et des documents périodiques disponibles sur www.fidelity.fr
Accompagnement éditorial : Edit360.
La valeur des investissements et des revenus qui en découlent peut évoluer à la hausse comme à la baisse et l’investisseur est susceptible de ne pas récupérer l’intégralité du montant initialement investi. Les valeurs citées dans ce document ne constituent pas des recommandations d’achat ou de vente. Elles ne sont données qu’à titre d’illustration. Les investissements à l'étranger peuvent être affectés par l'évolution des taux de change des devises. Il est possible que les émetteurs d’obligations ne puissent pas rembourser les fonds qu’ils ont empruntés ou verser les intérêts dus. Source : Fidelity International, Thomson Reuters Eikon. Les performances passées ne préjugent pas des performances futures. Performances des classes d’actifs affichées en €. *Classes d'actifs : Actions (MSCI AC World $) ; Obligations (ICE BofAML Euro Large Cap.) ; Matières Premières (Bloomberg Commod. €) ; Liquidités (Cash €). **Indices Actions : Amérique du Nord (MSCI North America $) ; Japon (MSCI Japan $) ; Europe ex. UK (MSCI Europe ex. UK $) ; Asie-Pacifique ex. Japon (MSCI Pacific ex. JP $) ; Pays émergents (MSCI Emerging Markets $). ***Indices de taux : Investment Grade (ICE BofAML Euro Large Cap.) ; Court terme (ICE BofA 1-3 Year Euro Broad Market Index) ; High Yield (Haut Rendement / ICE BofA European Currency Fixed & Floating Rate High Yield Index). Inflation : US CPI Urban Consumers YoY et Euro Area MUICP All Items YoY. Taux directeurs : Federal Fund Target Rate Upper Bound et ECB Deposit Facility Announcement Index.
Ce document ne peut être reproduit ou distribué sans autorisation préalable.
Fidelity fournit uniquement des informations sur ses produits et n’émet pas de recommandations d’investissement fondées sur des circonstances spécifiques, ce document ne constitue ni une offre de souscription, ni un conseil personnalisé. Fidelity International fait référence au groupe de sociétés qui forme la structure globale de gestion de placements qui fournit l'information sur les produits et services dans les juridictions désignées à l'exception de l'Amérique du Nord. Cette information n’est pas destinée et ne peut être utilisée par des résidents au Royaume-Uni ou aux Etats-Unis. Ce document est destiné uniquement aux investisseurs résidant en France. Sauf cas contraire, toutes les informations communiquées sont celles de Fidelity International, et tous les points de vue exprimés sont ceux de Fidelity International. Fidelity, Fidelity International, le logo Fidelity International ainsi que le symbole F sont des marques déposées de FIL Limited. Le présent document a été établi par FIL Gestion, SGP agréée par l'AMF sous le N°GP03-004, 21 Avenue Kléber, 75116 Paris. CP202103. PM 4126
Une sélection mondiale d’entreprises technologiques responsables (article 9 SFDR), pour capter la dynamique du secteur avec un processus ISR exigeant.
