Actions
1Obligations
1Flexibles
1Perf. absolue
1L'essentiel de l'actualité patrimoniale et financière pour les CIF, chaque matin dans votre boîte mail.
Dérives budgétaires, choc énergétique et dilemme de la BCE : nous vous livrons notre analyse des mouvements qui redessinent la courbe des taux européens et les scénarios…
Par Frédéric LEROY, Gérant multi-actifs
Entre avril 2025 et février 2026, la courbe des taux européenne affichait une pente prononcée. Le segment 2-10 ans allemand oscillait alors autour de 80 points de base (pb), atteignant un pic à 87 pb en avril 2025. Cet écart s’expliquait par l’assouplissement monétaire de la Banque centrale européenne (BCE) : entre juin 2024 et juin 2025, l'institution a abaissé ses taux directeurs de 200 pb pour les ramener à 2%. Le rendement du Bund allemand à 2 ans a ainsi connu un plancher de 1,66 % en avril 2025, tandis que les taux à long terme restaient sous pression haussière, portés par des considérations budgétaires et les volumes d’émissions.
Depuis mars 2026, la dynamique s’est inversée. La courbe s'est fortement aplatie, le spread 2-10 ans s'établissant désormais autour de 40 pb, après un point bas à 24 pb fin septembre 2025. Fait marquant : la hausse des taux courts a été nettement plus rapide que celle des taux longs, alors même que le retour des craintes sur les dettes souveraines aurait dû pénaliser les échéances lointaines.
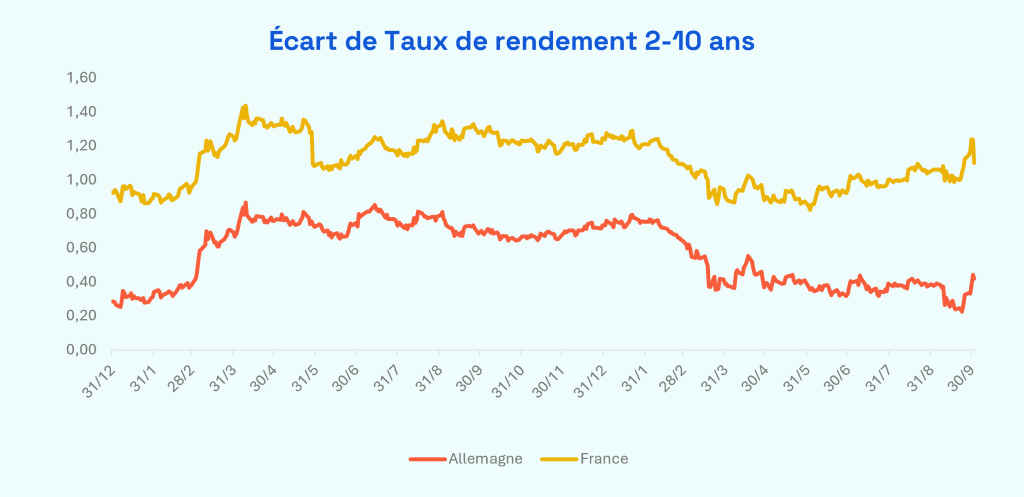
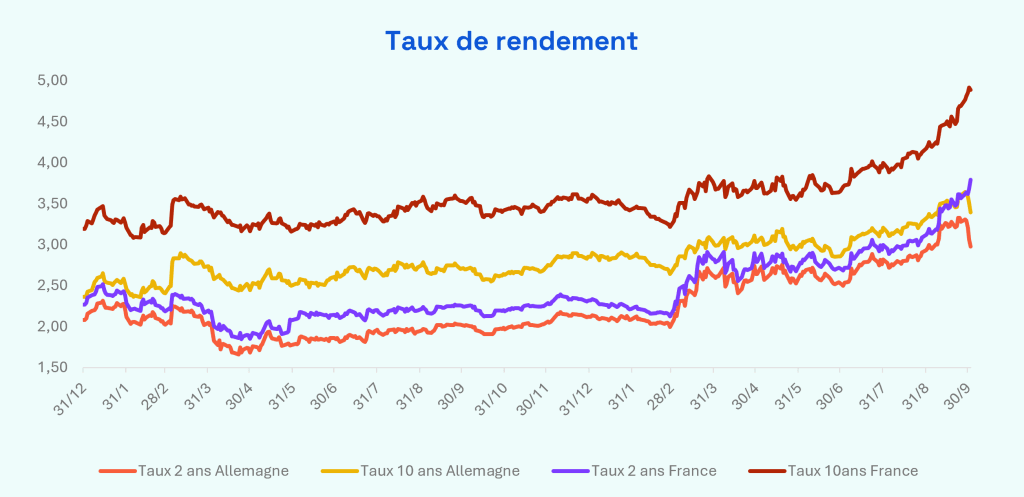
La France se distingue dans ce contexte. On remarque que la courbe française s’est moins aplatie que la courbe allemande, preuve que la prime de risque liée au poids de la dette tricolore reste bien prise en compte par les investisseurs sur toutes les échéances de courbe : l’actualité récente voit les taux à 2 ans et 10 ans français évoluer à la hausse et s’écarter de leurs homologues allemands en baisse dans une logique de valeur refuge.
Ce basculement s'explique par le déclenchement du conflit en Iran fin février 2026. La flambée des prix du pétrole qui a suivi a poussé les banques centrales mondiales à durcir le ton et leurs politiques. Face au blocage du détroit d'Ormuz, les instituts d'émission ont réagi promptement pour juguler l'inflation, éviter les effets de second tour et préserver leur crédibilité – une leçon retenue des retards d'action au début de la guerre en Ukraine.
Les marchés anticipent désormais un cycle rapide de resserrement. Malgré deux hausses effectives de la BCE en juin et septembre 2026, les investisseurs tablent encore sur presque trois hausses supplémentaires. Cette perspective a violemment tendu la partie courte de la courbe, propulsant le taux allemand à 2 ans au-dessus de 3 % en septembre 2026.
Bien que cette tension sur les taux courts pousse mécaniquement l’échéance à 10 ans vers le haut – le Bund à 10 ans ayant franchi le seuil symbolique de 3,50 % pour la première fois depuis 2011 –, le mouvement sur le long terme est resté plus contenu. Pourquoi ?
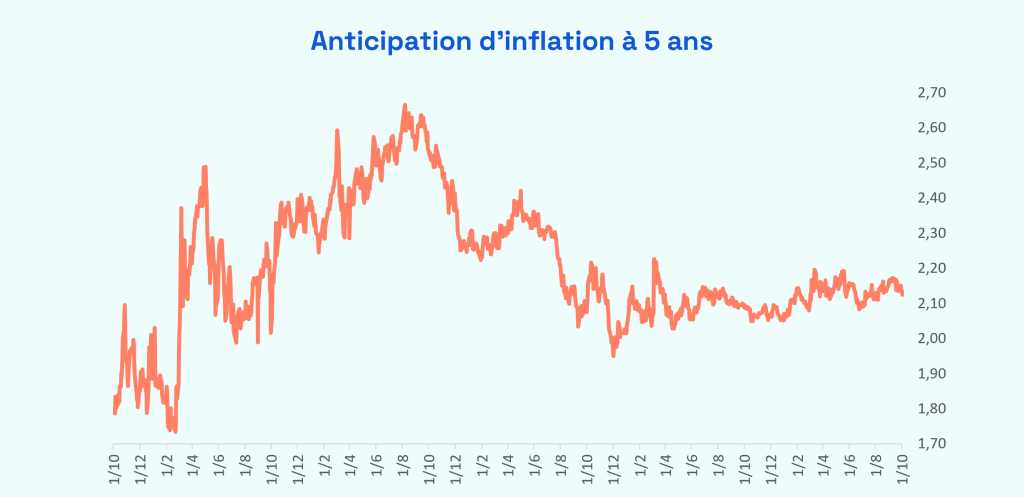
Plusieurs éléments plaident pour un recalibrage des attentes du marché :
Dans ces conditions, la BCE, même si son unique objectif officiel est de maintenir l’inflation sur un niveau modéré, souhaite-t-elle être restrictive alors que l’économie affronte de forts vents contraires ? Habituellement, une Banque Centrale augmente ses taux lorsqu’elle considère que l’inflation risque de remonter durablement au-dessus de son objectif compte tenu d’un rythme de croissance économique proche ou au-dessus du potentiel, alimenté par exemple par une politique budgétaire expansive.
La BCE fait face à un véritable dilemme : l'inflation actuelle ne découle pas d'une surchauffe économique, mais d'un choc d'offre énergétique qui pénalise la croissance. Accentuer la hausse des taux directeurs, alors qu’ils sont proches du niveau neutre aggraverait le ralentissement économique sans possibilité de relais budgétaire.
Le spectre d'un ralentissement économique devrait rapidement inciter la BCE à la prudence, entraînant un repli des anticipations de hausse de ses taux directeurs et une détente sur les taux courts.
À l'inverse, les taux longs devraient montrer une certaine résistance à la baisse. La question de la soutenabilité des dettes publiques restera centrale à l'approche des élections. De plus, la concurrence du secteur privé, notamment pour le financement de l'intelligence artificielle, continuera de faire pression sur les ressources financières disponibles.
Dans ce contexte, l’aplatissement de la courbe des taux en zone Euro semble toucher à sa fin. Nous devrions assister de nouveau à une repentification par les deux extrêmes de la courbe : une baisse modérée des taux courts (dans une logique de moindre anticipation de hausse des taux directeurs et non de baisse réelle de ces derniers) et des taux longs qui questionnent le plus désormais et demeureront sous surveillance étroite en raison des enjeux budgétaires des États.
Ecofi, au 05 octobre 2026.
Les performances passées ne sont pas un indicateur fiable des performances futures. Document non contractuel. Les analyses et les opinions mentionnées
ci-dessus représentent le point de vue de l’auteur. Elles sont émises en date du 05 octobre 2026 et sont susceptibles d’évoluer. Elles ne sauraient être interprétées comme possédant une quelconque valeur contractuelle. Ce document est produit à titre purement indicatif. Il constitue une présentation conçue et réalisée par Ecofi à partir de sources qu’elle estime fiables. Ecofi se réserve la possibilité de modifier les informations présentées dans ce document à tout moment et sans préavis. Il est produit à titre d’information uniquement et ne constitue pas une recommandation d’investissement personnalisée.
Une sélection mondiale d’entreprises technologiques responsables (article 9 SFDR), pour capter la dynamique du secteur avec un processus ISR exigeant.
