Le grand rééquilibrage : les arguments en faveur de l’Europe
Pictet AM : des actions à l’immobilier, l’amélioration des fondamentaux rend l’Europe à nouveau attrayante pour les investisseurs.

Des actions à l’immobilier, l’amélioration des fondamentaux rend l’Europe à nouveau attrayante pour les investisseurs.
Par Patrick Zweifel, Chief Economist
Des actions cotées au crédit, en passant par l’immobilier, les investisseurs recommencent à s’intéresser à l’Europe.
Cette évolution s’explique en partie par la concentration extrême des portefeuilles mondiaux. Le rebond remarquable d’une poignée de valeurs technologiques américaines a conduit la plupart des investisseurs en actions à concentrer leurs placements sur un seul pays, une seule devise et un seul secteur.
Beaucoup se demandent aujourd’hui s’il est encore raisonnable de regrouper l’essentiel de leurs risques dans ce secteur.
Ce changement d’attitude ne repose pas sur une perception du déclin américain. Selon l’indice d’innovation 2025 de l’OMPI, les États-Unis restent l’une des économies les plus innovantes au monde. Ses marchés de capitaux sont sans égal, ses entreprises technologiques donnent le ton en matière d’innovation mondiale et sa capacité à attirer les talents reste forte. Tout cela ne fait aucun doute.
Pourtant, l’histoire montre que, même si les cycles de leadership en matière d’investissement peuvent durer une décennie, voire plus, ils finissent par s’essouffler. Les États-Unis ont dominé les rendements boursiers dans les années 1990; l’Europe et les marchés émergents ont pris le relais dans les années 2000; puis les États-Unis ont repris le dessus après la crise financière mondiale et la crise de la dette européenne. Il se pourrait bien que le vent soit de nouveau en train de tourner.
Ces évolutions coïncident souvent avec une période durant laquelle un secteur de l’économie stimule la croissance grâce à l’endettement. Dans les années 1990, c’étaient les entreprises; dans les années 2000, les ménages américains; aujourd’hui, il s’agit de l’État. Depuis 2009, les États-Unis affichent un déficit budgétaire moyen de 6,4% du PIB, le plus élevé parmi les économies avancées. La dette publique est passée de 87% à 124% du PIB, soit une hausse de 37 points de pourcentage (voir Fig. 1).
Même en se basant sur un multiplicateur prudent, cette expansion budgétaire a contribué à augmenter la croissance américaine d’environ 0,5 point de pourcentage chaque année. L’exceptionnalisme américain découle donc non seulement de l’innovation, mais aussi de l’effet de levier budgétaire. Mais malgré tous ces progrès, de tels déficits ne peuvent pas perdurer.
L’inévitable assainissement budgétaire devrait transformer le contexte politique, qui passera d’un vent porteur à un frein pour les marchés financiers américains.
Fig. 1 - Marge de manœuvre financière
Dette publique, en pourcentage du PIB
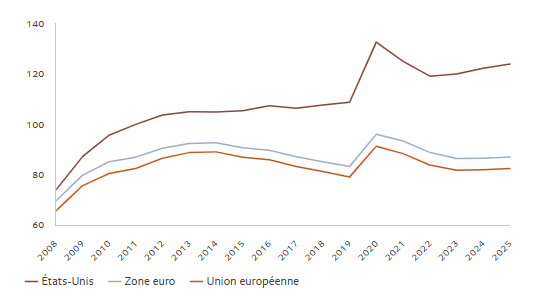
Source: Pictet Asset Management, CEIC, LSEG. Données couvrant la période allant du 01.01.2008 au 01.01.2025.
Essor des investissements en Europe
À l’inverse, l’Europe est désormais en mesure d’augmenter ses dépenses et ses investissements pour stimuler son économie, et renforcer la valeur de ses actifs. Sur la même période, la dette publique de l’Union européenne n’a progressé que de 7 points de pourcentage.
L’Europe souffre moins d’un déficit technologique que d’un déficit de financement et d’expansion. Cette faiblesse est perceptible tout au long de la chaîne de l’innovation, de la recherche à la production de masse. La réglementation pose particulièrement problème.
Environ 69% des entreprises européennes citent la réglementation comme une contrainte majeure, contre 54% des entreprises américaines; 45% jugent l’accès au financement insuffisant, contre seulement 29% outre-Atlantique(1).
Le défi de l’Europe ne consiste donc pas à générer des idées, mais à en tirer la valeur économique. C’est précisément là que les politiques commencent à évoluer.
Les rapports phares de l’ancien Premier ministre italien Enrico Letta sur le renforcement et l’approfondissement du marché unique de l’Union européenne, ainsi que de l’ancien président de la Banque centrale européenne Mario Draghi sur le renforcement de la compétitivité et de la croissance en Europe, se traduisent actuellement par des mesures concrètes: une union de l’épargne et des investissements, des marchés des capitaux plus développés, une simplification de la réglementation, une augmentation des dépenses de défense et une accélération de la politique industrielle.
Avant tout, l’Europe s’apprête à mettre en œuvre un levier budgétaire qui a longtemps été sous-utilisé. La dette publique représentant environ 30 points de pourcentage du PIB de moins que celle des États-Unis, le potentiel de rattrapage est bien réel. Près de 15% du PIB de l’Union européenne devraient être investis au cours de la prochaine décennie, dont environ un tiers proviendra d’Allemagne, dans des secteurs où ces dépenses pourraient avoir un impact significatif sur la productivité, tels que la défense, les infrastructures, l’intelligence artificielle et la transition écologique. Si ces montants sont mobilisés rapidement, la croissance européenne pourrait plus que doubler au cours des trois à cinq prochaines années, pour atteindre 2% à 2,5%, selon notre analyse.
Progrès réalisés dans les secteurs de l’énergie, de la défense et bancaire
La transition énergétique donne déjà un aperçu de ce qu’il serait possible de réaliser. Depuis 2020, la production d’électricité solaire en Europe a augmenté de plus de 20% par an, grâce à un cycle d’investissement à grande échelle dans les réseaux, les infrastructures, le stockage et l’industrie. Les dépenses de défense suivent la même tendance: sur la même période, la part de l’Europe dans les dépenses militaires mondiales est passée d’environ 16% à près de 20%.
L’intégration financière s’accélère également. En 2025, les fusions et acquisitions bancaires européennes ont atteint leur plus haut niveau depuis plus de dix ans, et la dynamique s’est poursuivie en 2026. Les opérations transfrontalières – BPCE-Novo Banco, Erste-Santander Polska, BAWAG-PTSB – contribuent progressivement à la mise en place d’un marché bancaire plus intégré.
Ensemble, la consolidation du secteur et la convergence réglementaire renforcent la capacité du système bancaire européen à financer l’investissement et à faire profiter les acteurs économiques des avantages de l’intégration financière.
Tirer parti de l’épargne des ménages
Les investisseurs individuels pourraient également contribuer à dynamiser l’économie. L’Europe commence à mobiliser ce qui pourrait être son atout le plus sous-estimé: l’épargne des ménages. Dans la zone euro, les ménages épargnent plus de 16% de leur revenu disponible, contre environ 3% aux États-Unis. Ce vaste réservoir d’épargne, longtemps mal affecté, devient peu à peu un levier macroéconomique. Les programmes lancés par les pouvoirs publics se multiplient dans toute la zone euro, avec un objectif commun: relier l’épargne des ménages aux besoins de financement des entreprises.
Bien entendu, de nombreux défis restent à relever: des marchés des capitaux fragmentés, la lenteur des réformes et l’absence d’un actif sans risque comparable aux bons du Trésor américain. Mais les marchés n’exigent pas la perfection; ils recherchent une amélioration des fondamentaux lorsque les attentes ailleurs deviennent excessives.
Nous pensons que l’Europe est sur la bonne voie pour devenir une source crédible de croissance, de bénéfices et d’innovation. Ce grand rééquilibrage ne serait alors pas le signe d’un déclin des États-Unis, mais celui d’un monde dans lequel la diversification est le moteur de la performance des investissements, et où l’Europe constitue un pilier essentiel des portefeuilles mondiaux.
(1) Enquête 2025 de la BEI sur l’investissement - Union européenne.
Bien que les informations utilisées pour la rédaction de ce document proviennent de sources jugées fiables, aucune garantie n’est donnée quant à leur exactitude ou à leur exhaustivité. Les informations, opinions et estimations figurant dans ce document reflètent une appréciation émise à la date de publication initiale, et sont susceptibles d’être modifiées sans notification préalable. Les informations et données qu’il contient ne doivent être considérées ni comme une offrecommerciale ni comme une incitation à acheter ou à vendre des titres et autres instruments financiers, ou à y souscrire, ou à solliciter des services. Ce document ne comporte pas suffisamment d’informations pour servir de fondement à une décision d’investissement. Il ne convient dès lors pas de s’appuyer sur son contenu pour examiner l’opportunité d’investir dans des produits ou des services proposés ou distribués par Pictet Asset Management. Pictet Asset Management n’a pris aucune disposition en vue de s’assurer que les titres mentionnés dans ce document étaient adaptés à chaque investisseur individuel. Le présent document ne saurait en aucun cas remplacer l’exercice d’un jugement indépendant. Avant toute décision d’investissement, les investisseurs devraient s’assurer de l’adéquation du placement envisagé avec leurs objectifs d’investissement et leur situation financière, ainsi qu’avec les connaissances et l’expérience dont ils disposent dans le domaine financier, ou consulter un spécialiste financier. De même, avant d’investir dans un fonds géré par Pictet, ils devraient prendre connaissance du prospectus (ou document équivalent). Le traitement fiscal, qui dépend de la situation individuelle de chaque investisseur, est susceptible d’évoluer. Les performances passées ne doivent pas être considérées comme un indicateur de la performance future. La valeur et le rendement des titres ou des instruments financiers mentionnés dans ce document ne sont pas garantis et peuvent fluctuer. Les investisseurs risquent par conséquent de ne pas recouvrer le montant initialement investi.