Les yeux de la tête
Fidelity International : par les temps qui courent, on ne va pas se priver d'une bonne nouvelle…

Par les temps qui courent, on ne va pas se priver d'une bonne nouvelle…
Contre toute attente et en dépit des aléas actuels, la croissance ne se porte pas si mal. On peut même dire qu'elle fait de la résistance au regard des pressions inflationnistes, d'un baril à 100 dollars, du surendettement des économies développées et d'un horizon géopolitique et commercial embrumé. C'est le constat qui a transpiré la semaine dernière de la publication des derniers PMI sur septembre de part et d'autre de l'Atlantique. Et, autant le dire d'emblée, ce ne sont pas trois équerres, deux compas et un bloc de feuilles doubles A4 perforées gros carreaux qui soutiennent la tendance. L'achat saisonnier des fournitures scolaires n'y est pour rien si l'on sait que les PMI composite aux États-Unis et en Europe sont respectivement à des plus hauts de cinq et trois ans (voir graphique). La situation est telle qu'en Allemagne, plusieurs instituts économiques ont revu à la hausse leurs prévisions de croissance pour 2026 (à 1,3 %) et 2027 (à 1,1 %).
Dans le contexte actuel, cela tient presque du miracle. Presque… Car en réalité, ces bonnes surprises sont la résultante de plusieurs facteurs. En Europe, elles sont à mettre en lien avec des dépenses consenties l'an dernier, notamment en matière de défense. Le big bang budgétaire de 500 milliards d'euros sur 10 ans annoncé (début mars 2025) par l'Allemagne pour remettre son économie sur les rails de la croissance en est l'un des meilleurs exemples. Outre-Atlantique, si les investissements liés à l'IA soutiennent la tendance, le plan de relance fiscale adopté l'an dernier participe aussi au phénomène. Mais, désormais ces choix pèsent lourdement dans la balance. Certes, Berlin - la fourmi - pouvait se permettre ce petit écart de conduite. Mais d'autres cigales n'en avaient pas forcément les moyens. Surtout à la lumière du contexte actuel, elles paient désormais très cher d'avoir chanté l'an dernier. Et leurs points de croissance leur coûtent désormais les yeux de la tête sur le marché de la dette. Seule consolation, cette résistance économique devrait, malgré des rendements obligataires qui s'envolent sur le souverain et des politiques monétaires plus restrictives, être un facteur de soutien aux marchés actions. Reste à savoir jusqu'à quand ?
Le graph. de la semaine :
Des PMI composites à des plus hauts de 5 ans aux Etats-Unis - 3 ans en zone euro
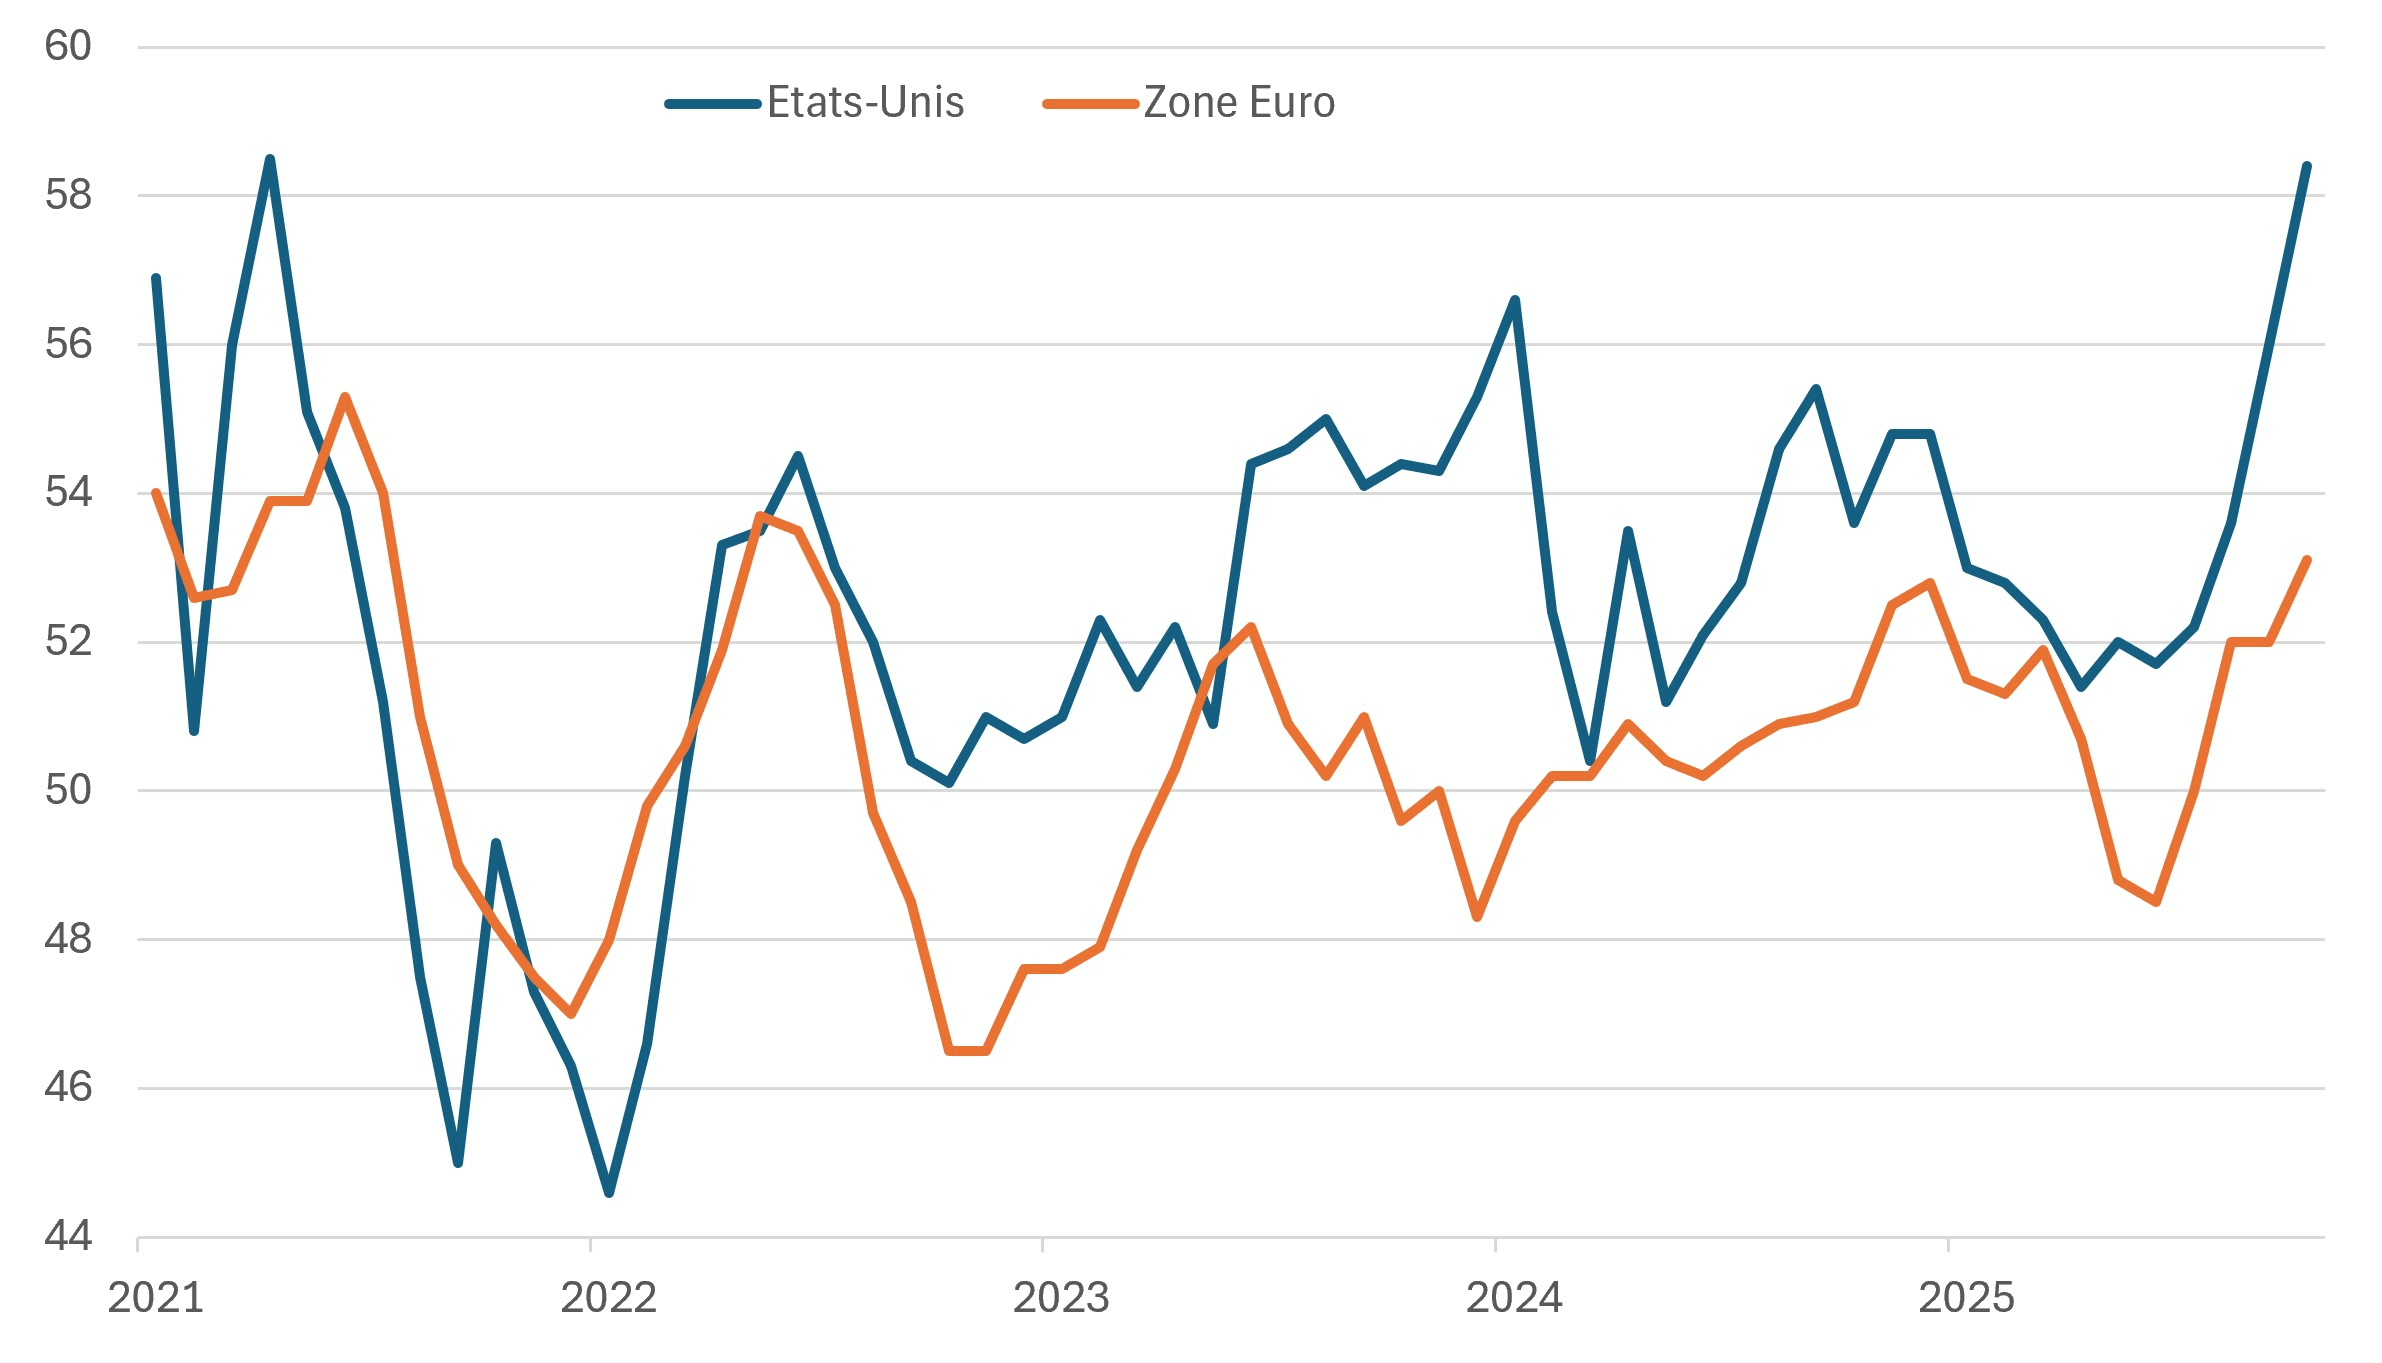
Source : Datatstream, décembre 2021 - septembre 2026.
Performances
Classes d'actifs
En dépit d'un contexte flou sur le front géopolitique et des rendements obligataires sur le souverain qui continuent de gagner en verticalité, ce sont les actions qui ont signé la seule hausse hebdomadaire, la semaine passée. L'espoir d'hypothétiques négociations entre l'Iran et les États-Unis en marge de l'AG de l'ONU ainsi que la réouverture d'un l'oléoduc saoudien ont brièvement fait reculer les cours de l'or noir. Même si les prix du baril (Brent) terminent la semaine au-dessus des 100 dollars, dans leur sillage, les matières premières consolident légèrement. Une fois encore, les obligations restent en marge de toute appréciation.
| Classes d'actifs * | Performances hebdo. (en %) | Performances 2026 (en %) |
|---|---|---|
| Actions | 1.5 | 18.1 |
| Obligations | -0.4 | -2.5 |
| Matières Premières | -0.2 | 39.2 |
| Liquidités | 0.0 | 1.6 |
Actions
Espoirs sur le front géopolitique, détente - toute relative - sur le marché des hydrocarbures et regain d'optimisme sur l'IA et le secteur technologique ont participé la semaine passée à l'appréciation des indices actions. En complément, bien sûr, des PMI de bonne facture en Europe comme aux États-Unis ont aussi soutenu la tendance. Toutefois, le MSCI UK et l'Asie-Pacifique restent en marge de cette appréciation. À l'inverse, ce sont les émergents qui signent la plus forte hausse de la semaine et continuent de caracoler en tête du classement général depuis le début de l'année.
| Régions ** | Performances hebdo. (en %) | Performances 2026 (en %) |
|---|---|---|
| Amérique du Nord | 1.7 | 17.3 |
| Japon | 1.7 | 26.1 |
| Europe hors Royaume-Uni | 0.8 | 10.6 |
| Asie-Pacifique hors Japon | -0.7 | 14.6 |
| Pays émergents | 1.8 | 29.3 |
Obligations
Bien entendu, dans cette ambiance où les investisseurs donnent le sentiment de s'accrocher aux plus minces espoirs, le compartiment obligataire ne brille toujours pas et s'inscrit une fois encore en baisse - pour la quatrième semaine consécutive. Mais contrairement aux précédentes, cette fois, ce n'est pas tant l'investment grade qui signe la plus forte baisse mais le haut rendement. Celui-ci demeure toutefois toujours en tête du palmarès qui prévaut depuis le début de l'année.
| Segments *** | Performances hebdo. (en %) | Performances 2026 (en %) |
|---|---|---|
| Investment Grade | -0.4 | -2.5 |
| High Yield | -0.5 | 0.6 |
| Court Terme | 0.0 | -0.1 |
Les semaines se suivent et se ressemblent sur le front souverain où les rendements des emprunts d'État à long terme continuent de gagner en verticalité. Une tendance à mettre au compte d'un ajustement continu des anticipations monétaires notamment à la lumière d'un contexte macro qui reste solide. La publication des PMI, la semaine passée, a renforcé chez les investisseurs la perspective de nouvelles hausses d'ici la fin de l'année. Contrairement aux dernières semaines, c'est surtout le rendement du 10 ans américain qui s'est tendu (16 pb). En Europe, son pendant allemand a grimpé de 10 pb tandis que l'OAT s'octroyait 15 pb supplémentaires, poussant le spread franco-allemand à 114 pb (jeudi).
| Indicateurs clés | Niveau |
|---|---|
| US T-Bond 10 ans (Etats-Unis) | 5.16 % |
| Bund 10 ans (Allemagne) | 3.62 % |
| OAT 10 ans (France) | 4.72 % |
Marché des changes
Les anticipations monétaires demeurent également palpables sur le marché des changes. Le renforcement des paris en faveur d'une nouvelle hausse des taux directeurs de la Fed d'ici la fin de l'année a continué de profiter au dollar qui s'est apprécié, notamment face à l'euro. La paire finit ainsi la semaine sur le seuil des 1,14. De son côté, le yen continuait de profiter de l'éventualité d'une intervention des instances nippones pour soutenir la devise japonaise.
Principales parités
1 € = 1.14 $
1 € = 0.86 £
1 € = 179.70 ¥
Autres indicateurs (dernières données disponibles)
| Inflation | Taux directeurs |
|---|---|
| Etats-Unis = 3.4 % | Etats-Unis = 3.75 - 4.00 % |
| Zone Euro = 3.2 % | Zone Euro = 2.50 % |
À surveiller cette semaine
- Lundi : "Minutes" (BoJ), discours de Lagarde (BCE).
- Mardi : Discours de Lagarde (BCE), confiance des consommateurs-Conference Board, rapport JOLTS (US).
- Mercredi : Production industrielle (Jp), PMI manufacturier, service et composite (Chi), PIB-T2 (GB), ventes au détail (All), IPC, IPP (Fra, All), taux de chômage (All), création d'emplois non agricoles-ADP, PCE core, PIB-T2 (US).
- Jeudi : Indice Tankan (Jp), PMI manufacturière (Esp, Ita, All,UE, US), taux de chômage (UE), inscriptions hebdomadaires au chômage, ISM manufacturier (US).
- Vendredi : IPC et IPC core (UE), créations d'emplois non agricoles, salaire horaire moyen et taux de chômage, commandes à l'industrie (US).
Fidelity fournit uniquement des informations sur ses produits. Par conséquent, ce document ne constitue ni une offre de souscription, ni un conseil personnalisé. Pour tout conseil personnalisé, veuillez contacter votre intermédiaire financier.
Toute souscription dans un support de placement de Fidelity doit se faire sur la base du prospectus actuellement en vigueur et des documents périodiques disponibles sur www.fidelity.fr
Accompagnement éditorial : Edit360.
Informations sur les risques
La valeur des investissements et des revenus qui en découlent peut évoluer à la hausse comme à la baisse et l’investisseur est susceptible de ne pas récupérer l’intégralité du montant initialement investi. Les valeurs citées dans ce document ne constituent pas des recommandations d’achat ou de vente. Elles ne sont données qu’à titre d’illustration. Les investissements à l'étranger peuvent être affectés par l'évolution des taux de change des devises. Il est possible que les émetteurs d’obligations ne puissent pas rembourser les fonds qu’ils ont empruntés ou verser les intérêts dus. Source : Fidelity International, Thomson Reuters Eikon. Les performances passées ne préjugent pas des performances futures. Performances des classes d’actifs affichées en €. *Classes d'actifs : Actions (MSCI AC World $) ; Obligations (ICE BofAML Euro Large Cap.) ; Matières Premières (Bloomberg Commod. €) ; Liquidités (Cash €). **Indices Actions : Amérique du Nord (MSCI North America $) ; Japon (MSCI Japan $) ; Europe ex. UK (MSCI Europe ex. UK $) ; Asie-Pacifique ex. Japon (MSCI Pacific ex. JP $) ; Pays émergents (MSCI Emerging Markets $). ***Indices de taux : Investment Grade (ICE BofAML Euro Large Cap.) ; Court terme (ICE BofA 1-3 Year Euro Broad Market Index) ; High Yield (Haut Rendement / ICE BofA European Currency Fixed & Floating Rate High Yield Index). Inflation : US CPI Urban Consumers YoY et Euro Area MUICP All Items YoY. Taux directeurs : Federal Fund Target Rate Upper Bound et ECB Deposit Facility Announcement Index.
Informations importantes
Ce document ne peut être reproduit ou distribué sans autorisation préalable.
Fidelity fournit uniquement des informations sur ses produits et n’émet pas de recommandations d’investissement fondées sur des circonstances spécifiques, ce document ne constitue ni une offre de souscription, ni un conseil personnalisé. Fidelity International fait référence au groupe de sociétés qui forme la structure globale de gestion de placements qui fournit l'information sur les produits et services dans les juridictions désignées à l'exception de l'Amérique du Nord. Cette information n’est pas destinée et ne peut être utilisée par des résidents au Royaume-Uni ou aux Etats-Unis. Ce document est destiné uniquement aux investisseurs résidant en France. Sauf cas contraire, toutes les informations communiquées sont celles de Fidelity International, et tous les points de vue exprimés sont ceux de Fidelity International. Fidelity, Fidelity International, le logo Fidelity International ainsi que le symbole F sont des marques déposées de FIL Limited. Le présent document a été établi par FIL Gestion, SGP agréée par l'AMF sous le N°GP03-004, 21 Avenue Kléber, 75116 Paris. CP202103. PM 4124